猜你想问
这份报告主要分析了什么内容?
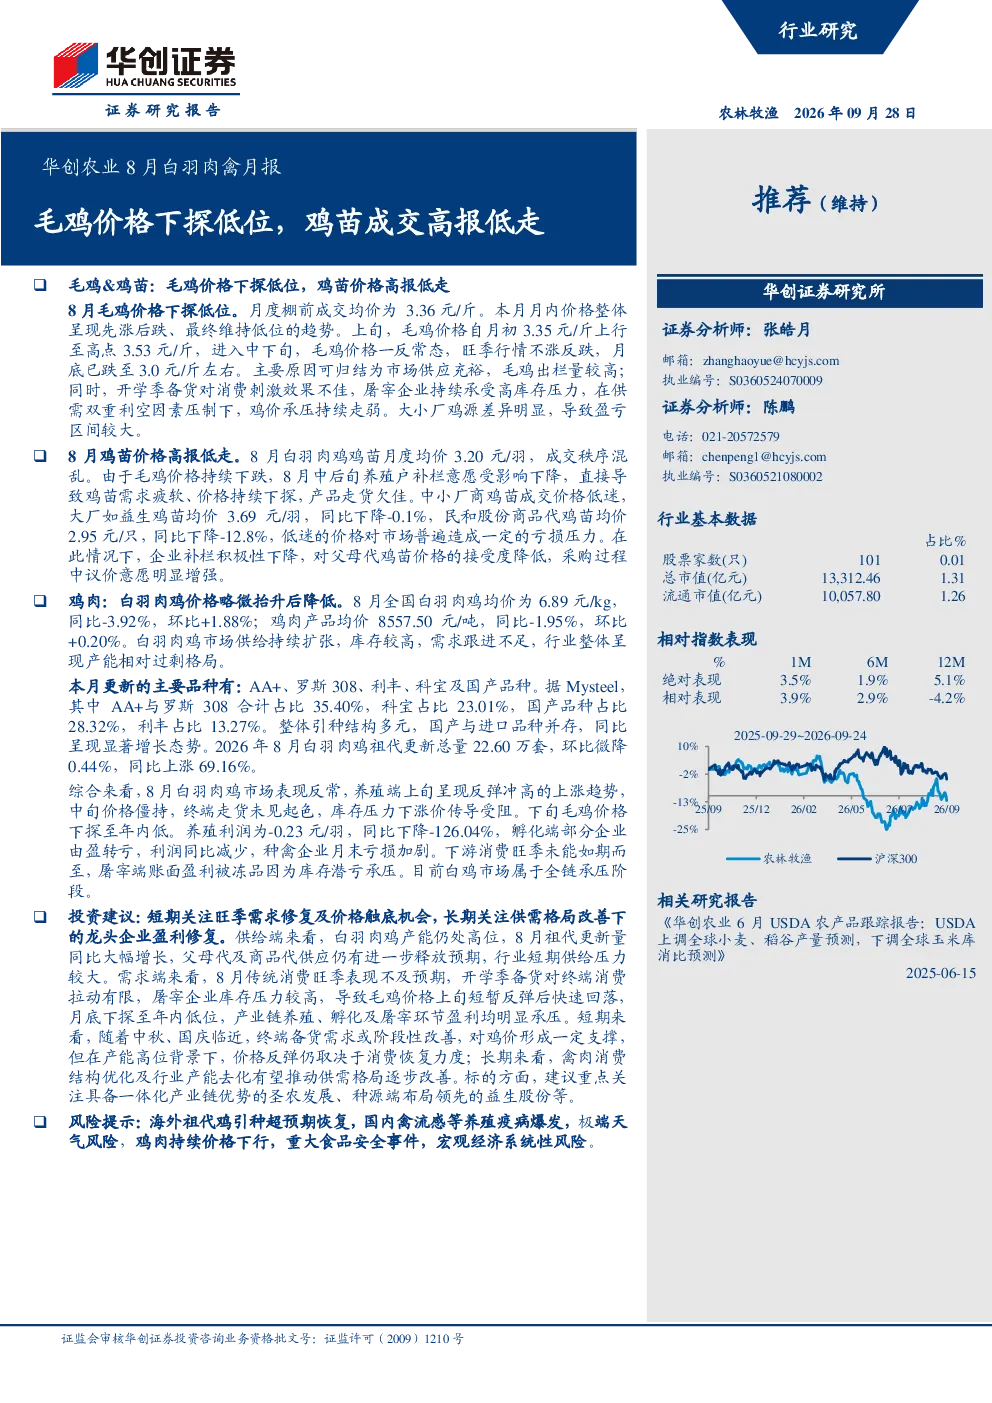
这份报告主要分析了8月份白羽肉禽市场的价格走势和供需情况。报告指出,毛鸡价格呈现先涨后跌趋势,最终维持低位,主要原因是市场供应充裕、出栏量高,以及开学季备货对消费刺激效果不佳,屠宰企业库存压力高。大小厂鸡源差异导致盈亏区间较大。鸡苗价格高报低走,成交秩序混乱,毛鸡价格下跌导致养殖户补栏意愿下降,鸡苗需求疲软,中小厂商鸡苗成交价格低迷,大厂如益生鸡苗均价3.69元/羽,同比下降-0.1%,民和股份商品代鸡苗均价2.95元/羽,同比下降-12.8%。鸡肉价格略微抬升后降低,8月全国白羽肉鸡均价为6.89元/kg,同比-3.92%,环比+1.88%;鸡肉产品均价8557.50元/吨,同比-1.95%,环比+0.20%。白羽肉鸡市场供给持续扩张,库存较高,需求跟进不足,行业整体呈现产能相对过剩格局。8月白羽肉鸡祖代更新总量22.60万套,环比微降0.44%,同比上涨69.16%。父母代鸡苗价格为49.21元/套,同比增加7.80%。市场表现反常,养殖端上旬反弹冲高,中旬价格僵持,下旬毛鸡价格下探至年内低,呈现深亏,孵化端部分企业由盈转亏,种禽企业月末亏损加剧。短期来看,中秋、国庆临近,终端备货需求或阶段性改善,对鸡价形成一定支撑,但在产能高位背景下,价格反弹仍取决于消费恢复力度;长期来看,禽肉消费结构优化及行业产能去化有望推动供需格局逐步改善。建议重点关注具备一体化产业链优势的圣农发展、种源端布局领先的益生股份等。
白羽肉禽行业未来发展趋势如何?
白羽肉禽行业未来发展趋势呈现供需格局逐步改善的态势。从短期来看,中秋、国庆等节日性消费或阶段性改善终端备货需求,对鸡价形成一定支撑。但长期来看,行业产能高位背景下,价格反弹仍取决于消费恢复力度。此外,禽肉消费结构优化及行业产能去化有望推动供需格局逐步改善。目前市场供给持续扩张,库存较高,需求跟进不足,行业整体呈现产能相对过剩格局。祖代更新总量环比微降但同比大幅上涨,父母代鸡苗价格同比增加,显示种禽端仍有较强的产能扩张动力。因此,未来行业需关注消费恢复力度和产能去化进展,这将直接影响供需平衡和价格走势。目前市场表现反常,养殖端上旬反弹冲高,中旬价格僵持,下旬毛鸡价格下探至年内低,呈现深亏,孵化端部分企业由盈转亏,种禽企业月末亏损加剧,这些因素均需纳入未来趋势判断中。
报告中重点分析了哪些方向?
报告中重点分析了白羽肉禽市场的供需关系和价格走势。首先,报告详细分析了毛鸡价格的波动原因,指出市场供应充裕、出栏量高,以及开学季备货对消费刺激效果不佳,屠宰企业库存压力高是导致毛鸡价格下探低位的主要原因。其次,报告重点分析了鸡苗价格的高报低走现象,指出毛鸡价格下跌导致养殖户补栏意愿下降,鸡苗需求疲软,中小厂商鸡苗成交价格低迷,而大厂如益生、民和股份的鸡苗价格虽有下降但仍保持相对稳定。此外,报告还分析了鸡肉产品的价格变化,8月全国白羽肉鸡均价为6.89元/kg,同比-3.92%,环比+1.88%;鸡肉产品均价8557.50元/吨,同比-1.95%,环比+0.20%。报告还关注了行业产能扩张情况,指出白羽肉鸡祖代更新总量环比微降但同比大幅上涨,父母代鸡苗价格同比增加,显示种禽端仍有较强的产能扩张动力。最后,报告分析了市场表现反常的现象,如养殖端上旬反弹冲高,中旬价格僵持,下旬毛鸡价格下探至年内低,呈现深亏,孵化端部分企业由盈转亏,种禽企业月末亏损加剧,这些因素均需纳入未来趋势判断中。
当前白羽肉禽市场现状如何?
当前白羽肉禽市场呈现产能相对过剩、价格下探低位、供需失衡的格局。从供应端来看,市场供应充裕,出栏量高,祖代更新总量环比微降但同比大幅上涨,父母代鸡苗价格同比增加,显示种禽端仍有较强的产能扩张动力。从需求端来看,需求跟进不足,屠宰企业库存压力高,开学季备货对消费刺激效果不佳,导致鸡肉价格略微抬升后降低。具体表现为,8月全国白羽肉鸡均价为6.89元/kg,同比-3.92%,环比+1.88%;鸡肉产品均价8557.50元/吨,同比-1.95%,环比+0.20%。毛鸡价格呈现先涨后跌趋势,最终维持低位,呈现深亏,而鸡苗价格高报低走,成交秩序混乱,中小厂商鸡苗成交价格低迷。市场表现反常,养殖端上旬反弹冲高,中旬价格僵持,下旬毛鸡价格下探至年内低,呈现深亏,孵化端部分企业由盈转亏,种禽企业月末亏损加剧。这些数据均显示当前市场处于供大于求的状态,价格承压,行业整体盈利能力下降。短期来看,中秋、国庆临近,终端备货需求或阶段性改善,对鸡价形成一定支撑,但长期来看,供需格局的改善仍需时间。
这份报告有哪些风险提示?
这份报告提示了白羽肉禽行业面临的主要风险。首先,行业产能相对过剩是当前面临的最大风险,祖代更新总量持续扩张,父母代鸡苗价格同比增加,显示种禽端仍有较强的产能扩张动力,而需求端跟进不足,导致市场供应充裕,价格下探低位,呈现深亏。其次,市场供需失衡导致行业整体盈利能力下降,养殖端和孵化端均面临亏损压力,尤其是种禽企业月末亏损加剧。此外,市场表现反常,如养殖端上旬反弹冲高,中旬价格僵持,下旬毛鸡价格下探至年内低,这种价格波动增加了行业经营的不确定性。最后,虽然短期来看中秋、国庆等节日性消费或阶段性改善终端备货需求,但长期来看,价格反弹仍取决于消费恢复力度,若消费恢复不及预期,行业仍将面临价格持续承压的风险。因此,投资者需关注行业产能去化和消费恢复进展,以及市场供需关系的变化,这些因素均可能对行业盈利能力和价格走势产生重大影响。