猜你想问
中资美元债一级市场发行情况如何?
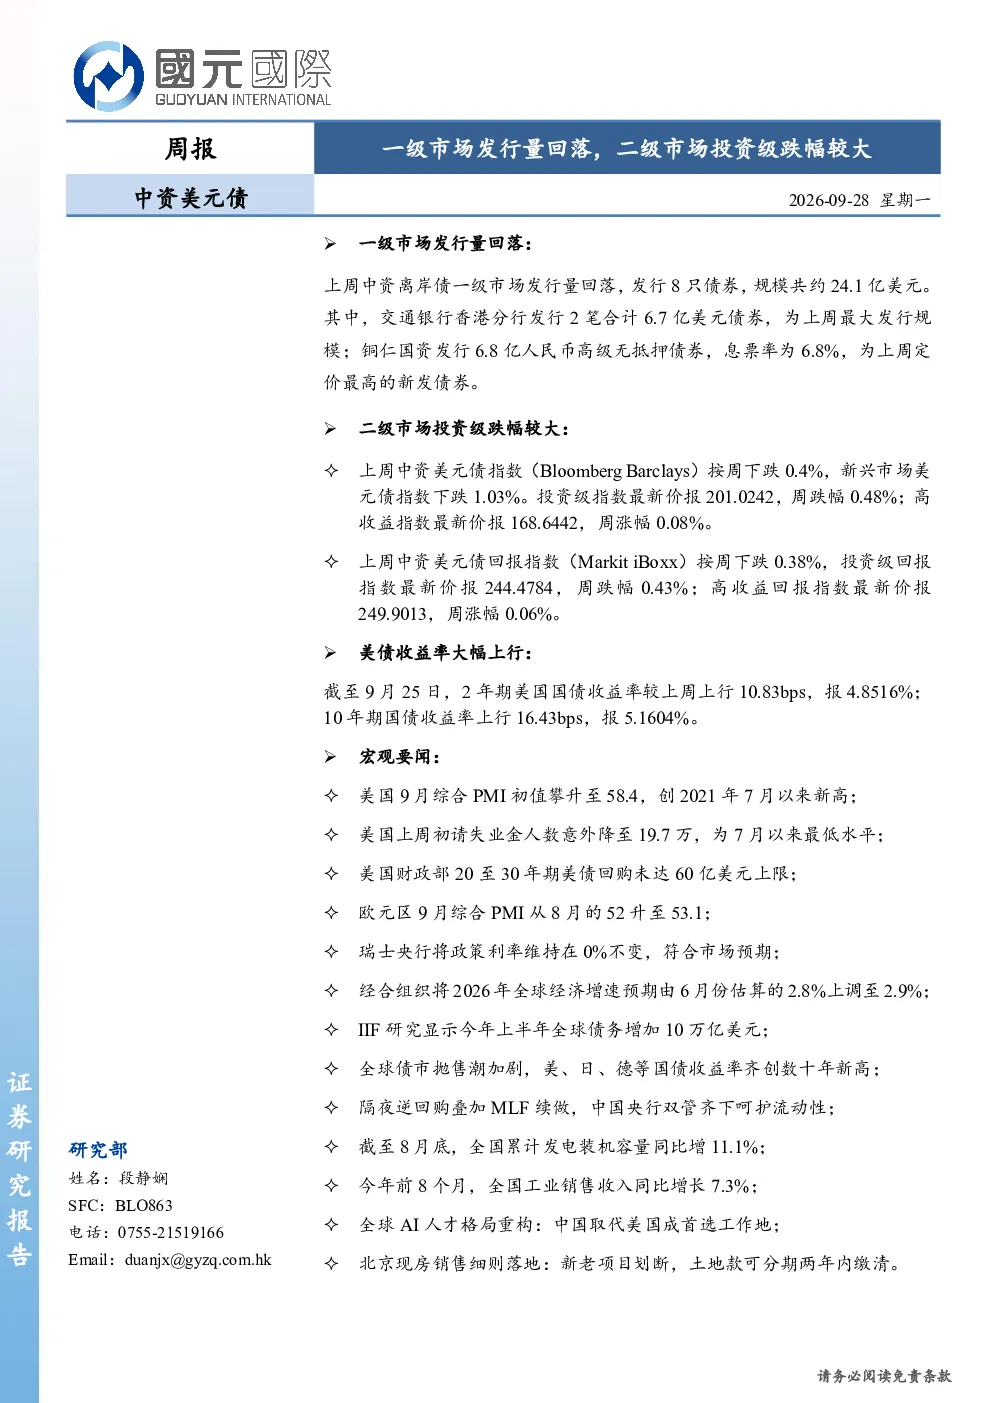
上周中资离岸债发行量回落,共发行8只债券,规模约24.1亿美元。交通银行香港分行发行2笔合计6.7亿美元债券,为最大发行规模。铜仁国资发行6.8亿人民币高级无抵押债券,息票率6.8%,为最高定价新发债券。中国铁建发行23亿人民币绿色债券,息票率2.1%,最终认购近6倍,显示市场需求旺盛。
中资美元债二级市场表现怎样?
中资美元债指数按周下跌0.4%,投资级指数最新价报201.0242,周跌幅0.48%;高收益指数最新价报168.6442,周涨幅0.08%。回报指数方面,投资级最新价报244.4784,周跌幅0.43%;高收益最新价报249.9013,周涨幅0.06%。行业方面,仅医疗保健板块上涨(收益率下行4.1bps),地产板块领跌(收益率上行28.7bps),能源板块跌幅最大(收益率上行202.1bps)。评级方面,投资级名字均下跌,A等级收益率上行11.4bps,BBB等级上行12.4bps;高收益名字亦下跌,BB等级收益率上行30.3bps,DD+至NR等级收益率上行约343.6bps,无评级名字收益率上行8.0bps。
中资美元债行业发展趋势如何?
从二级市场行业表现看,医疗保健板块表现相对较好,收益率下行4.1bps。地产板块领跌,收益率上行28.7bps,显示该行业信用风险仍受关注。能源板块跌幅最大,收益率上行202.1bps,可能受全球能源价格波动影响。整体来看,不同行业在中资美元债市场中的表现分化明显,投资者需关注各行业的信用状况和基本面变化。
当前中资美元债市场现状如何?
当前中资美元债市场呈现一级市场发行量回落、二级市场投资级跌幅较大的特点。投资级指数周跌幅0.48%,高收益指数周微涨0.08%。回报指数方面,投资级周跌幅0.43%,高收益周微涨0.06%。行业和评级方面均显示下跌趋势,仅医疗保健板块表现相对稳健。市场整体信用风险有所上升,投资者需谨慎评估各发行人的偿债能力。
中资美元债研报有哪些风险提示?
本报告提示的主要风险包括美国经济政策变动可能带来的全球流动性影响,超预期信用风险事件蔓延可能冲击市场信心,以及稳地产政策效果不及预期可能影响相关房企的偿债能力。投资者需关注美债收益率走势、主要发行人的财务状况和行业景气度变化,合理配置资产以控制风险。