猜你想问
中资美元债上周市场表现如何?
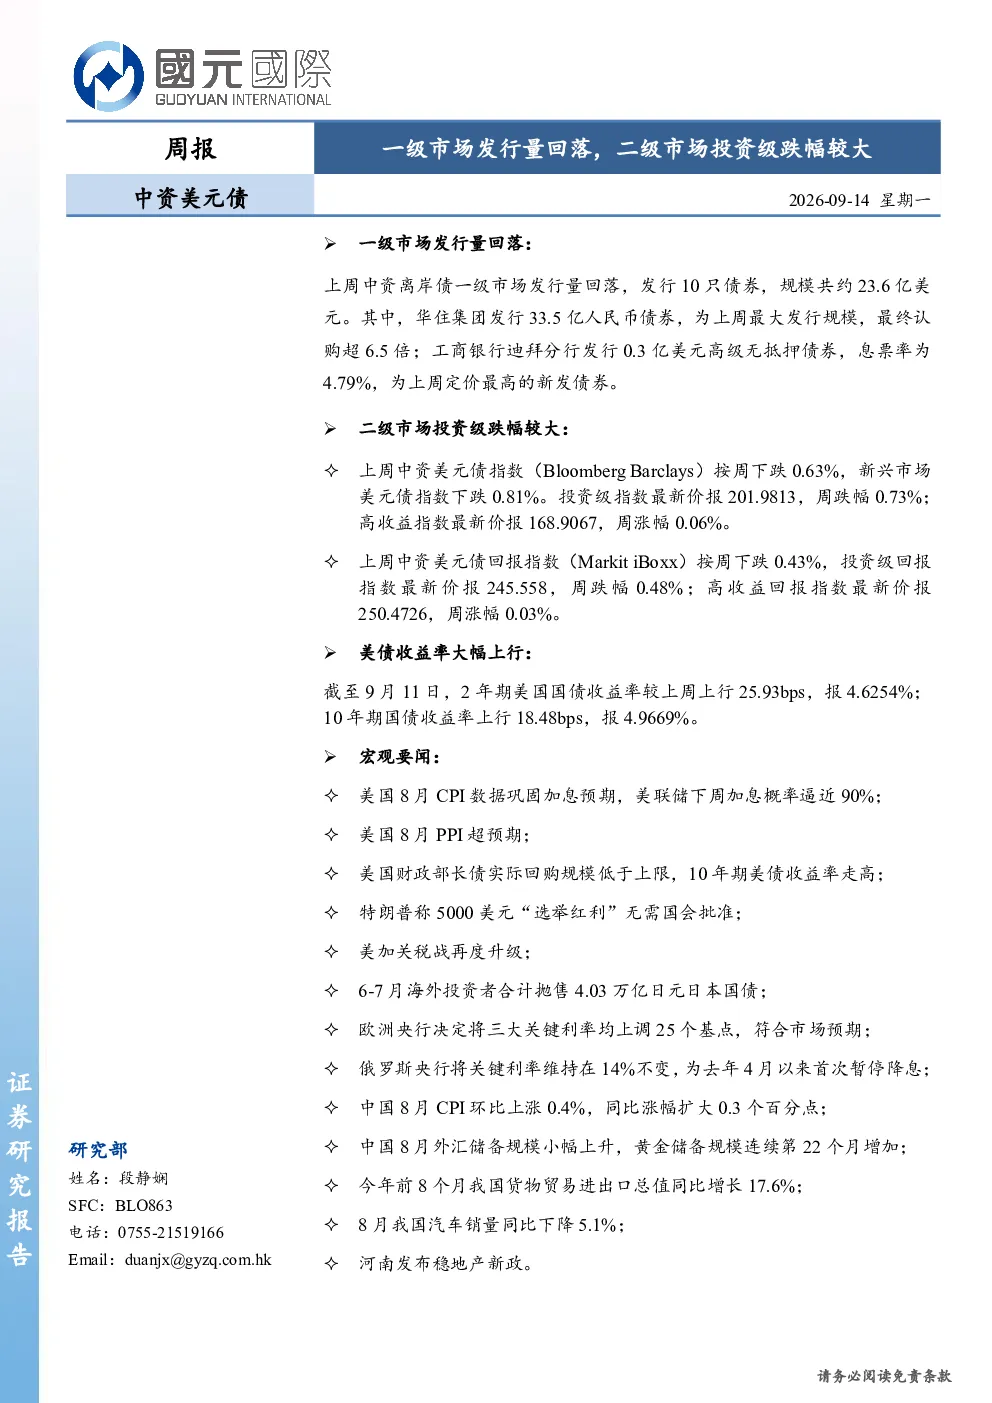
上周中资离岸债一级市场发行量回落,发行10只债券,规模约23.6亿美元。华住集团发行33.5亿人民币债券,最终认购超6.5倍;工商银行迪拜分行发行0.3亿美元高级无抵押债券,息票率为4.79%。二级市场方面,中资美元债指数下跌0.63%,投资级指数周跌幅0.73%,地产、非必需消费板块领跌,收益率上行16.9bps和1.1bps。投资级名字均下跌,A等级和BBB等级收益率上行18.5bps和25.4bps;高收益名字多下跌,BB等级收益率下行16.9bps,DD+至NR等级收益率上行约448.2bps。
地产和非必需消费板块为何领跌?
地产板块领跌主要受佳兆业集团、龙光集团等影响,其收益率上行16.9bps,反映市场对相关主体信用风险的担忧。非必需消费板块领跌则与一嗨租车、地平线等公司相关,收益率上行1.1bps,可能受宏观经济环境和行业景气度变化影响。整体来看,上周中资美元债全线下跌,显示市场风险偏好下降,投资者对中资主体的信用风险更为敏感。
投资级和高收益美元债表现差异的原因是什么?
投资级美元债上周整体下跌,其中A等级和BBB等级收益率上行,反映市场对中资大型企业信用风险的担忧加剧。高收益美元债表现分化,BB等级收益率下行16.9bps,可能因部分主体风险暴露较低;而DD+至NR等级收益率大幅上行约448.2bps,显示市场对高收益主体的违约风险预期显著提高,避险情绪增强。这种差异主要源于不同评级主体的信用资质和市场对其风险承受能力的不同。
上周有哪些值得关注的债券市场热点事件?
上周债券市场热点事件包括上海世茂股份有限公司新增诉讼仲裁涉及金额合计17.89亿元,奥园集团未能及时清偿到期债务本金累计额约为416.11亿元,并涉及多项重大未决诉讼,上海世茂建设单笔逾期金额超过1000万元的有息债务共计约486.85亿元。这些事件凸显部分中资房企的债务压力和信用风险,对市场情绪产生负面影响,也引发投资者对中资美元债整体信用环境的关注。
本报告提示的主要风险有哪些?
本报告提示的主要风险包括美国经济政策变动超预期,可能影响全球资本流动和美元债定价;信用风险事件可能继续蔓延,部分中资主体面临偿债压力;稳地产政策效果不及预期,可能进一步影响相关企业的经营和融资环境。这些风险因素需持续关注,可能对中资美元债市场表现产生重要影响。