猜你想问
中资美元债一级市场发行情况如何?
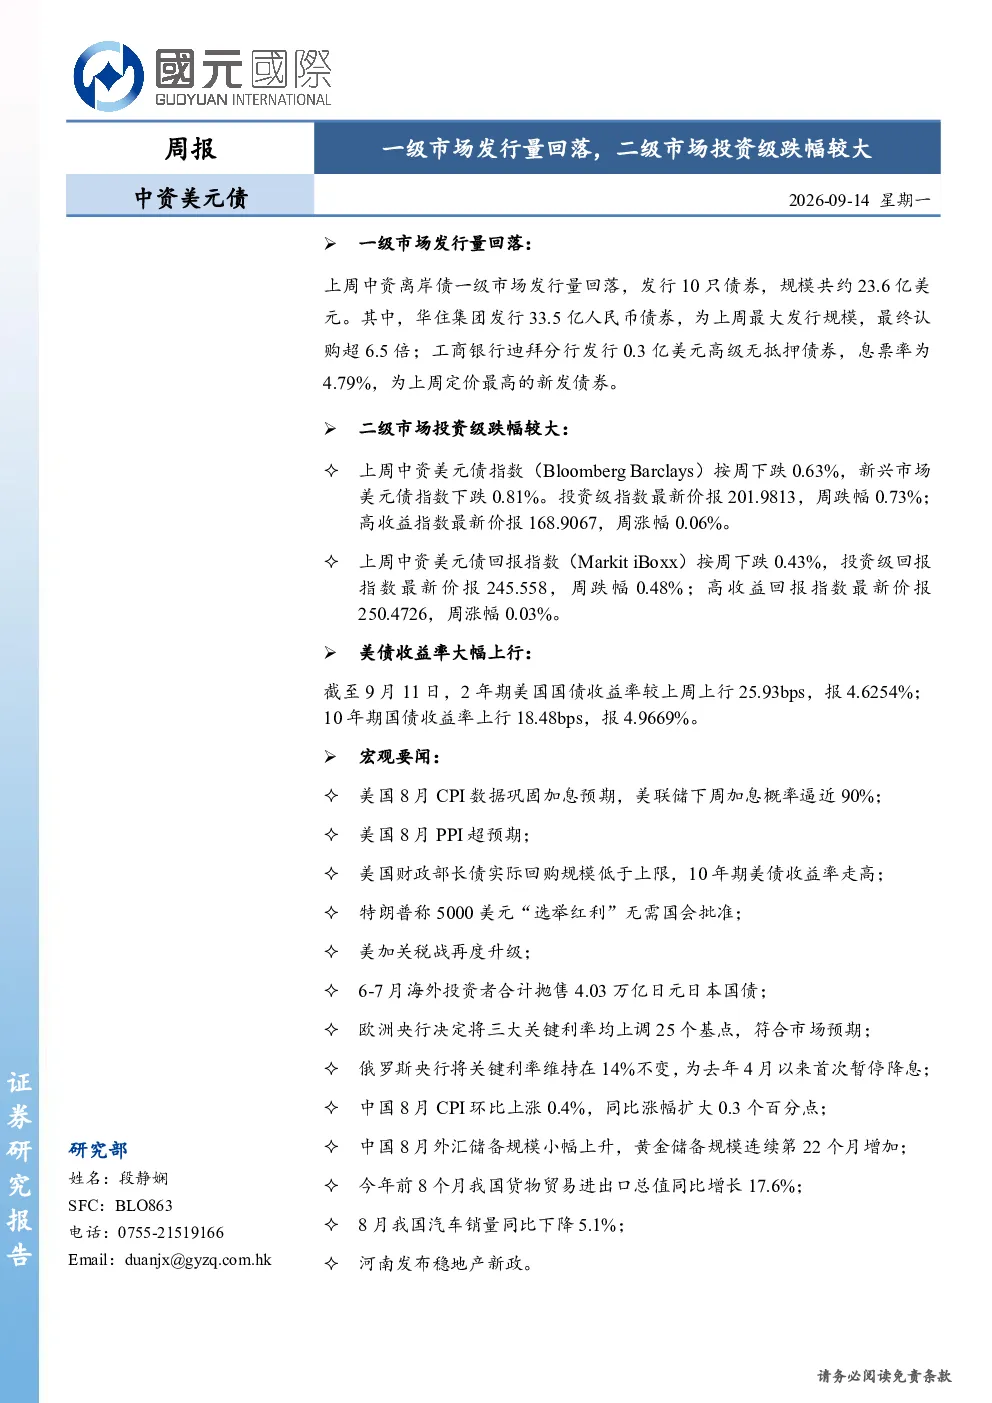
上周中资离岸债一级市场发行10只债券,规模约23.6亿美元。华住集团发行33.5亿人民币债券,最终认购超6.5倍;工商银行迪拜分行发行0.3亿美元高级无抵押债券,息票率4.79%,为上周定价最高的新发债券。
二级市场投资级中资美元债表现怎样?
中资美元债指数(BloombergBarclays)按周下跌0.63%,投资级指数周跌幅0.73%,高收益指数周涨幅0.06%。地产、非必需消费板块领跌,地产板块收益率上行16.9bps,非必需消费板块收益率上行1.1bps。投资级名字均下跌,A等级收益率上行18.5bps,BBB等级收益率上行25.4bps;高收益名字多下跌,BB等级收益率下行16.9bps,DD+至NR等级收益率上行约448.2bps,无评级名字收益率上行4.7bps。
近期中资美元债行业发展趋势如何?
地产、非必需消费板块在二级市场表现领跌,收益率上行幅度较大。不同评级中,投资级债券整体承压,高收益债券中部分评级表现分化。需关注行业信用风险变化及板块间收益差异。
当前中资美元债市场现状如何?
中资美元债整体二级市场表现疲软,投资级债券跌幅明显,高收益债券表现相对稳健但亦有下跌。美债收益率大幅上行对中资美元债估值形成压力,市场情绪受宏观及信用环境双重影响。
本研报存在哪些风险提示?
需关注美国经济政策变动超预期带来的不确定性,警惕信用风险事件蔓延对市场流动性的冲击,以及稳地产政策效果不及预期可能对相关行业债券表现造成的影响。
你可能感兴趣
中资美元债周报:一级市场发行量回落,二级市场投资级跌幅较大
国元国际2026-09-14
中资美元债周报:一级市场发行量回升,二级市场投资级跌幅更大
国元国际2026-03-09
中资美元债周报:一级市场发行量略有回落,二级市场投资级表现更优
国元国际2026-02-09
中资美元债周报:一级市场发行量回落,二级市场高收益优于投资级
国元国际2026-04-13
中资美元债周报:一级市场发行量回落,二级市场高收益优于投资级
国元国际2026-05-18
中资美元债周报:一级市场发行量持续回落,二级市场高收益优于投资级
国元国际2026-07-13
中资美元债周报:一级市场发行量回落,二级市场高收益板块跌幅扩大
国元国际2026-03-23
中资美元债周报:一级市场发行量回落,二级市场高收益板块跌幅扩大
金融国元香港2026-03-23
中资美元债周报:一级市场发行量回升,二级市场高收益优于投资级
国元国际2026-02-02
中资美元债周报:一级市场发行量回升,二级市场高收益优于投资级
国元国际2025-12-16