猜你想问
金龙汽车研报核心内容是什么?
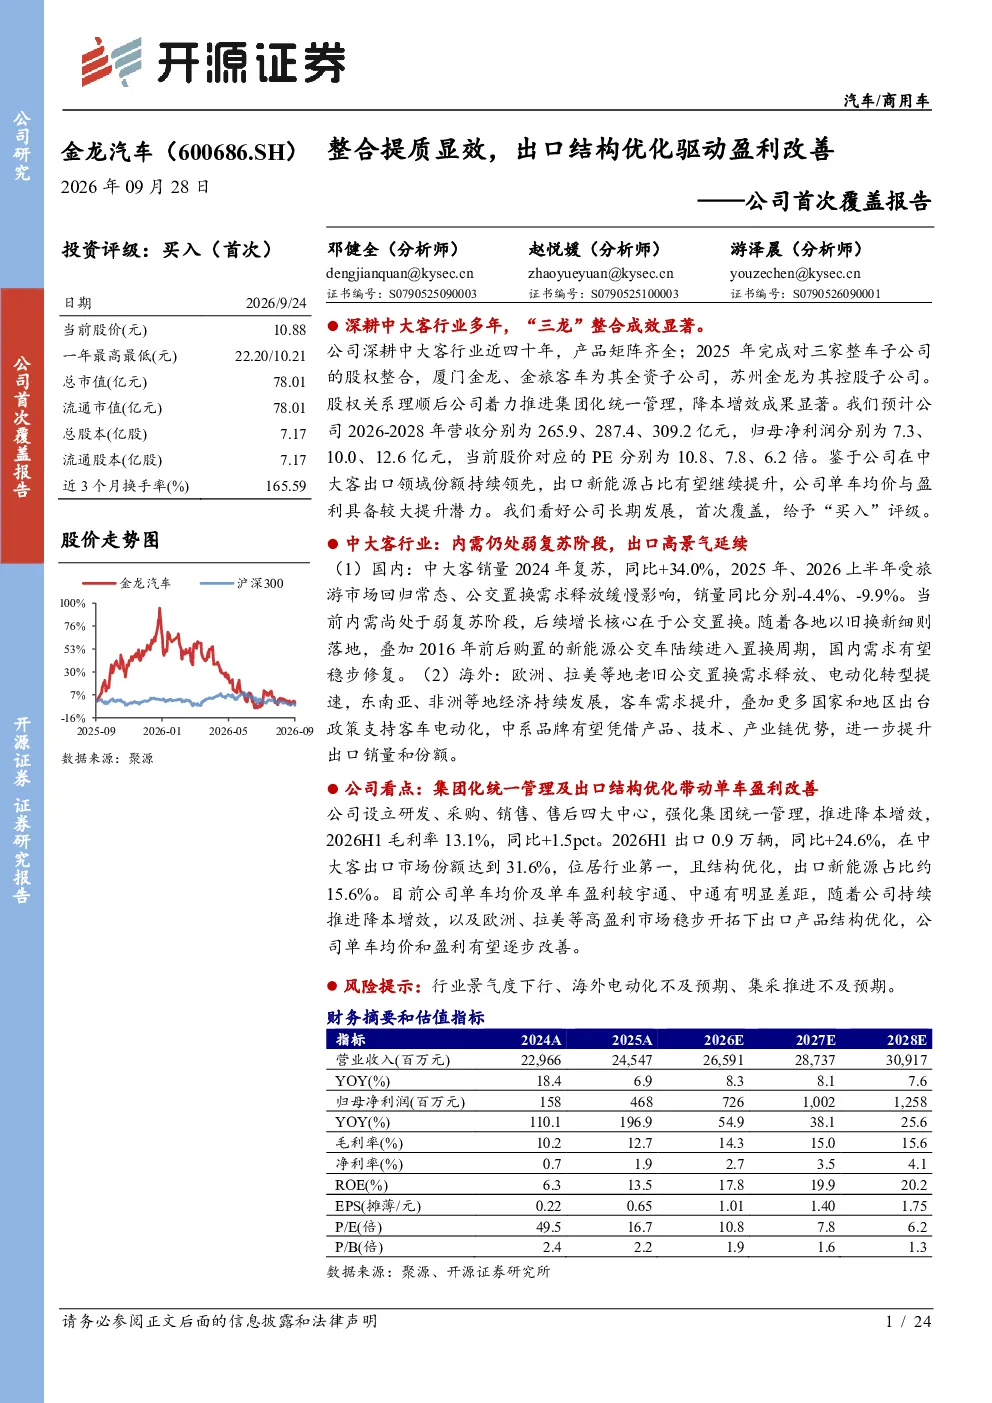
金龙汽车研报显示,公司通过整合厦门金龙、金旅客车、苏州金龙实现集团化统一管理,降本增效成效显著。2025年营收创历史新高,归母净利润同比增长196.9%,扣非归母净利润首次转正。公司产品覆盖4.5-18米全谱系,三大品牌差异化互补。2026H1毛利率13.1%,同比+1.5pct。出口表现亮眼,2026H1出口0.9万辆,同比+24.6%,市场份额达31.6%,位居行业第一,出口新能源占比约15.6%
中大客行业发展趋势如何?
中大客行业国内市场仍处弱复苏阶段,2025年销量同比-4.4%,但受以旧换新政策及新能源公交车置换周期影响,未来有望稳步修复。海外市场高景气延续,欧洲、拉美等地老旧公交置换需求释放,电动化转型提速,东南亚、非洲等地经济持续发展带动客车需求提升。更多国家和地区政策支持客车电动化,中系品牌有望凭借产品、技术、产业链优势提升出口销量和份额。2021-2025年全球中大客销量CAGR为10%
报告重点分析了金龙汽车的哪些方面?
报告重点分析了金龙汽车的集团化统一管理及出口结构优化对盈利改善的驱动作用。公司通过整合实现降本增效,2026H1毛利率同比提升1.5pct。出口方面,公司持续推进产品结构优化,2026H1出口新能源占比回升至15.6%,高于中通客车但低于宇通。报告指出,公司主动缩减国内低毛利订单,将产能向高毛利海外订单倾斜,欧洲、拉美等高盈利市场开拓带动新能源车型出口占比提升,出口产品结构有望持续优化,带动单车均价和利润中枢上移
当前中大客市场现状如何?
当前中大客市场呈现内外需分化格局。国内市场方面,受旅游市场回归常态、公交置换需求释放缓慢影响,2025年销量同比下滑。但随着各地以旧换新细则落地,2016年前后购置的新能源公交车进入置换周期,国内需求有望逐步修复。海外市场方面,欧洲、拉美等地老旧公交置换需求释放,电动化转型加速,东南亚、非洲等地客车需求增长,政策支持进一步利好中系品牌出口。2025年全球中大客市场容量达39万辆,2021-2025年销量CAGR为10%
研报提示了哪些风险?
研报提示的主要风险包括行业景气度下行风险,若宏观经济波动导致需求疲软,可能影响中大客行业整体表现。海外电动化不及预期风险,若部分国家政策支持力度减弱或技术路线变化,可能影响中系品牌出口增长。集采推进不及预期风险,若国内公交等领域集采政策调整或执行延迟,可能影响公司国内市场销售恢复进度