猜你想问
这份研报主要分析了哪些业务板块?
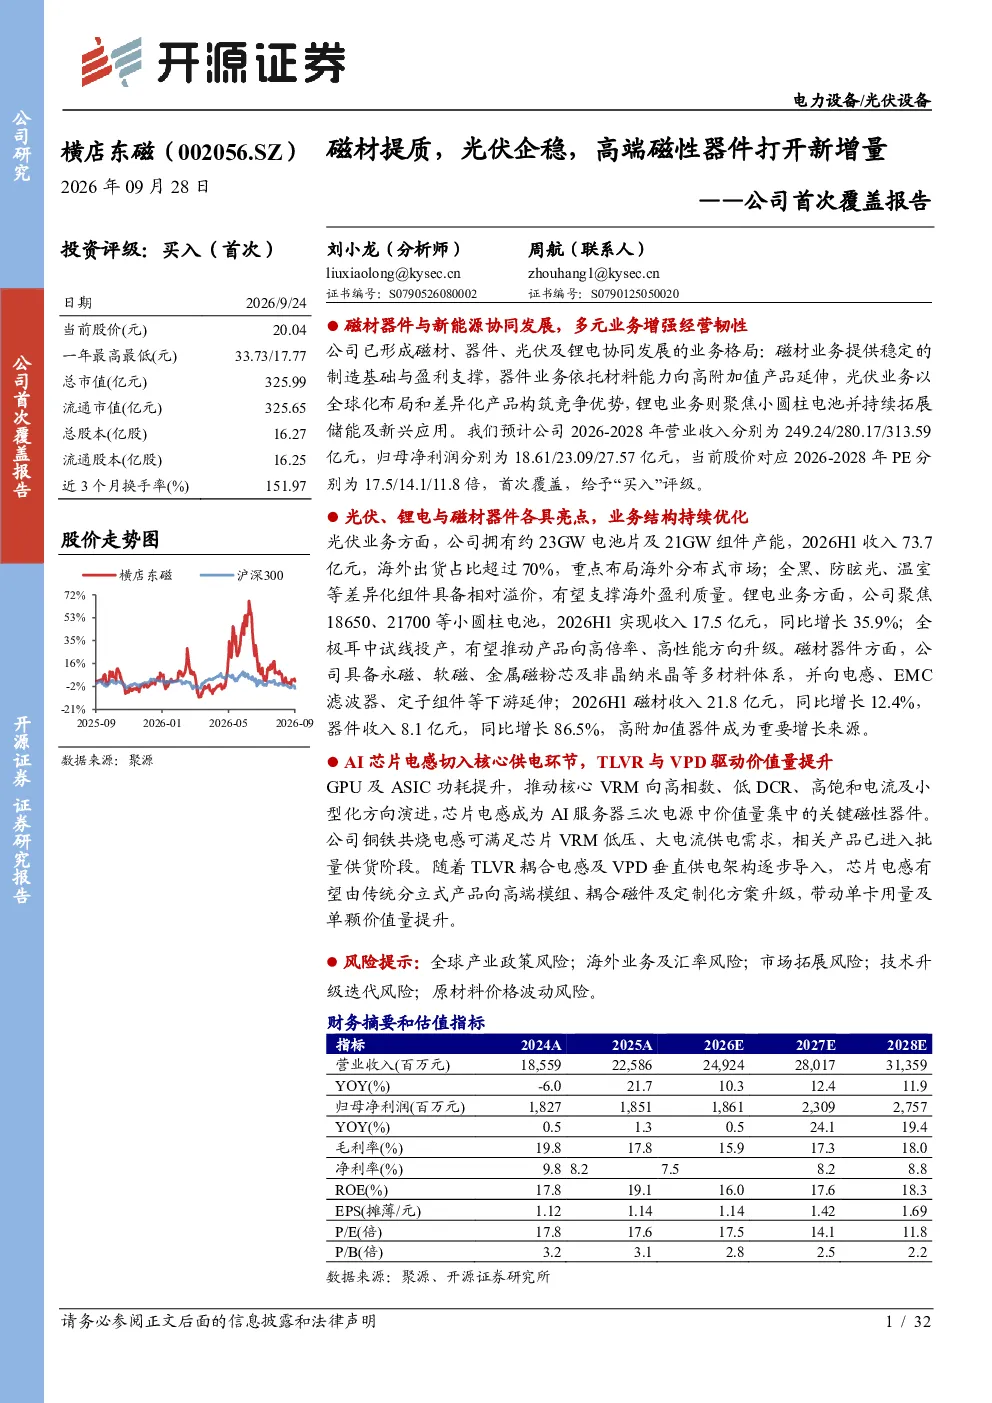
本报告重点分析了横店东磁的磁材、器件、光伏及锂电四大业务板块。磁材业务作为传统优势,器件业务向高附加值产品延伸,光伏业务通过全球化布局和差异化产品构筑竞争优势,锂电业务聚焦小圆柱电池并拓展储能及新兴应用。
光伏业务的发展趋势如何?
公司光伏业务拥有约23GW电池片及21GW组件产能,2026H1收入73.7亿元,海外出货占比超70%,聚焦海外分布式市场。全黑、防眩光、温室等差异化组件具备相对溢价,支撑海外盈利质量,未来有望受益于全球分布式光伏市场增长。
报告中提到的AI芯片电感有何亮点?
AI芯片电感是高端磁性器件的重要方向,随着GPU及ASIC功耗提升,核心VRM向高相数、低DCR、高饱和电流及小型化演进,推动芯片电感需求。公司铜铁共烧电感已批量供货,未来将向高端模组、耦合磁件及定制化方案升级,带动单卡用量及价值量提升。
当前磁材器件市场的现状如何?
磁材器件市场呈现多材料体系发展态势,公司具备永磁、软磁、金属磁粉芯及非晶纳米晶技术,并向电感、EMC滤波器、定子组件等下游延伸。2026H1磁材收入21.8亿元,同比增长12.4%,器件收入8.1亿元,同比增长86.5%,高附加值器件成为重要增长来源。
研报提示了哪些主要风险?
本报告提示的主要风险包括全球产业政策变动、海外业务及汇率波动、市场拓展不及预期、技术升级迭代风险以及原材料价格波动风险。这些风险可能对公司业务发展和盈利能力产生不利影响。
你可能感兴趣
西部超导公司首次覆盖报告高端特材龙头,超导和高温合金打开成长增量
国泰海通证券2026-06-22
首次覆盖报告:磁材检测双管齐下,共同打开公司增长
东亚前海证券2022-09-30
公司首次覆盖报告风电整机龙头,太空光伏打开增量空间
国泰海通证券2026-04-16
公司首次覆盖报告:央企龙头逆周期扩张,管理工具助提质增效
房地产开源证券2022-10-24
首次覆盖报告:MLCC粉体材料龙头,光伏领域应用打开增量空间
有色金属国泰海通证券2026-04-17
首次覆盖报告:高长协、富火电,央企提质增效典范
国泰君安证券2023-06-09
公司首次覆盖报告:整合提质显效,出口结构优化驱动盈利改善
交通运输开源证券2026-09-28
港股公司首次覆盖报告:扩面提质,非住破局,四大板块协同助力业绩腾飞
开源证券2024-04-17
首次覆盖报告:全域布局消费产业,AI驱动公司提质增效和创新增长
国泰海通证券2025-06-25
公司首次覆盖报告:提质增效成效显现,体检龙头价值回归
医药生物开源证券2020-08-22