猜你想问
本周国防与航空航天行业主要关注哪些核心事件?
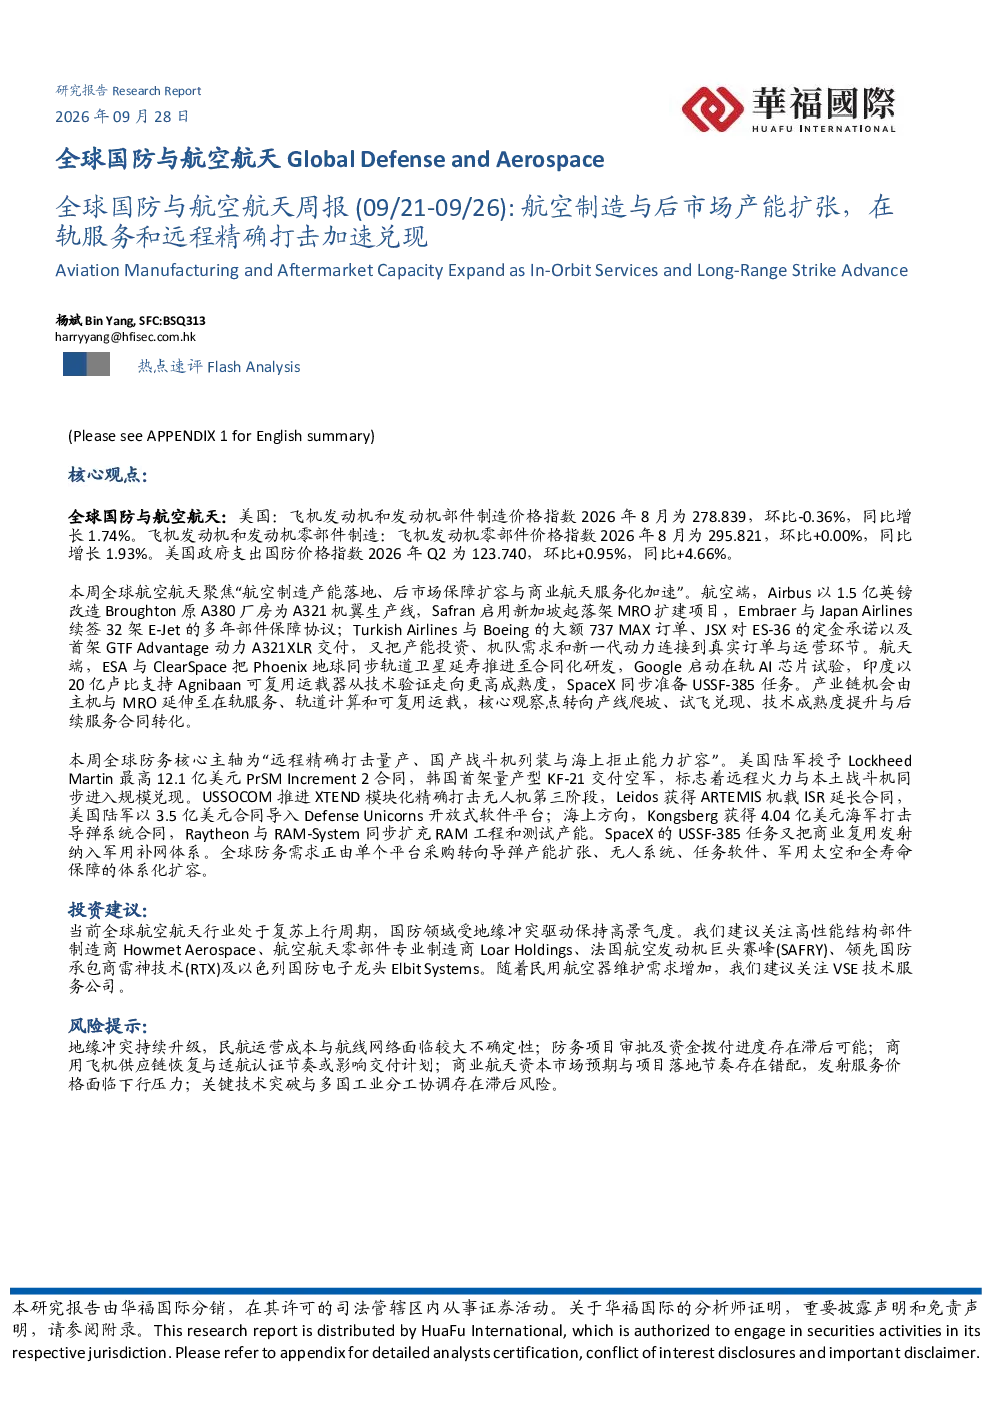
本周行业聚焦航空制造产能落地、后市场保障扩容与商业航天服务化加速,以及远程精确打击量产、国产战斗机列装与海上拒止能力扩容。Airbus改造Broughton厂房为A321机翼生产线,Safran启用新加坡起落架MRO扩建项目,Embraer与JapanAirlines续签E-Jet部件保障协议;美国陆军授予LockheedMartinPrSMIncrement2合同,推动远程精确打击量产。这些事件反映了行业在产能投资、机队需求和新一代动力连接到真实订单与运营环节的加速兑现。
航空航天赛道未来发展趋势如何?
航空航天赛道未来发展趋势聚焦在轨服务、轨道计算和可复用运载。ESA与ClearSpace推进Phoenix地球同步轨道卫星延寿研发,Google启动在轨AI芯片试验,印度支持Agnibaan可复用运载器技术验证,SpaceX准备USSF-385任务。产业链机会延伸至这些领域,核心观察点转向产线爬坡、试飞兑现、技术成熟度提升与后续服务合同转化。同时,航空制造与后市场产能扩张持续进行,如Airbus和Safran的产能投资项目。
本报告重点分析了哪些方向?
本报告重点分析了航空制造与后市场产能扩张、在轨服务和轨道计算加速兑现、远程精确打击量产、国产战斗机列装与海上拒止能力扩容。具体包括Airbus改造Broughton厂房、Safran启用新加坡起落架MRO扩建项目、Embraer与JapanAirlines续签E-Jet部件保障协议等产能扩张事件,以及ESA与ClearSpace推进Phoenix地球同步轨道卫星延寿研发、Google启动在轨AI芯片试验等在轨服务加速兑现事件。此外,还关注了美国陆军授予LockheedMartinPrSMIncrement2合同推动远程精确打击量产,以及韩国首架量产型KF-21交付空军等国产战斗机列装事件。
当前市场现状如何判断?
当前市场现状显示全球国防与航空航天行业处于复苏上行周期,国防领域受地缘冲突驱动保持高景气度。航空制造与后市场产能扩张持续进行,如Airbus改造Broughton厂房为A321机翼生产线,Safran启用新加坡起落架MRO扩建项目等。在轨服务和轨道计算加速兑现,如ESA与ClearSpace推进Phoenix地球同步轨道卫星延寿研发,Google启动在轨AI芯片试验等。远程精确打击量产取得进展,如美国陆军授予LockheedMartinPrSMIncrement2合同。这些事件反映了行业在产能投资、机队需求和新一代动力连接到真实订单与运营环节的加速兑现。
本报告提示哪些风险?
本报告提示的风险包括地缘冲突持续升级可能影响民航运营成本与航线网络;防务项目审批及资金拨付进度可能存在滞后;商用飞机供应链恢复与适航认证节奏可能影响交付计划;商业航天资本市场预期与项目落地节奏可能存在错配,发射服务价格面临下行压力;关键技术突破与多国工业分工协调可能存在滞后风险。这些风险需关注,但本报告不构成投资建议。