猜你想问
这份研报的核心内容是什么?
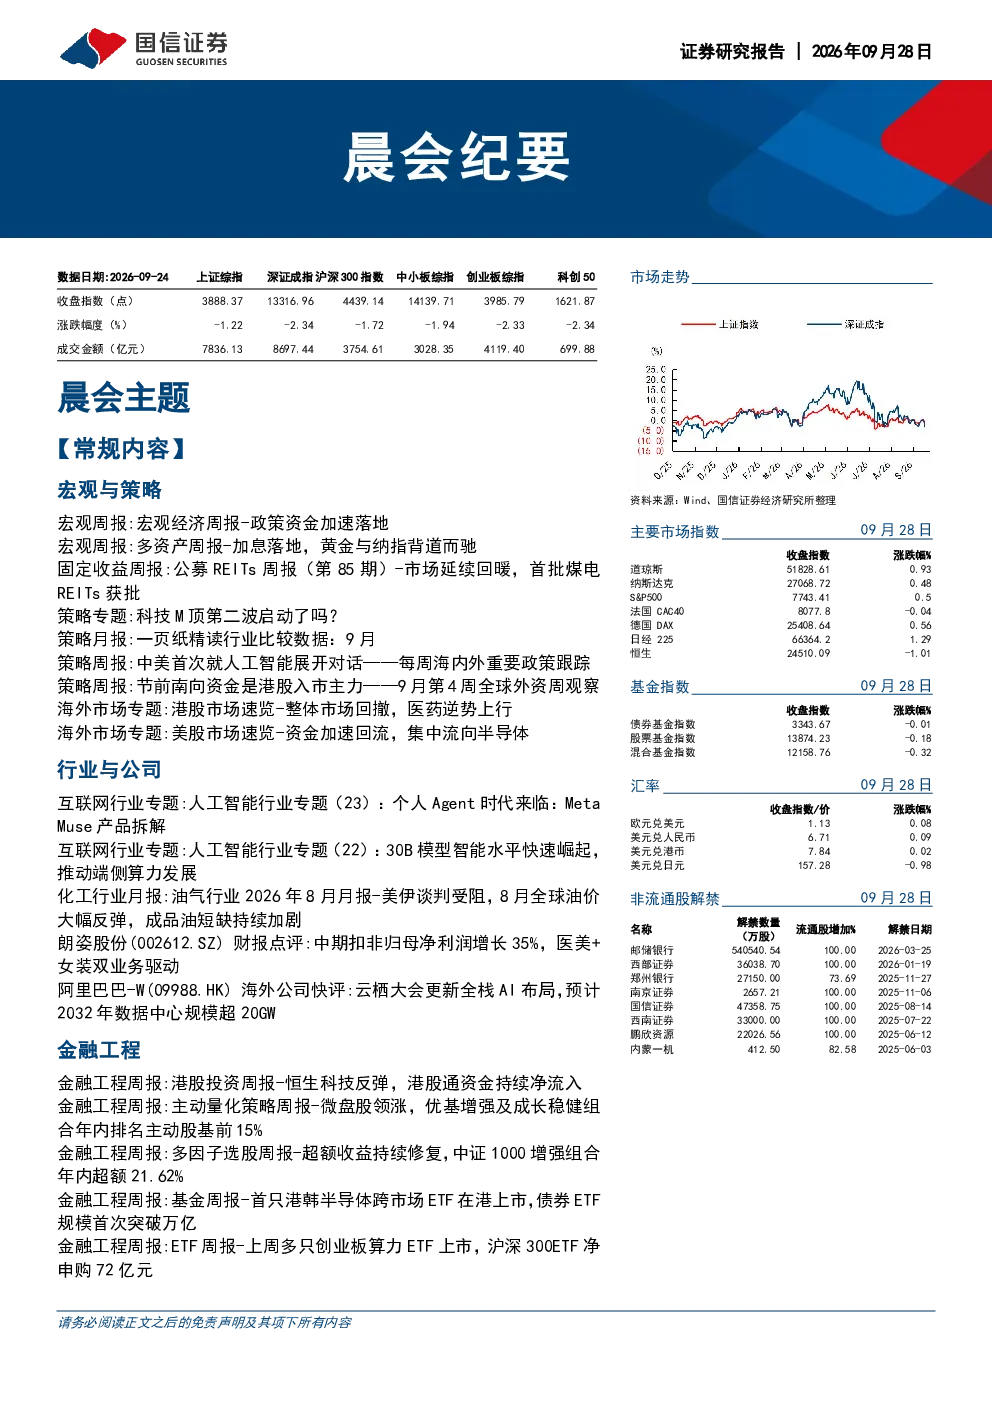
本研报分析了宏观经济形势,指出生产景气整体回落,地产、基建和机电产品领域走弱,而纺织服装和包装材料回升。消费修复不足,市内出行小幅活跃,线上物流增速放缓,汽车销量环比回升但累计仍低,电影票房季节性回落。外贸保持韧性但运价动能放缓,港口吞吐量回升。房地产成交回升但价格调整,二手房同比增速升至12.6%,库存回落。政策性金融工具投放提速,资金面平稳偏松。多资产市场方面,加息后黄金与纳指背道而驰,实际利率成为核心变量。权益、债券、汇率、大宗商品表现各异,资产比价指标有所变化。公募REITs市场回暖,除商业不动产外均上涨,数据中心REITs交易活跃。科技行业触底回升,M型双顶后第二波启动条件具备。朗姿股份中期净利润增长35%,阿里巴巴更新AI布局。金融工程方面,港股通资金净流入,量化策略及ETF市场有新动态。研报还关注美国新一轮并购重组研究。
研报对科技行业的发展趋势有何分析?
研报指出科技行业在宏观风险担忧缓解、筹码出清和产业新催化下已触底回升。科技具有M型双顶特征,当前第二波启动条件已具备,反弹高度取决于油价中枢下移和AI产业景气验证。科技反弹有望带动市场四季度上扬,建议关注资源红利等结构性机会。研报还提及海外宏观风险担忧缓解、筹码出清充分、产业新催化等因素共振推动了科技反弹。
报告重点分析了哪些方向?
本报告重点分析了宏观经济形势,包括生产景气变化、消费修复情况、外贸运价动能、房地产市场成交与价格、政策性金融工具投放等。在多资产市场方面,分析了加息对资产定价的影响,各资产类别表现及资产比价指标变化。公募REITs市场方面,关注了市场回暖情况、不同类型REITs表现及数据中心REITs的活跃度。科技行业方面,分析了触底回升的条件和潜在驱动因素。此外,还涉及行业与公司分析、金融工程及发展研究等内容。
当前市场现状如何判断?
当前市场现状呈现多方面特征。宏观经济方面,生产景气整体回落,消费修复不足,外贸运价动能放缓,房地产成交回升但价格调整,政策面支持力度加大。多资产市场方面,加息后黄金与纳指走势分化,权益、债券、汇率、大宗商品表现各异,资产比价指标有所变化。公募REITs市场回暖,科技行业触底回升。金融工程方面,港股通资金净流入,量化策略及ETF市场有新动态。整体来看,市场在多重因素影响下呈现分化态势。
研报提示了哪些风险?
本研报在分析宏观经济形势时指出,生产景气走弱、消费修复不足、外贸运价动能放缓等问题可能带来潜在风险。房地产市场价格端仍在调整,需关注其可持续性。科技行业反弹高度取决于油价中枢下移和AI产业景气验证,存在不确定性。多资产市场方面,加息路径不确定性及资产定价核心变量变化可能带来波动。此外,研报还关注了美国新一轮并购重组研究中的交易复苏、监管重塑与价值兑现等风险因素,需持续跟踪市场变化。