猜你想问
报告主要分析了哪些债市微观结构指标?
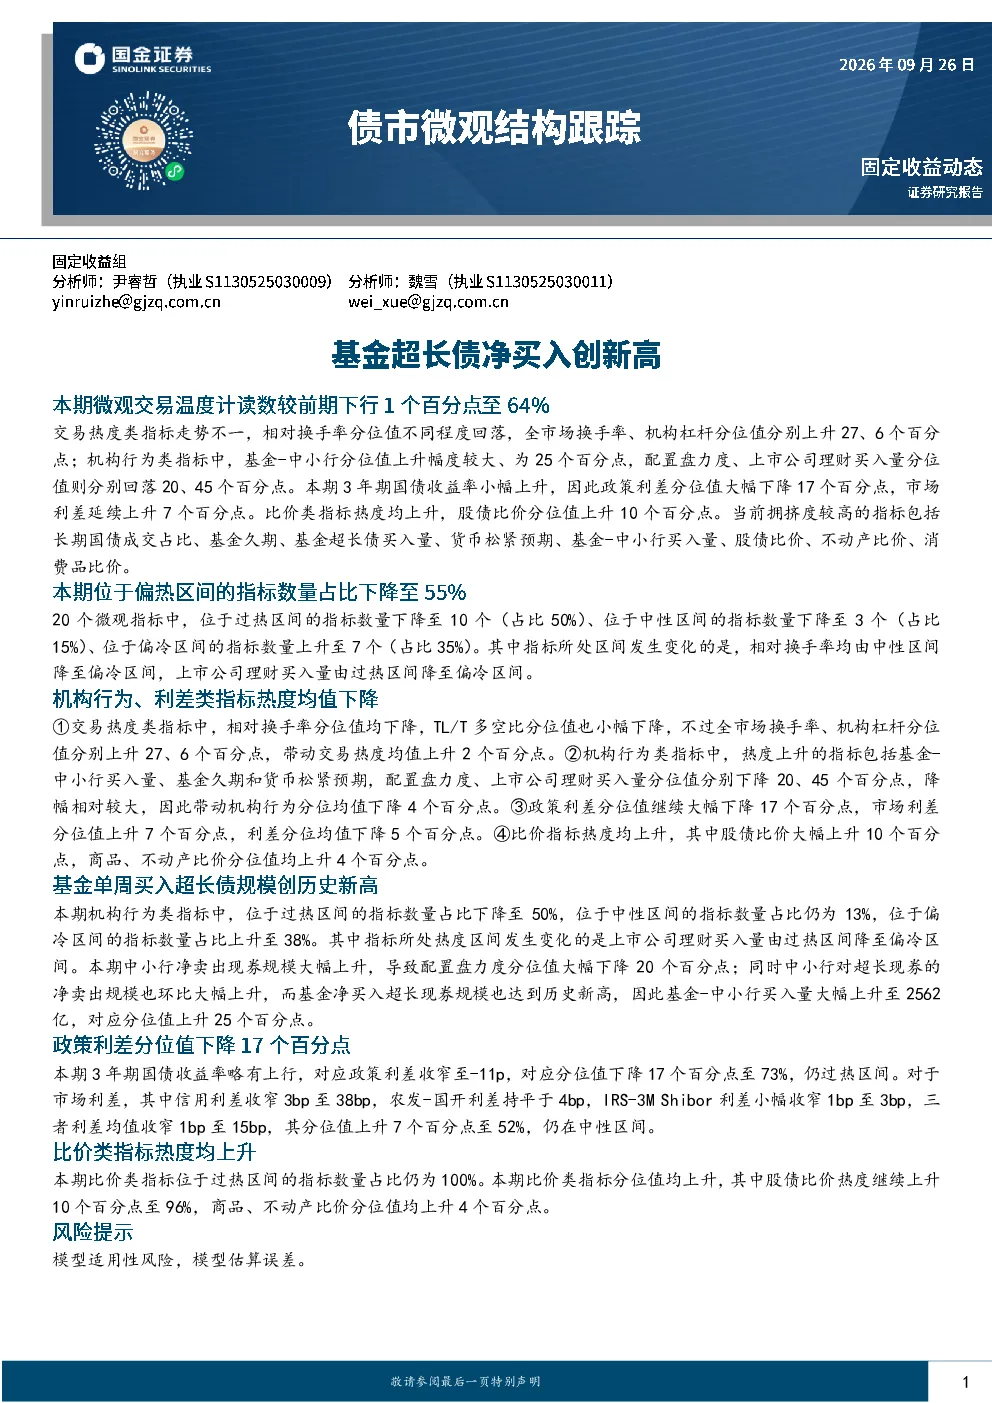
报告分析了20个债市微观结构指标,包括交易热度类(如相对换手率、全市场换手率、机构杠杆分位值)、机构行为类(如基金-中小行分位值、配置盘力度、上市公司理财买入量)、政策与市场利差类(如政策利差、市场利差)、比价类(如股债比价、商品比价、不动产比价、消费品比价)等,以评估当前债市状态和拥挤度。
当前债市整体交易热度如何?
当前债市整体交易热度呈现分化态势。相对换手率分位值回落至偏冷区间,但全市场换手率和机构杠杆分位值上升,导致交易热度类指标均值上升。具体来看,长期国债成交占比仍处过热水平,而相对换手率、上市公司理财买入量则由中性/过热区间降至偏冷区间。拥挤度较高的指标包括长期国债成交占比、基金久期、基金超长债买入量等。
报告重点关注了哪些机构行为变化?
报告重点关注了基金与中小银行之间的交易行为变化。基金-中小行分位值显著上升25个百分点,显示基金对中小银行资金配置力度加大。同时,配置盘力度分位值下降20个百分点,上市公司理财买入量分位值大幅回落45个百分点,表明配置盘和理财资金对债券市场的配置意愿减弱。此外,基金单周买入超长债规模创历史新高,基金久期中位值上升至3.30,显示基金对超长债配置热情高涨。
当前债市存在哪些主要风险?
当前债市存在模型适用性风险和模型估算误差等风险。从市场指标来看,比价类指标热度普遍上升,股债比价、商品比价、不动产比价、消费品比价均处于过热或极度过热水平,显示市场资产配置较为拥挤。此外,货币松紧预期指数过去一年分位值上升至93%(过热),也提示市场对未来流动性环境存在担忧。
报告对债市未来的发展趋势有何提示?
报告未对债市未来发展趋势做出明确判断,但通过分析当前微观结构指标,揭示了债市内部存在的结构性变化。例如,全市场换手率转为回升,长期国债成交占比持续处于高位,基金对超长债配置力度加大等,均反映了债市内部不同板块和不同类型资金的行为差异。这些结构性变化可能对债市未来的走势产生影响,但具体方向需结合后续市场动态进行观察。