猜你想问
本周利率债市场的主要走势是什么?
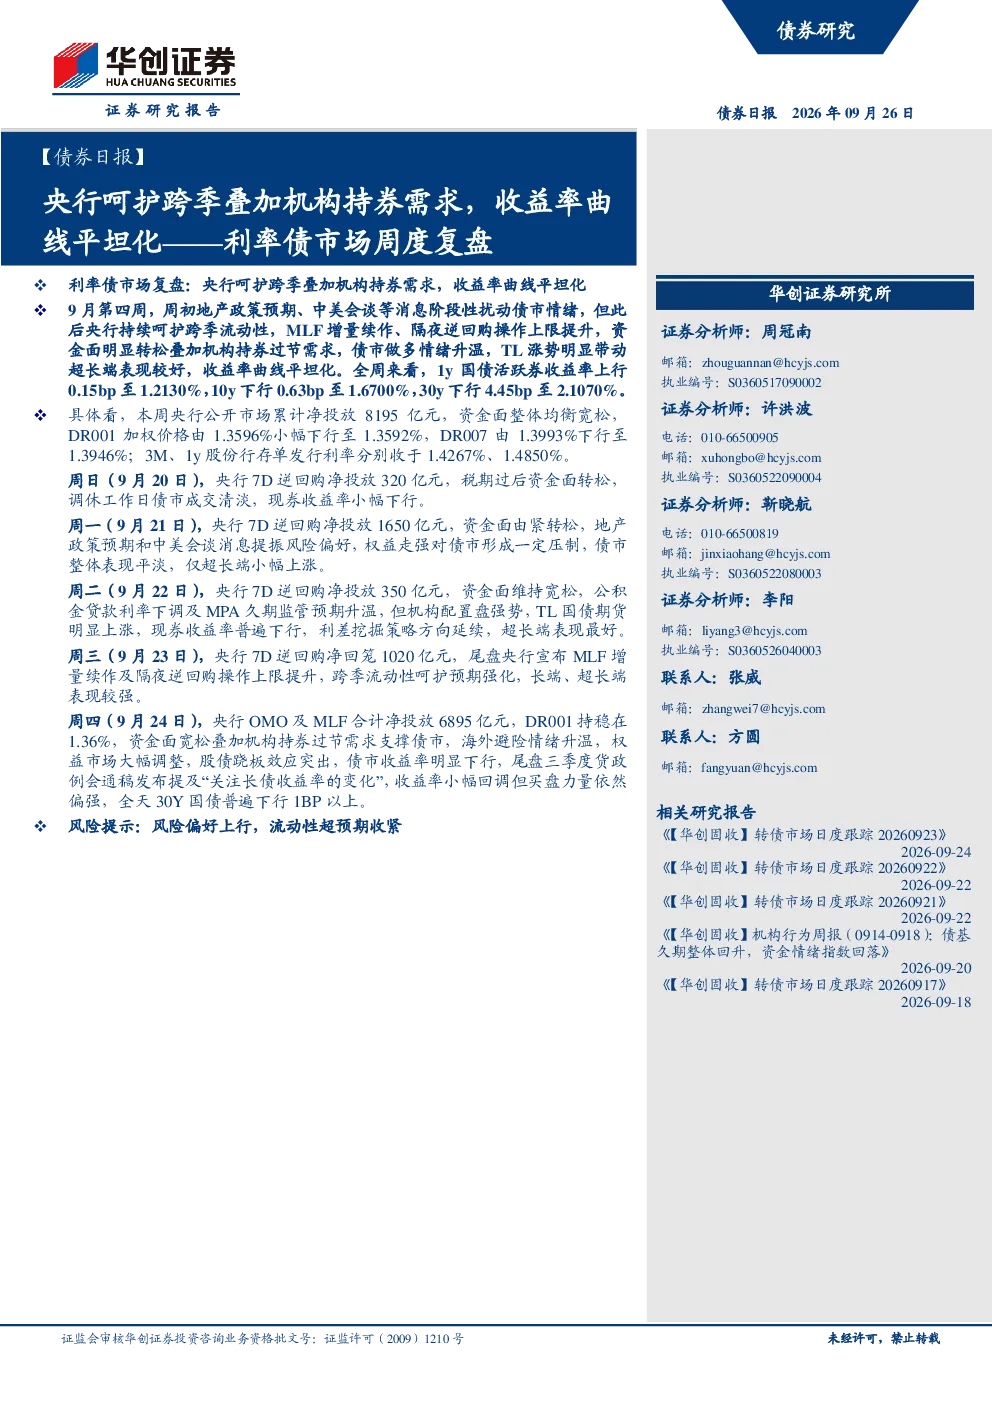
本周利率债市场呈现收益率曲线平坦化趋势。初期受地产政策预期、中美会谈等消息扰动,随后央行通过MLF增量续作、提升隔夜逆回购操作上限等措施呵护流动性,资金面明显转松。机构持券过节需求增强,推动债市做多情绪,TL涨势带动超长端表现较好。1年期国债活跃券收益率上行0.15bp,10年期下行0.63bp,30年期下行4.45bp。
央行在本周采取了哪些流动性管理措施?
央行在本周通过公开市场操作累计净投放8195亿元,资金面整体均衡宽松。具体措施包括:周日净投放320亿元,周一净投放1650亿元,周二净投放350亿元,周三净回笼1020亿元,周四OMO及MLF合计净投放6895亿元。同时,央行宣布MLF增量续作及隔夜逆回购操作上限提升,对长端、超长端表现形成支撑。
机构持券需求对债市有何影响?
机构持券过节需求增强,推动债市做多情绪升温。资金面宽松叠加机构配置盘强势,带动现券收益率普遍下行,超长端表现最好。国债、国开债期限利差均收窄,10年期国债与1年期利差收窄1.11BP至44.11BP,10年期国开债与1年期利差收窄0.05BP至35.55BP。
本周市场成交量和价格有何变化?
本周债市成交清淡,资金面整体均衡宽松。DR001加权价格由1.3596%小幅下行至1.3592%,DR007由1.3993%下行至1.3946%。3M、1年期股份行存单发行利率分别为1.4267%、1.4850%。现券收益率普遍下行,超长端表现更强,长端、超长端在央行政策支持下表现较好。
本报告提示的主要风险是什么?
本报告提示的主要风险包括:风险偏好上行可能导致资金流向变化,流动性超预期收紧可能影响市场情绪。需关注后续政策动向和资金面变化,以及宏观经济数据对债市的影响。当前市场在央行呵护下保持宽松,但需警惕潜在风险因素。
你可能感兴趣
利率债市场周度复盘:央行呵护跨季叠加机构持券需求,收益率曲线平坦化
金融华创证券2026-09-26
利率债市场周度复盘:月末资金收敛叠加宽货币预期升温,收益率曲线平坦化
华创证券2026-08-02
利率债市场周度复盘:资金平稳跨季,曲线陡峭化
华创证券2025-06-29
利率债市场周度复盘:资金转松叠加股债跷板效应压制,收益率曲线陡峭化
华创证券2026-08-30
周度概览:央行投放逆回购对冲跨节、利率债净融资扩量、经济供强需弱延续,收益率曲线走平
金元证券2026-09-20
利率债市场周度复盘:央行呵护下资金担忧缓解,十债创年内新低
华创证券2026-05-30
利率债市场周度复盘:央行呵护资金但股市和费率新规扰动下债市弱势震荡
华创证券2025-09-27
利率债市场周度复盘:政治局会议增量有限叠加持券过节,收益率波动下行
华创证券2026-05-04
——利率债市场周度复盘:跨半年资金及隔夜OMO预期波动,收益率窄震荡
华创证券2026-06-28
——利率债市场周度复盘:基金新规等利空影响下,收益率曲线熊陡
金融华创证券2025-11-30