猜你想问
本周债市收益率曲线走平的主要原因是什么?
本周债市收益率曲线走平主要受资金面、经济数据和海外因素共同影响。资金面上,税期冲击叠加季末因素导致短期资金面波动,央行通过持续投放逆回购和重启跨季14D逆回购进行对冲,使得资金利率先升后降,整体保持平稳。经济方面,经济供强需弱延续,基本面修复基础尚待巩固。海外因素也起到一定作用。这些因素共同作用导致收益率曲线走平。后续需关注资金面波动、政府债供给节奏和央行货币政策调控信号。
利率债和信用债的期限利差及等级利差表现如何?
利率债方面,收益率多数下行,期限利差整体收窄。国债、政策性金融债和地方债收益率均呈现中短期下行、长期下行的趋势,30Y-10Y和10Y-1Y期限利差均收窄。信用债方面,期限利差收窄,等级利差分化。城投债5Y-3Y期限利差收窄,AAA级信用债期限利差普遍收窄,但中低等级信用债等级利差有所扩大。这些变化反映了市场对不同信用等级和期限债券的风险偏好变化。
本周债市的核心观点是什么?
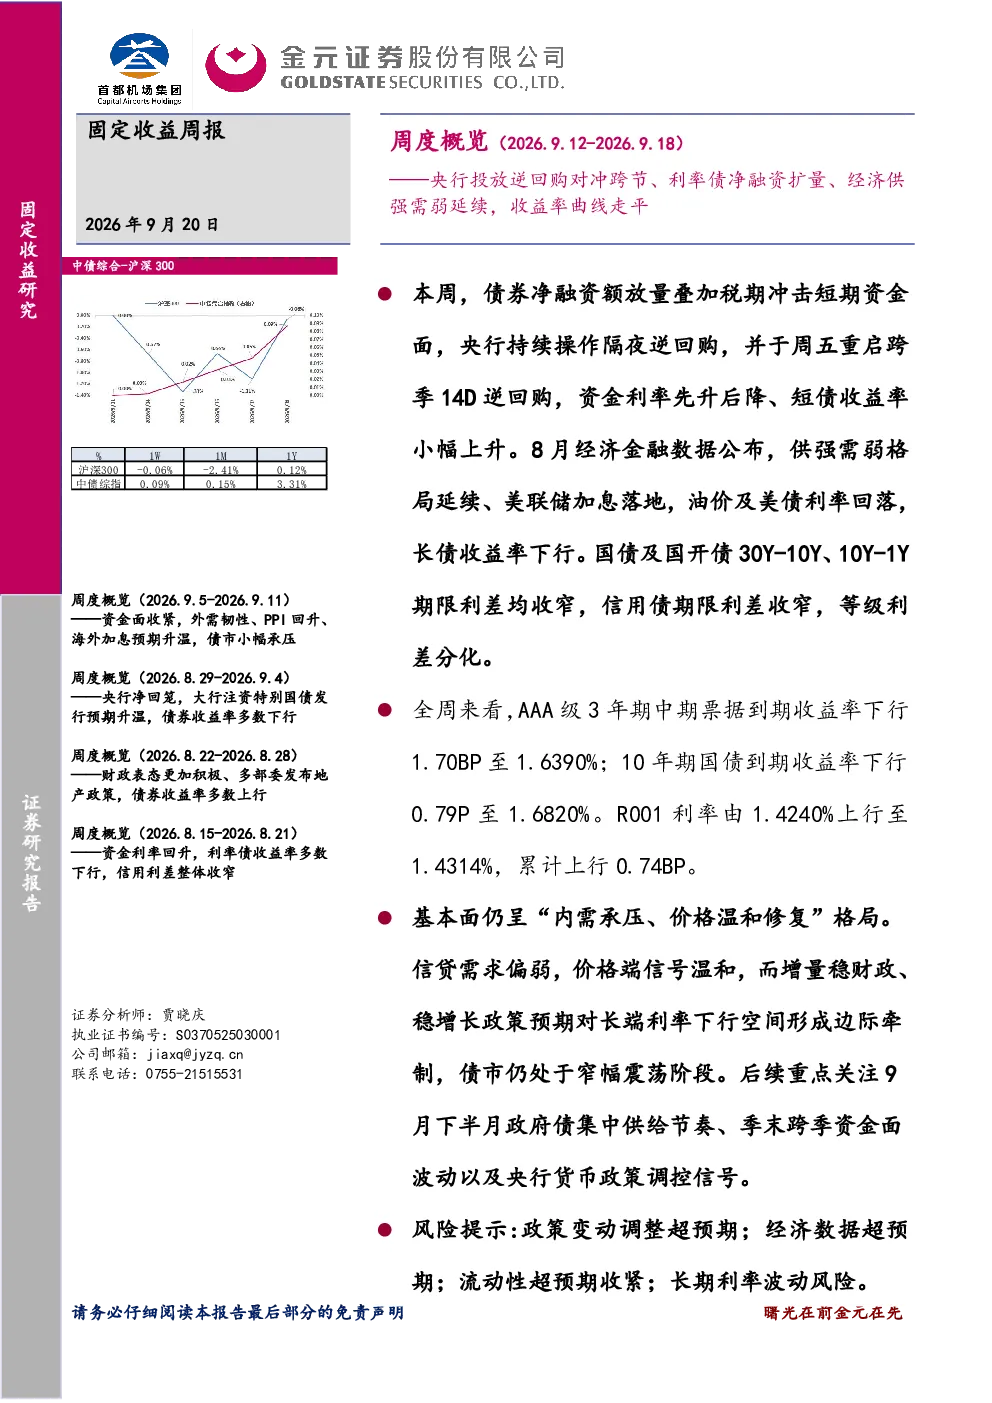
本周债市的核心观点是收益率曲线走平,主要受资金面、经济数据和海外因素共同影响。资金面方面,央行通过持续投放逆回购和重启跨季14D逆回购对冲税期和季末因素导致的短期资金面波动,资金利率整体保持平稳。债券供给方面,利率债发行和到期额均大幅增加,净融资额显著提升;信用债净融资额也有所增加。曲线及利差方面,利率债和信用债的期限利差均有所收窄,但等级利差分化。10年期国债收益率下行0.79BP至1.6820%,AAA级3年期中期票据到期收益率下行1.70BP至1.6390%。债市展望方面,央行持续呵护季末流动性,资金面整体维持平稳偏松格局,但基本面修复基础尚待巩固,增量稳财政、稳增长政策预期对长端利率下行空间形成边际牵制,债市仍处于窄幅震荡阶段。
当前债市的市场现状如何?
当前债市的市场现状是收益率曲线走平,资金面整体维持平稳偏松格局。税期和季末因素导致短期资金面波动,但央行通过持续投放逆回购和重启跨季14D逆回购进行对冲,使得资金利率先升后降,整体保持平稳。利率债和信用债的期限利差均有所收窄,但等级利差分化。10年期国债收益率下行0.79BP至1.6820%,AAA级3年期中期票据到期收益率下行1.70BP至1.6390%。信用债净融资额较上周增加。债市整体处于窄幅震荡阶段,后续需关注政府债供给节奏、季末资金面波动和央行货币政策调控信号。
本报告提示的主要风险有哪些?
本报告提示的主要风险包括政策变动调整超预期、经济数据超预期、流动性超预期收紧和长期利率波动风险。政策变动调整超预期可能导致市场预期发生变化,影响债券收益率。经济数据超预期可能改变市场对经济基本面的判断,进而影响债券需求。流动性超预期收紧可能导致资金利率上升,推高债券收益率。长期利率波动风险则反映了市场对未来利率走势的不确定性,可能导致长端债券价格波动。这些风险因素需持续关注。