猜你想问
本周利率债市场的主要走势是什么?
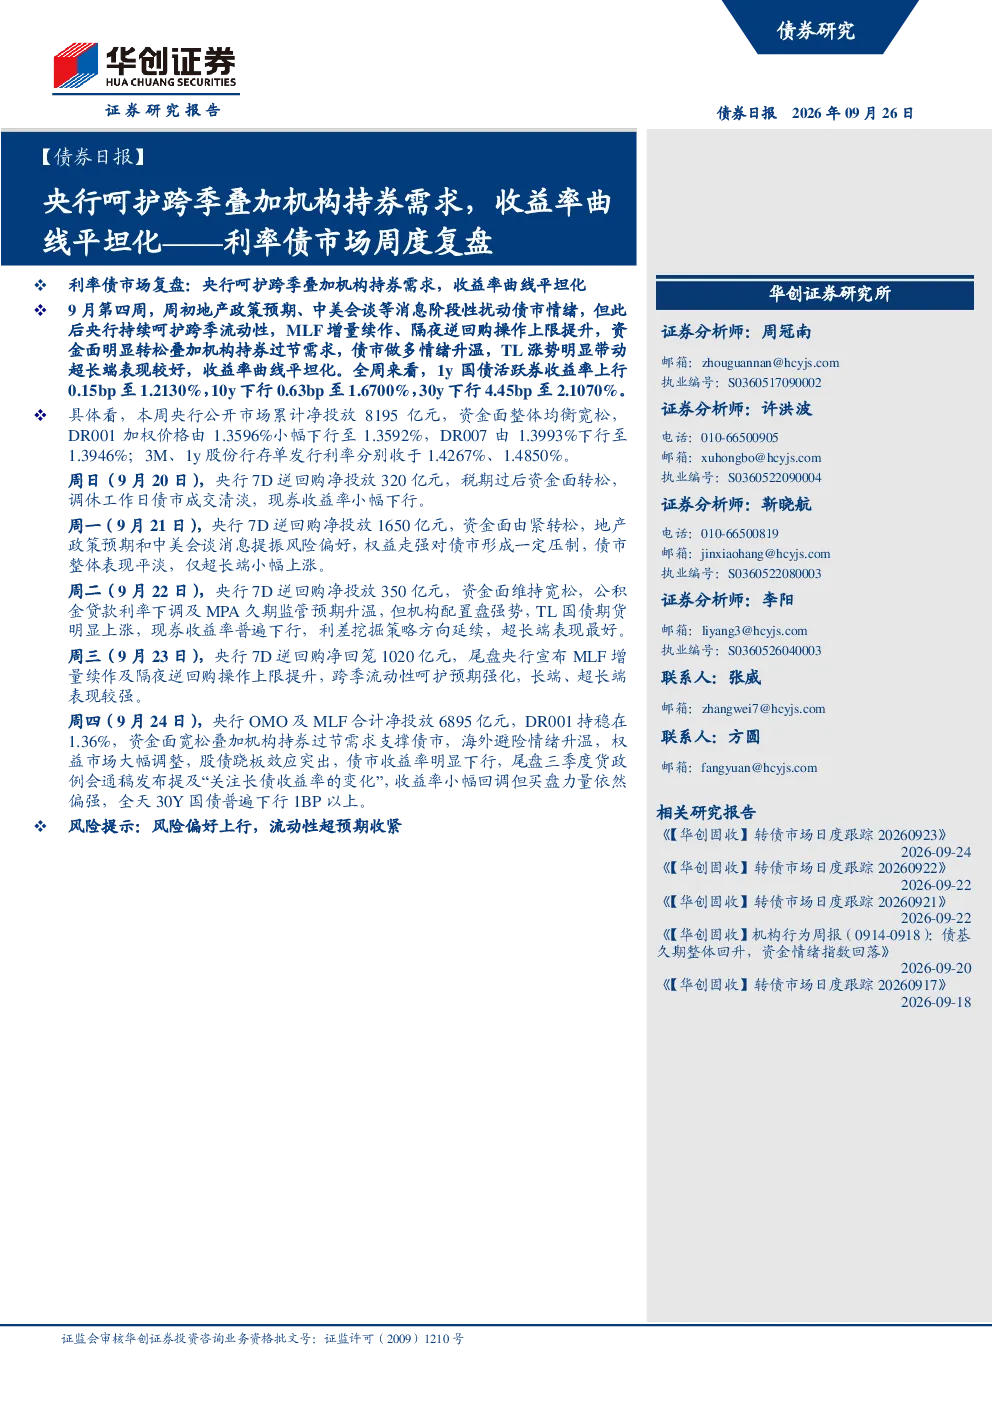
本周利率债市场呈现收益率曲线平坦化的趋势。初期受地产政策预期、中美会谈等消息扰动,但央行通过MLF增量续作和隔夜逆回购操作上限提升等手段呵护跨季流动性,资金面明显转松。同时,机构因过节需求增强而持券,推动债市做多情绪升温。1年期国债活跃券收益率上行0.15bp,10年期下行0.63bp,30年期下行4.45bp。国债、国开债期限利差均收窄,显示市场整体表现平稳。
央行在本周采取了哪些操作影响市场?
央行在本周通过多种公开市场操作影响市场。累计净投放8195亿元,资金面整体均衡宽松。DR001、DR007加权价格小幅下行,显示短期资金成本有所降低。关键操作包括周日净投放320亿元,周一净投放1650亿元,周二净投放350亿元,周三净回笼1020亿元但宣布MLF增量续作及隔夜逆回购操作上限提升,周四OMO及MLF合计净投放6895亿元。这些操作有效维持了市场流动性,对债市走势起到支撑作用。
机构持券需求对债市有何影响?
机构持券过节需求在本周对债市产生了积极影响。随着机构配置盘的强势,现券收益率普遍下行,尤其是超长端表现最好。30年期国债普遍下行1BP以上,反映机构在节前调整持仓,增加对长期债券的需求。这种需求支撑了债市做多情绪,推动收益率曲线趋于平坦。机构行为成为影响债市短期走势的重要因素之一。
本周收益率曲线的变化有何特点?
本周收益率曲线呈现平坦化趋势,国债和国开债的期限利差均收窄。具体表现为国债短端品种收益率上行0.29BP,长端品种收益率下行0.82BP;国开债短端品种收益率下行0.83BP,长端品种收益率下行0.88BP。10年期国债与1年期国债利差收窄1.11BP至44.11BP,国开债利差收窄0.05BP至35.55BP。整体变化显示市场对流动性宽松的预期增强,长端压力有所缓解,曲线趋于平坦。
本报告提示的主要风险是什么?
本报告提示的主要风险包括风险偏好上行和流动性超预期收紧。风险偏好上行可能导致资金流向其他资产类别,减少对债券的需求;而流动性超预期收紧则可能推高资金成本,增加债券发行压力。这两类因素都可能对债市走势产生不利影响,需要投资者密切关注市场动态和政策变化。