猜你想问
这份研报主要讲了什么内容?
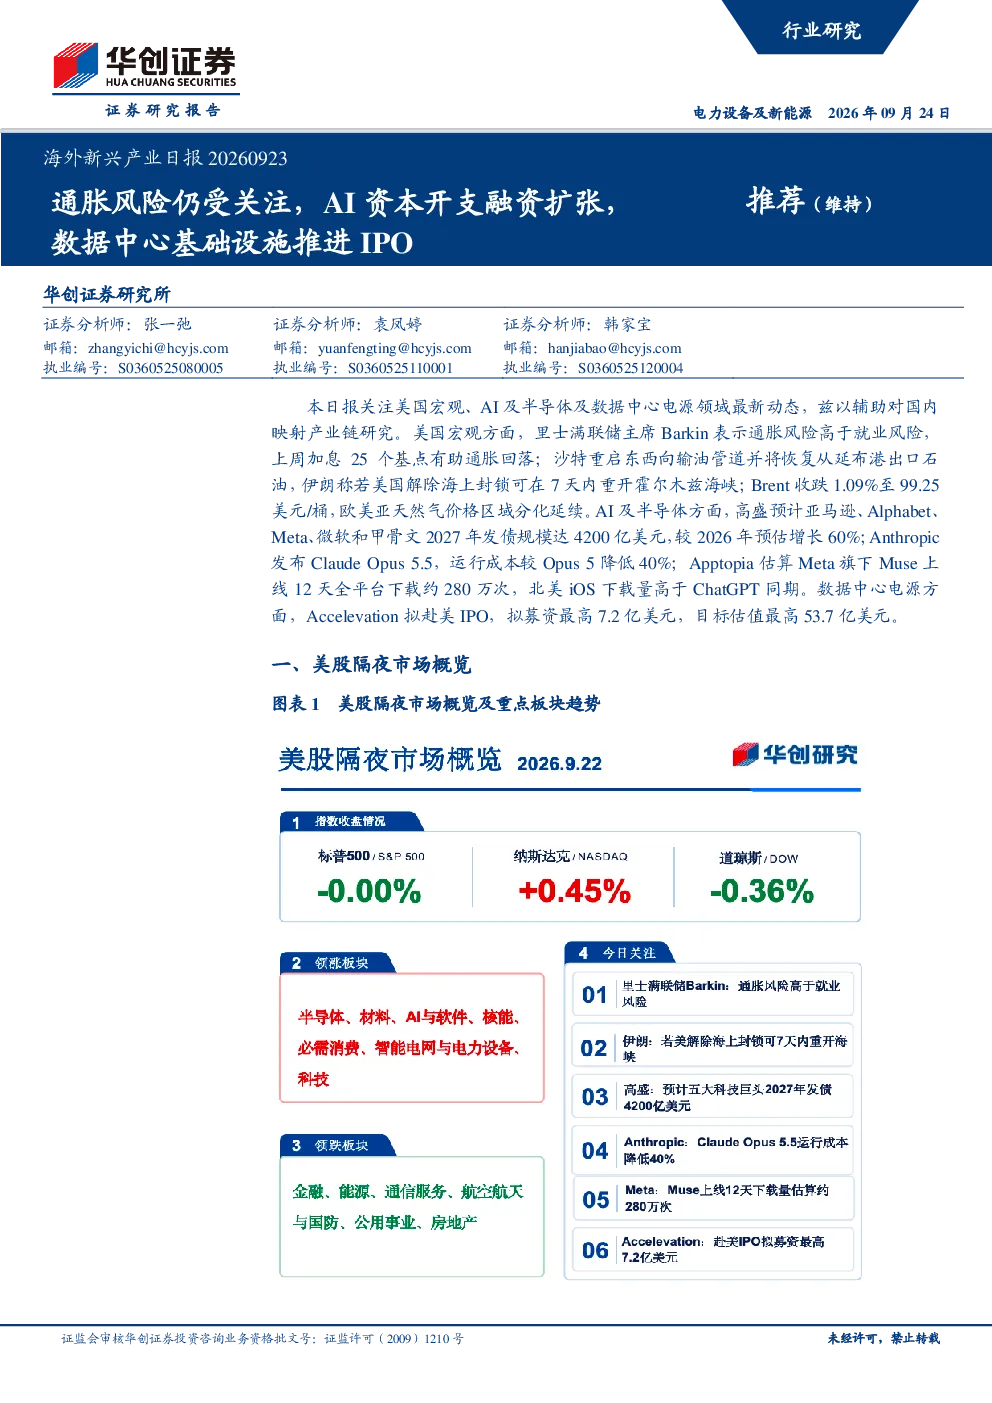
本报告关注海外新兴产业动态,核心内容包括美国通胀风险分析,指出里士满联储主席Barkin认为通胀风险高于就业风险,并提及沙特重启输油管道及伊朗霍尔木兹海峡石油供应情况。同时,报告分析了AI及半导体领域,科技巨头如亚马逊、Alphabet等预计2027年发债规模将大幅增长,AI模型成本持续下降,商业化应用加速。此外,数据中心电源领域企业Accelevation推进美股IPO,显示市场对该领域需求持续增长。最后,报告提示了美国通胀回落及货币政策转松不及预期等风险点。
AI行业发展趋势如何?
AI行业发展趋势呈现资本开支融资扩张态势。高盛预测亚马逊、Alphabet、Meta等科技巨头2027年发债规模将大幅增长,约35%的资本开支将由债务融资支持。同时,AI模型成本持续下降,Anthropic发布的Claude Opus 5.5模型运行成本较前代降低40%,输入输出价格分别为每百万Token 4美元和20美元。商业化应用加速,Meta旗下AI应用Muse上线12天内下载量即达280万次,显示出AI技术正加速融入市场。
报告重点分析了哪些方向?
报告重点分析了美国通胀风险与油气供应进展,科技巨头AI资本开支融资需求,以及数据中心电源领域IPO动态。在通胀方面,关注美联储加息政策对通胀回落的成效及是否需要进一步收紧;在AI领域,聚焦科技巨头融资需求上升及AI模型成本下降趋势;在数据中心电源领域,关注Accelevation的IPO进程及市场对该领域的需求增长情况。
当前市场现状如何判断?
当前市场现状呈现多领域动态发展。美国通胀风险仍是关注焦点,但油气供应端出现新进展可能影响能源价格。AI行业正经历资本开支融资扩张,模型成本下降,商业化应用加速等积极变化。数据中心电源领域需求持续增长,企业如Accelevation推进IPO显示出市场活力。整体来看,新兴产业在资本、技术及应用层面均呈现活跃发展态势。
研报提示了哪些风险?
研报提示了美国通胀回落及货币政策转松不及预期风险,中东能源供应改善不及预期风险,以及AI商业化及数据中心建设进度不及预期风险。具体而言,通胀回落和货币政策转松不及预期可能影响市场流动性及投资环境;中东能源供应改善不及预期可能持续影响能源价格;AI商业化及数据中心建设进度不及预期则可能影响相关产业链的发展速度和市场表现。