猜你想问
东航物流这份研报主要讲了什么?
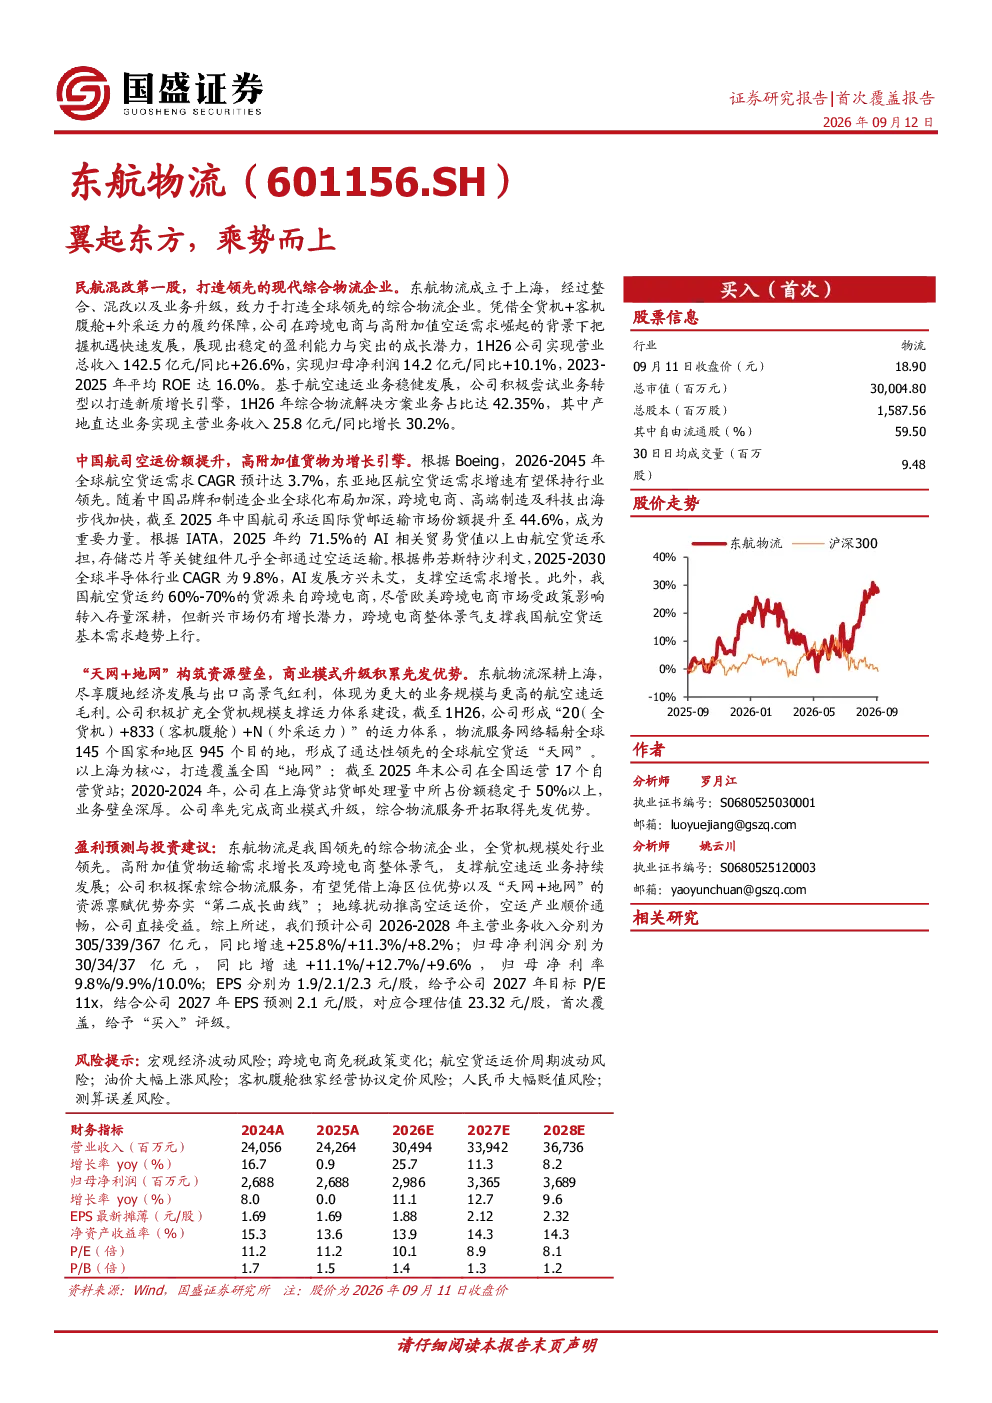
这份研报全面分析了东航物流的业务布局与发展前景。报告重点介绍了东航物流的三大核心业务:航空速运(含全货机运输和客机腹舱业务)、地面综合服务(含货站操作、多式联运和仓储业务)以及综合物流解决方案(含跨境电商、同业供应链、定制化物流和产地直达业务)。其中,航空速运业务受益于高附加值产业发展,2025年收入规模达109亿元,同比增长20.8%;地面综合服务收入稳增,2020-2025年业务处理量CAGR为1.6%;综合物流解决方案收入增长迅猛,2020-2025年收入CAGR达16.6%。报告还分析了公司突出的盈利能力,2023-2025年归母净利润稳定增长,归母净利率分别为12.1%、11.2%、11.1%。此外,报告深入探讨了东航物流的核心竞争力,如长三角区位优势、独特的“天网+地网”资源壁垒、单一B777F机队经济性以及商业模式升级先发优势。
航空货运行业未来发展趋势如何?
航空货运行业未来发展趋势向好。全球航空货运需求稳增,亚太地区增速领先,预计2026-2045年全球航空货运需求CAGR达3.7%,东亚地区增速尤为突出。中国航司在国际货邮运输市场份额持续提升,预计2025年达44.6%。高附加值货物(如AI相关产品)和跨境电商成为重要增长引擎,支撑空运需求。跨境电商市场规模预计2029年达4.3万亿元,为航空货运提供稳定基本需求。这些趋势为东航物流等航空货运企业带来广阔的发展空间。
东航物流的核心竞争优势体现在哪些方面?
东航物流的核心竞争优势显著。首先,公司立足长三角,深耕上海,充分分享区域经济发展红利和进出口高景气红利。其次,构筑了独特的“天网+地网”资源壁垒,“天网”方面,公司运营20架B777全货机,覆盖全球145个国家和地区,并通过独家协议掌控东航客机腹舱资源;“地网”方面,公司运营17个自营货站,上海两场市占率领先,形成全国性网络。此外,公司拥有国内最大的单一B777F机队,运营成本低效率高。最后,公司率先完成商业模式升级,从“运运力”到“运方案”,聚焦高附加值赛道,积累先发优势,并引入战略投资者,客户沉淀领先,业务粘性高,方案设计能力具备一定壁垒。
当前航空货运市场状况如何?
当前航空货运市场状况积极。全球航空货运需求保持稳定增长,亚太地区增速尤为突出,中国航司市场份额持续提升。高附加值货物和跨境电商是主要增长动力,跨境电商市场的快速发展为航空货运提供了持续的基本需求。东航物流作为民航混改第一股,在航空速运、地面综合服务和综合物流解决方案等领域均表现稳健,航空速运业务收入规模持续扩大,综合物流解决方案业务增长迅猛,盈利能力突出。这些因素共同支撑了航空货运市场的良好发展态势。
东航物流研报是否存在风险提示?
东航物流研报中提示的风险因素主要包括:市场竞争加剧可能影响业务增长,航空货运行业受宏观经济波动和政策影响较大,油价等成本波动可能影响盈利水平,以及公司业务拓展和模式升级过程中可能面临的不确定性。此外,全球地缘政治风险和疫情反复也可能对航空货运行业带来冲击。投资者需关注这些风险因素,结合公司自身竞争优势和发展战略进行综合判断。