猜你想问
险资另类投资的核心内容是什么?
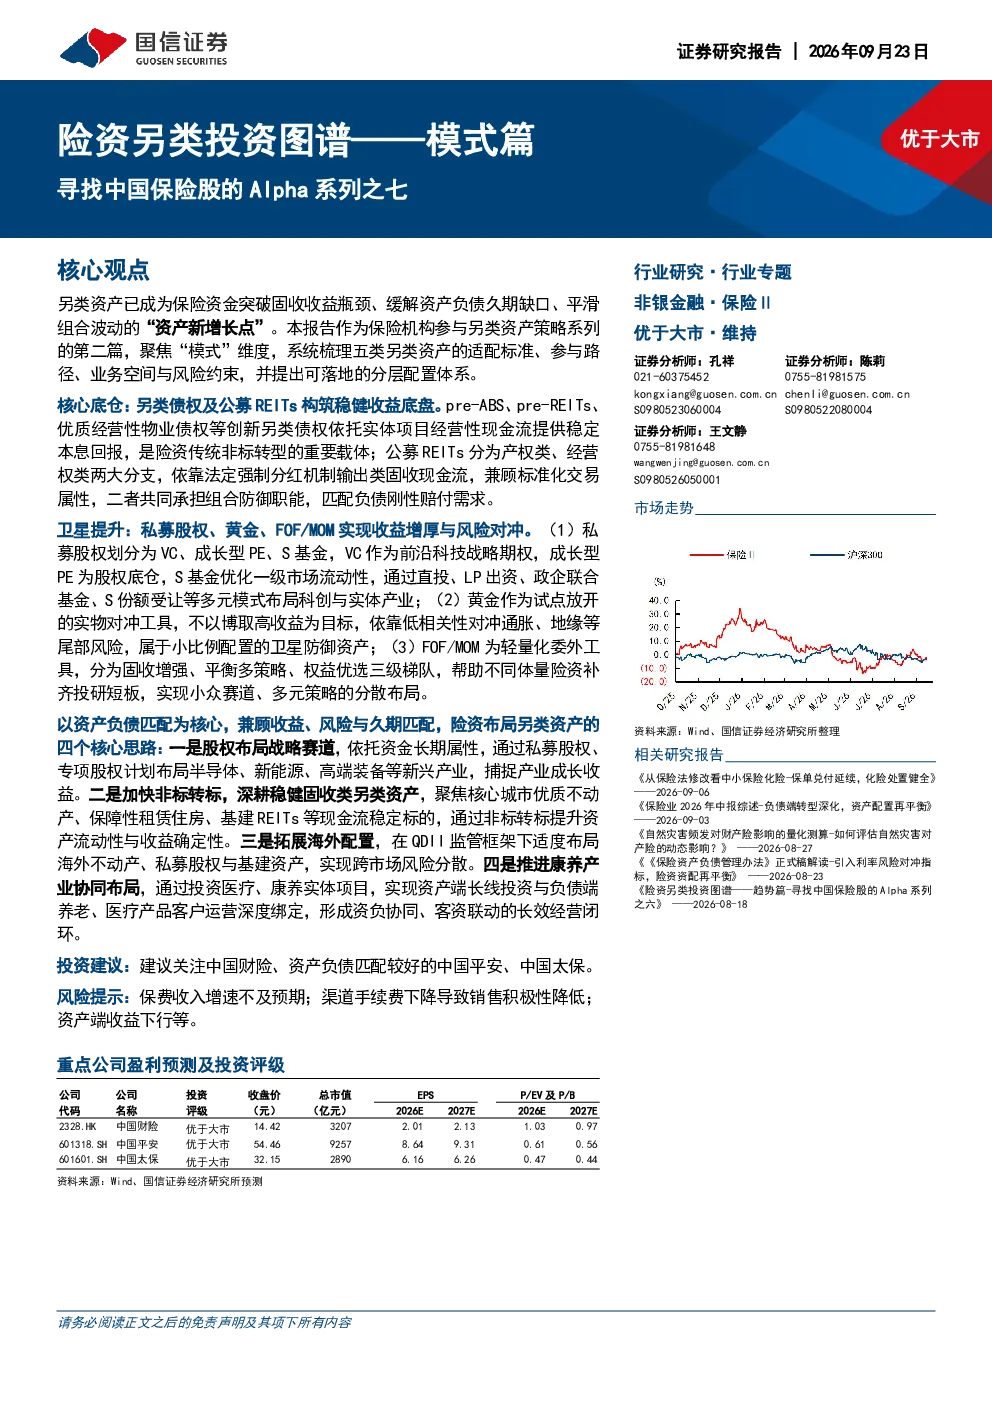
险资另类投资的核心内容是突破固收收益瓶颈,通过系统梳理另类资产的适配标准、参与路径、业务空间与风险约束,构建分层配置体系。报告聚焦模式维度,涵盖另类债权、公募REITs、私募股权、黄金、FOF/MOM五类资产,提出核心底仓稳健打底与卫星资产弹性增效的立体化配置策略。
报告重点分析了哪些赛道/行业发展趋势?
报告重点分析了私募股权中的VC、成长型PE、S基金,以及另类债权中的pre-ABS、pre-REITs、优质物业配套债权等赛道。聚焦半导体、新能源、高端装备等新兴产业,以及核心城市优质不动产、保障性租赁住房、基建REITs等现金流稳定标的,通过非标转标提升流动性与收益确定性,并拓展海外配置与康养产业协同布局。
报告如何分析险资布局另类资产的路径?
报告提出四条核心布局思路:股权布局战略赛道,通过私募股权、专项股权计划布局新兴产业;加快非标转标,深耕稳健固收类另类资产;拓展海外配置,实现跨市场风险分散;推进康养产业协同布局,形成资负协同、客资联动的长效经营闭环。并测算出另类债权、私募股权、公募REITs、黄金的理论增量空间。
当前险资另类投资的市场现状如何?
当前险资另类投资以不动产配置比例3%、股权投资比例7.36%为行业均值,报告测算若提升至10%和10%的中长期均衡中枢,对应另类债权、私募股权的理论增量空间分别为2.69万亿元和1万亿元。公募REITs配置比例目标为0.5%短期和1%中长期,对应规模约1924亿元和3848亿元。黄金理论上限约3848亿元,10家试点机构可带来约2000亿元的合规配置增量空间。
研报提示了哪些相关风险?
研报提示的主要风险包括保费收入增速不及预期、渠道手续费下降导致销售积极性降低、资产端收益下行等。需关注另类资产底层项目的经营性现金流稳定性、私募股权投资的J曲线效应与流动性匮乏问题、公募REITs的底层资产运营风险等。同时,需坚守现金流优先的底层投资哲学,拥抱金融产品创新,秉持长期价值投资理念。