猜你想问
这份研报主要分析了什么内容?
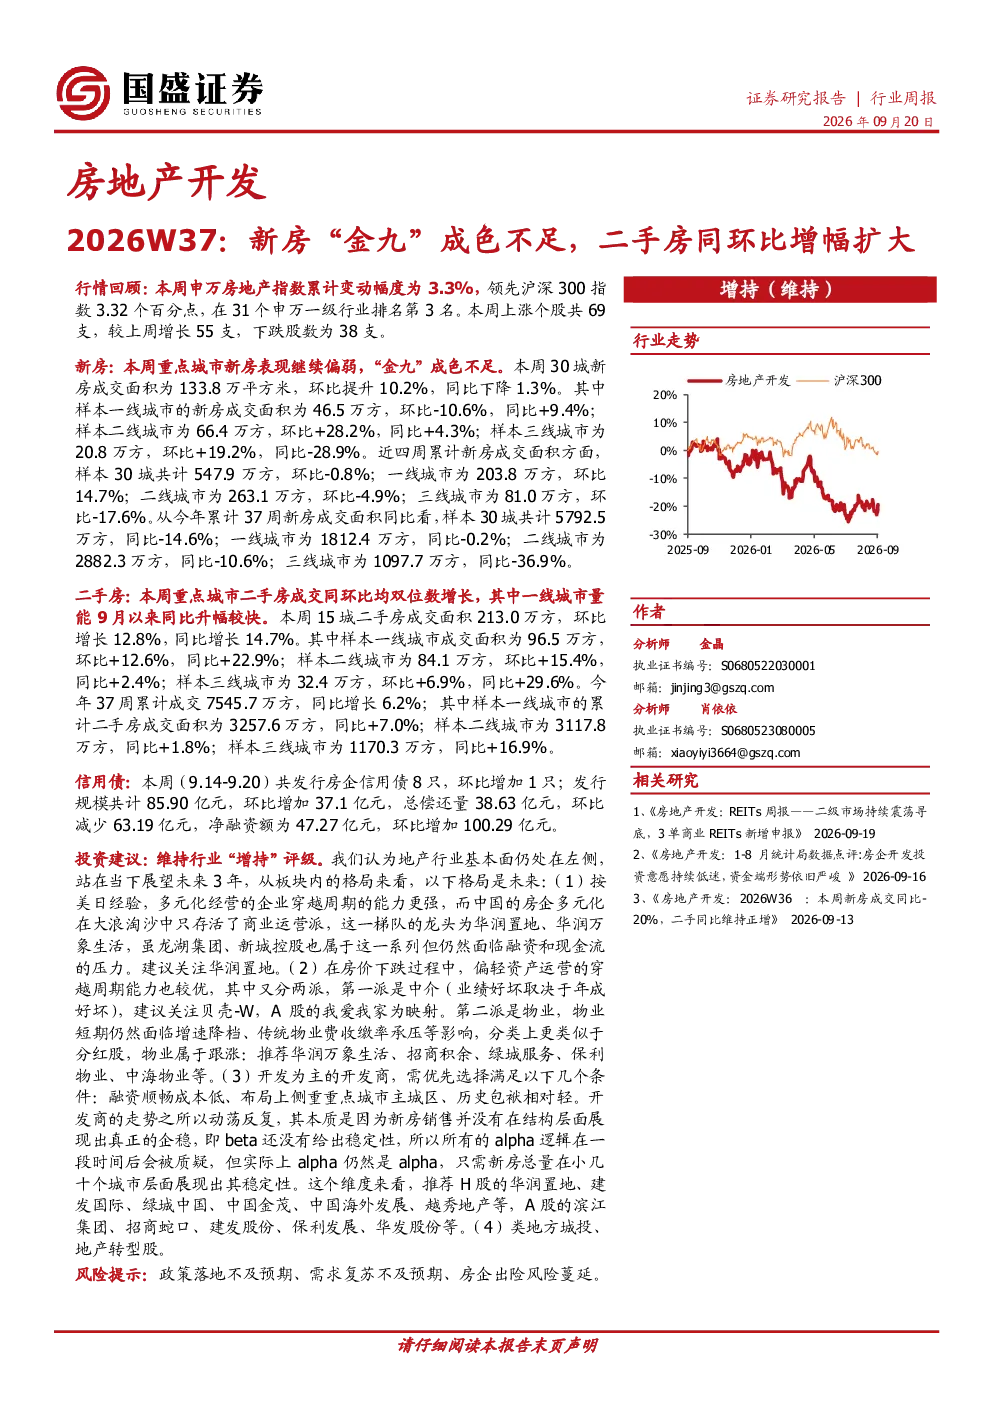
这份研报主要分析了2026年9月第三周中国房地产开发行业的市场表现。报告重点跟踪了30城新房和15城二手房成交数据,发现新房成交环比增长10.2%但同比下降1.3%,二手房成交环比增长12.8%且同比增长14.7%。同时,报告还关注了申万房地产指数上涨3.3%的行业整体表现,以及重点房企的信用债发行与偿还情况。
当前房地产赛道的发展趋势如何?
当前房地产赛道的发展趋势显示,二手房市场表现相对强劲,同环比增幅扩大,尤其在一二线城市更为明显。新房市场虽然环比有所增长,但同比仍面临下滑压力。行业整体基本面仍处左侧,未来几年内,多元化经营企业、轻资产运营企业、开发为主且融资顺畅的企业以及类地方城投和地产转型股将呈现差异化发展格局。
研报重点分析了哪些方向?
研报重点分析了新房与二手房成交量的同比环比变化,以及不同能级城市的市场表现差异。此外,报告还深入跟踪了重点房企的境内信用债发行、偿还和净融资情况,并从多元化经营、轻资产运营、开发为主和地产转型四个维度对行业内的企业进行了分类分析。
目前房地产市场的现状是怎样的?
目前房地产市场现状呈现分化态势。二手房市场活跃度提升,成交数据同环比均显著增长,尤其在一二线城市更为突出。新房市场则相对平稳,环比有所增长但同比仍显疲软。行业整体信用债市场有所回暖,净融资额环比增加,但主体评级仍以AAA为主,反映出市场对房企风险的担忧依然存在。
研报提示了哪些风险?
研报提示了三方面主要风险:一是政策落地效果可能不及预期,影响市场信心和需求;二是需求复苏可能缓慢,影响房地产销售和投资;三是部分房企出险风险可能蔓延,对行业稳定性和市场情绪产生负面影响。这些风险需持续关注,但报告未对具体房企或个股的风险进行详细分析。
你可能感兴趣
2022W36:受疫情影响新房销售面积同环比降幅扩大,“金九银十”或将成色不足
房地产国盛证券2022-09-12
房地产开发2026W32:本周新房成交同比-7.6%,二手房成交同环比双增
房地产国盛证券2026-08-16
房地产开发2026W29:本周新房成交同环比增长,二手房成交保持高位
房地产国盛证券2026-07-27
房地产开发行业周报2025W1:本周新房成交环比-16.8%,二手房环比-降22.3%
房地产国盛证券2025-01-05
房地产开发行业周报2026W27:进入7月淡季成交环比回落,二手房韧性强于新房
房地产国盛证券2026-07-12
房地产开发 /行业投资策略周报 /:房地产行业周报(2024年第12周)新房及二手房成交环比上涨
房地产财通证券2024-03-26
房地产开发行业周报2022W39:政策加码自上而下,新房成交同环比继续改善
房地产国盛证券2022-10-04
行业周报:新房成交面积同环比增长,1-8月房地产开发投资同比下降
房地产开源证券2025-09-21
房地产行业周报:新房二手房成交面积同环比增长,政策效果持续显著
房地产开源证券2024-12-01
行业周报:新房二手房成交面积同环比下降,扎实推进好房子建设
房地产开源证券2025-12-07