猜你想问
纯碱市场本周供给端有何变化?
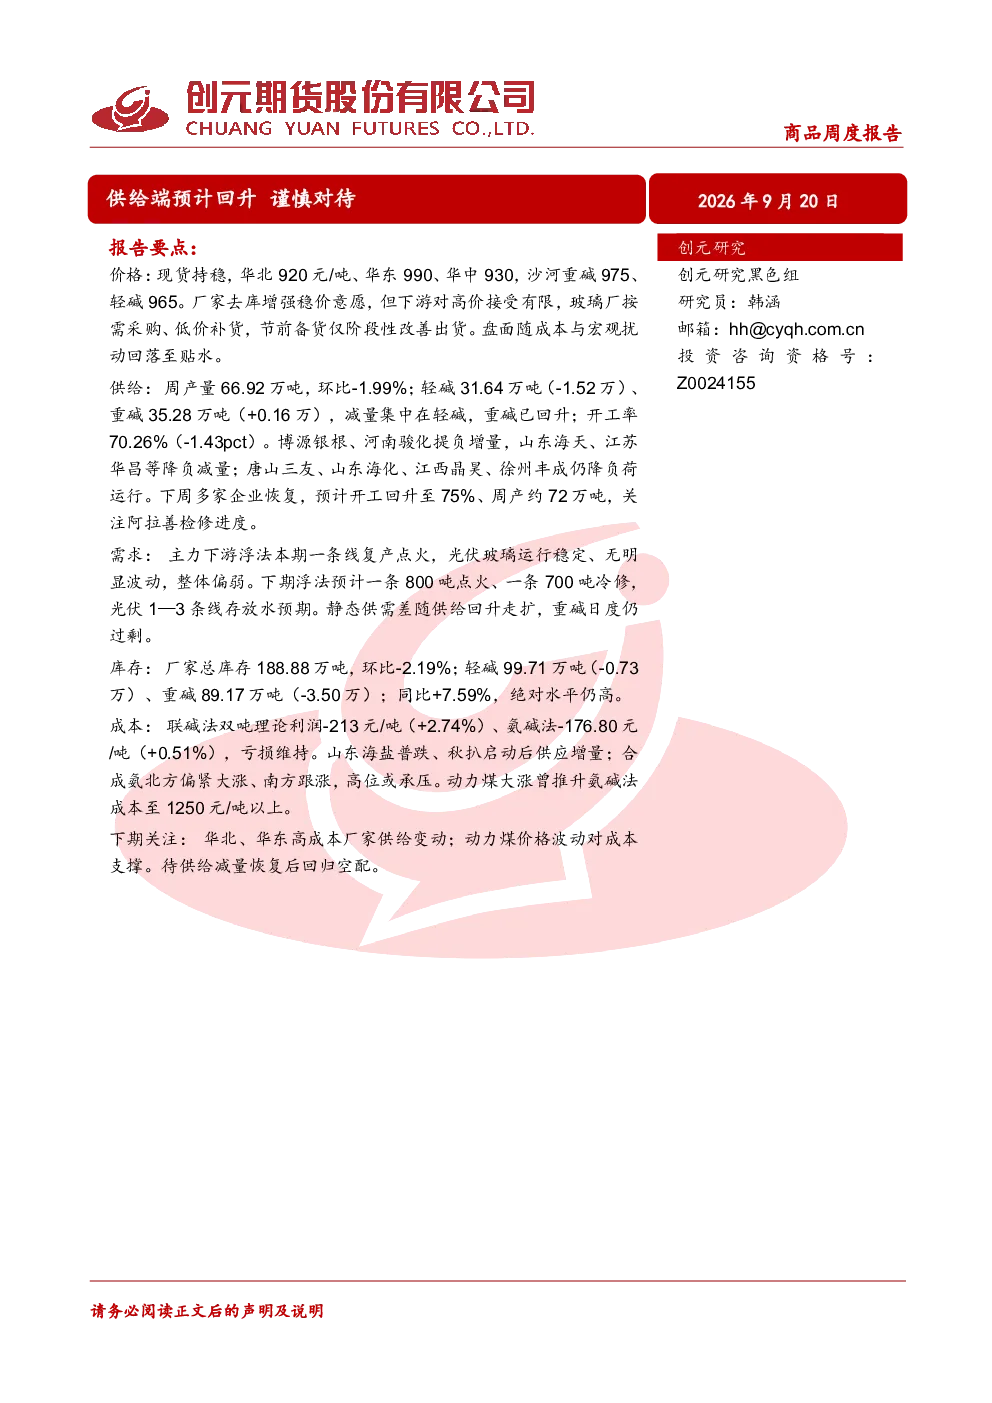
本周纯碱产量66.92万吨,环比下降1.99%,减量主要集中在轻碱,而重碱产量已回升。开工率为70.26%,较上周下降1.43个百分点。博源银根、河南骏化提负增量,而山东海天、江苏华昌等企业降负减量。唐山三友、山东海化、江西晶昊、徐州丰成等企业仍处于降负荷运行状态。下周多家企业预计恢复生产,预计开工率将回升至75%,周产量约72万吨。阿拉善地区的检修进度值得关注。
纯碱行业未来发展趋势如何?
纯碱行业未来发展趋势受成本端和供需关系双重影响。成本端,动力煤持续去库导致价格大幅上涨,推升煤化工和盐化工相关品种价格。供需方面,虽然出口量增加,但国内仍存在过剩问题。下游需求方面,光伏玻璃运行稳定但整体偏弱,玻璃企业按需采购和低价补货为主。未来需关注供给端恢复情况、成本支撑力度以及下游需求变化。
本报告重点分析了纯碱市场的哪些方面?
本报告重点分析了纯碱市场的供给、需求、库存、成本利润及进出口情况。供给端关注各企业产量变化和开工率波动;需求端分析下游玻璃行业开工情况;库存端关注厂家库存水平及同比变化;成本利润端评估联碱法和氨碱法的盈利状况;进出口端考察纯碱的出口和进口情况。报告强调成本与宏观扰动对市场走势的影响超过基本面。
当前纯碱市场现状如何判断?
当前纯碱市场现状表现为:前期利多因素已兑现,走势取决于成本端支撑力度。现货价格持稳,但下游接受高价有限。供给端本周减量,下周预计回升。需求端整体偏弱,光伏玻璃运行稳定。库存绝对水平仍高,供需差随供给回升走扩。成本端动力煤大涨推升成本,但亏损状态维持。进出口方面,出口增加但未能改善国内过剩局面。市场受成本与宏观扰动影响较大。
本报告提示哪些投资风险?
本报告提示的主要投资风险包括:供给端恢复可能导致前期利多转化为利空;成本端动力煤价格波动可能影响成本支撑力度;下游需求持续性取决于玻璃生产负荷及原料库存消化情况;库存绝对水平仍高,供需失衡问题依然存在;进出口增加未能缓解国内过剩局面。需关注华北、华东高成本厂家供给变动及阿拉善检修进度。