研报总结
第一章核心矛盾梳理
1.1 核心矛盾
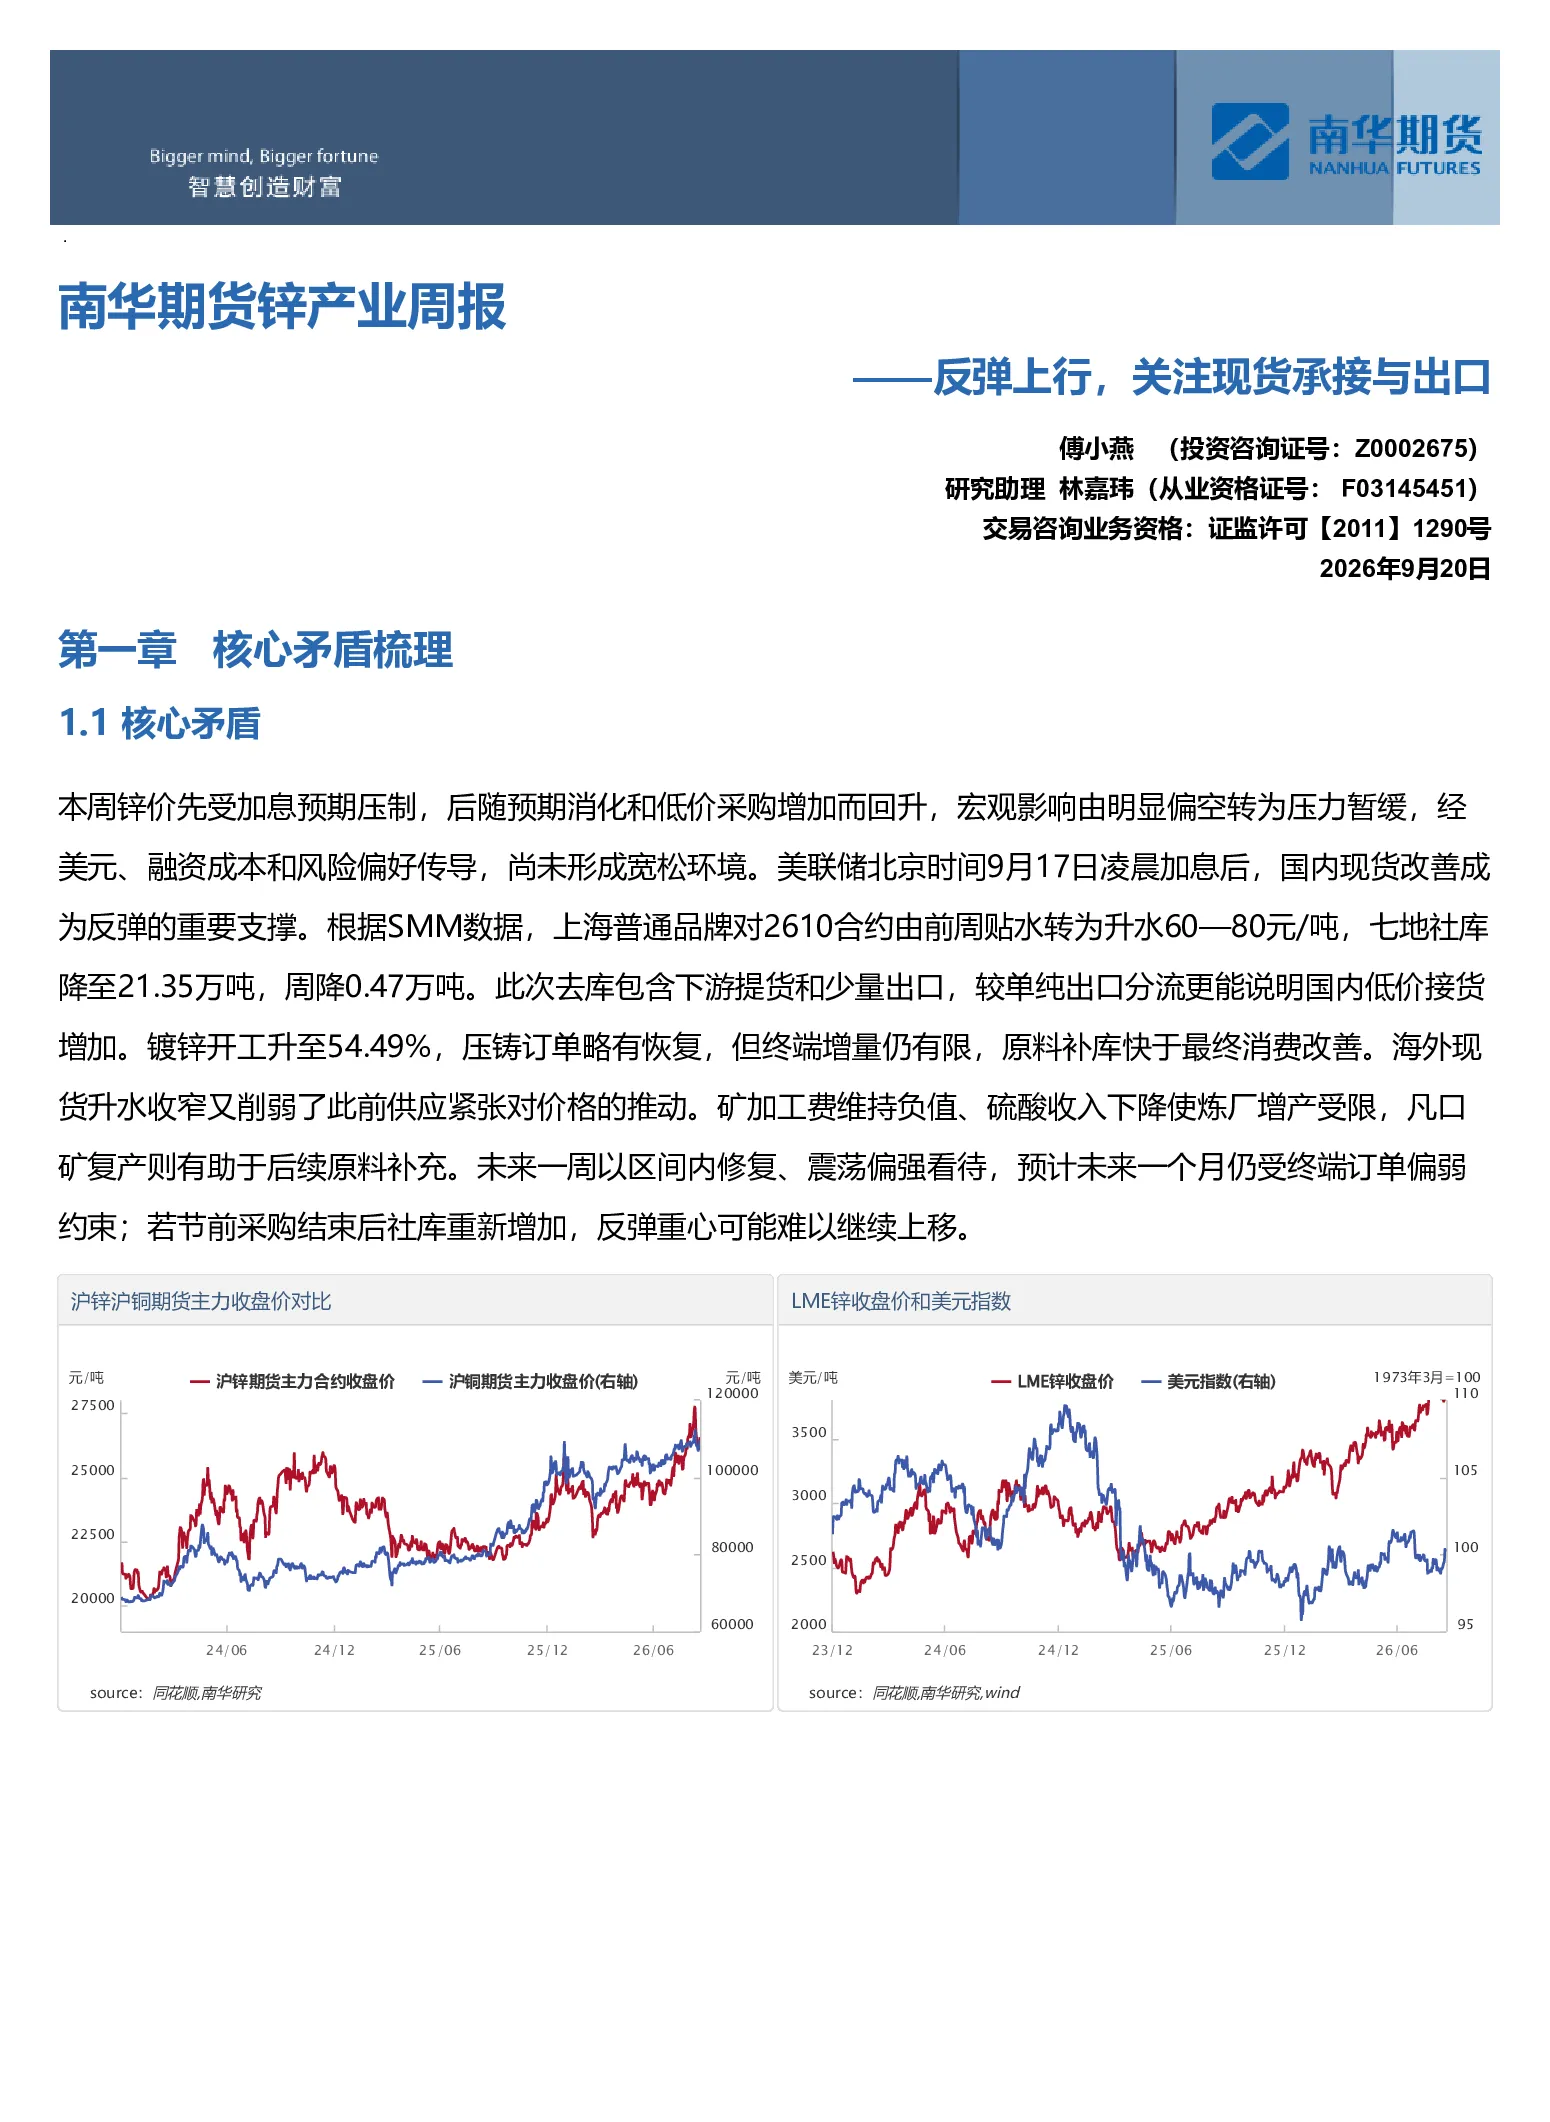
本周锌价先受加息预期压制,后随预期消化和低价采购增加而回升。宏观影响由偏空转为压力暂缓,但尚未形成宽松环境。美联储加息后,国内现货改善成为反弹支撑。SMM数据显示,上海普通品牌对2610合约由贴水转为升水60-80元/吨,七地社库降至21.35万吨,周降0.47万吨,显示国内低价接货增加。镀锌开工升至54.49%,压铸订单略有恢复,但终端增量有限,原料补库快于消费改善。海外现货升水收窄削弱了供应紧张对价格的推动。矿加工费维持负值、硫酸收入下降限制炼厂增产,凡口矿复产有助于后续原料补充。未来一周预计区间内修复、震荡偏强,但未来一个月仍受终端订单偏弱约束;若节前采购结束后社库重新增加,反弹重心可能难以继续上移。
市场正从加息前的价格回落转向节前补库支撑下的修复。现货转升水和社库下降增强下方承接,周尾涨价后的接货放缓则限制追涨。下周国内仅四个交易日,补库持续时间缩短,预计反弹中仍有反复。七地库存继续下降、上海升水保持坚挺,有望支持价格重心上移;若出口减弱、终端提货同步转慢,国内库存压力可能重新显现,不能仅凭负加工费推断锌价持续上涨。
*远端交易预期
2026年锌的矛盾在于精矿紧张向精炼减产传导的速度,以及全球金属库存重新分布。负加工费压缩冶炼收益,但副产品收入、原料库存和大厂复产使减产并非同步发生。海外溢价吸引国内出口可阶段性改善内盘平衡,后续又可能通过交仓缓和外盘短缺。年内趋势需由实际产量收缩或终端需求扩张确认,出口搬运库存本身难以持续创造总需求。
1.2 价格及价差预测
*价格走势研判:预计锌价短期仍有修复空间,但终端订单偏弱,反弹预计难以顺畅延续。价格回落后,下游采购和仓库出货均有改善,现货转为升水,使本轮回升获得了实际买盘支持。预计下周震荡偏强,涨幅更取决于企业在反弹后是否继续接货;若新增采购明显放慢,价格重心进一步上移的动力可能不足。
*现货与月差走势研判:国内现货升水预计保持坚挺,但继续上调的幅度有限。9月18日上海普通品牌对2610合约升水60-80元/吨,较前周已明显转强;同期2610较2611低35元/吨,节前出库仍有利于这一负月差收窄。随着补库接近尾声,现货升水可能先于期货价格转弱。海外近端供应则较前期缓和,LME现货升水回落,国内升水走高更多体现节前采购和流通货源的变化,尚不足以推动内外近月价格持续同步走强。
*价差研判:内外价差仍受出口流向影响。9月18日沪伦比值约6.8,锌锭进口窗口关闭,华东、华北仍有少量出口。出口分流有望继续减轻国内库存压力,不过海外现货升水下降后,这部分支撑可能减弱。预计下周沪伦比值窄幅波动;若海外交仓增加、出口吸引力下降,国内去库对下游实际用锌的依赖可能提高,现货偏强的持续时间也可能缩短。
1.3 风险提示
矿端扰动,冶炼端检修,宏观利率等
第二章本周重要信息及下周关注事件
2.1 本周重要信息
*【利多信息】
*[加息兑现与估值压力]:美联储9月16日加息25基点至3.75%-4.00%,政策仍偏紧,利率和美元约束金属估值;9月17-18日价格回升反映此前压力消化,不能据此判断货币转松。
*[国内去库及现货转强]:SMM截至9月17日七地社库21.35万吨,周降0.47万吨;9月18日上海普通品牌对2610升水60-80元/吨,前周贴水20-30元/吨,逢低提货增加,反弹获得现货支持。
*[矿端偏紧与复产并存]:SMM国产锌精矿周度TC为-2,100元/金属吨,环比持平;进口TC为-128.85美元/干吨。中金岭南9月16日公告称凡口矿9月17日起恢复生产,当前冶炼原料压力尚存,后续矿量增加可能缓解紧张,复产公告未提供可直接计入本周的新增锌锭量。
*【利空信息】
*[下游生产修复有限]:SMM本周镀锌开工54.49%,前值52.49%;压铸47.41%,前周约45.77%,低价订单和补库促进生产,传统五金及镀锌终端需求尚未明显增强,限制反弹高度。
*[海外近端紧张缓和]:LME数据,9月17日现货-三个月升水82.96美元/吨,9月11日为156.47美元/吨,升水收窄削弱海外结构性紧张的上推作用,但仍处明显升水,不能判断近端供应已经宽松。
2.2 下周重要事件关注
*国内:
*- 9月21-24日 七地库存、上海基差及出口提货:确认低价采购是否转化为连续出库,特别区分国内使用与出口分流。
*- 9月21-24日 镀锌、压铸订单和中秋排产:SMM预计镀锌开工小幅回落至54.32%,重点观察企业放假与终端订单分别造成的影响。
*- 9月24日夜盘及9月25日 中秋交易安排:上期所公告24日晚无夜盘、25-27日休市,节前缩短的交易和提货窗口可能使现货升水波动加大。
*国际:
*- 9月21-25日 LME交仓与现货-三个月升水:比较交仓后升水是否继续收窄,判断海外近端紧张对锌价的支撑强弱。
*- 9月25日 美国密歇根大学9月消费者信心及通胀预期终值:按该校公布日程,影响后续利率与美元预期;国内休市期间主要先传导至伦锌。
第三章盘面解读
*【内盘】
*∗单边走势和资金动向
*【外盘】
*【内外价差跟踪】
第四章估值和利润分析
*4.1 产业链上下游利润跟踪
*4.2 进出口利润跟踪
source:上海钢联,南华研究,SMM
第五章供需及库存推演
*5.1 供需平衡表推演
*5.2 供应端及推演
source:钢联化工, 南华研究,同花顺,南华研究
source:钢联化工, 南华研究
*5.3 需求端及推演
source:SMM,南华研究