猜你想问
这份研报主要分析了哪些内容?
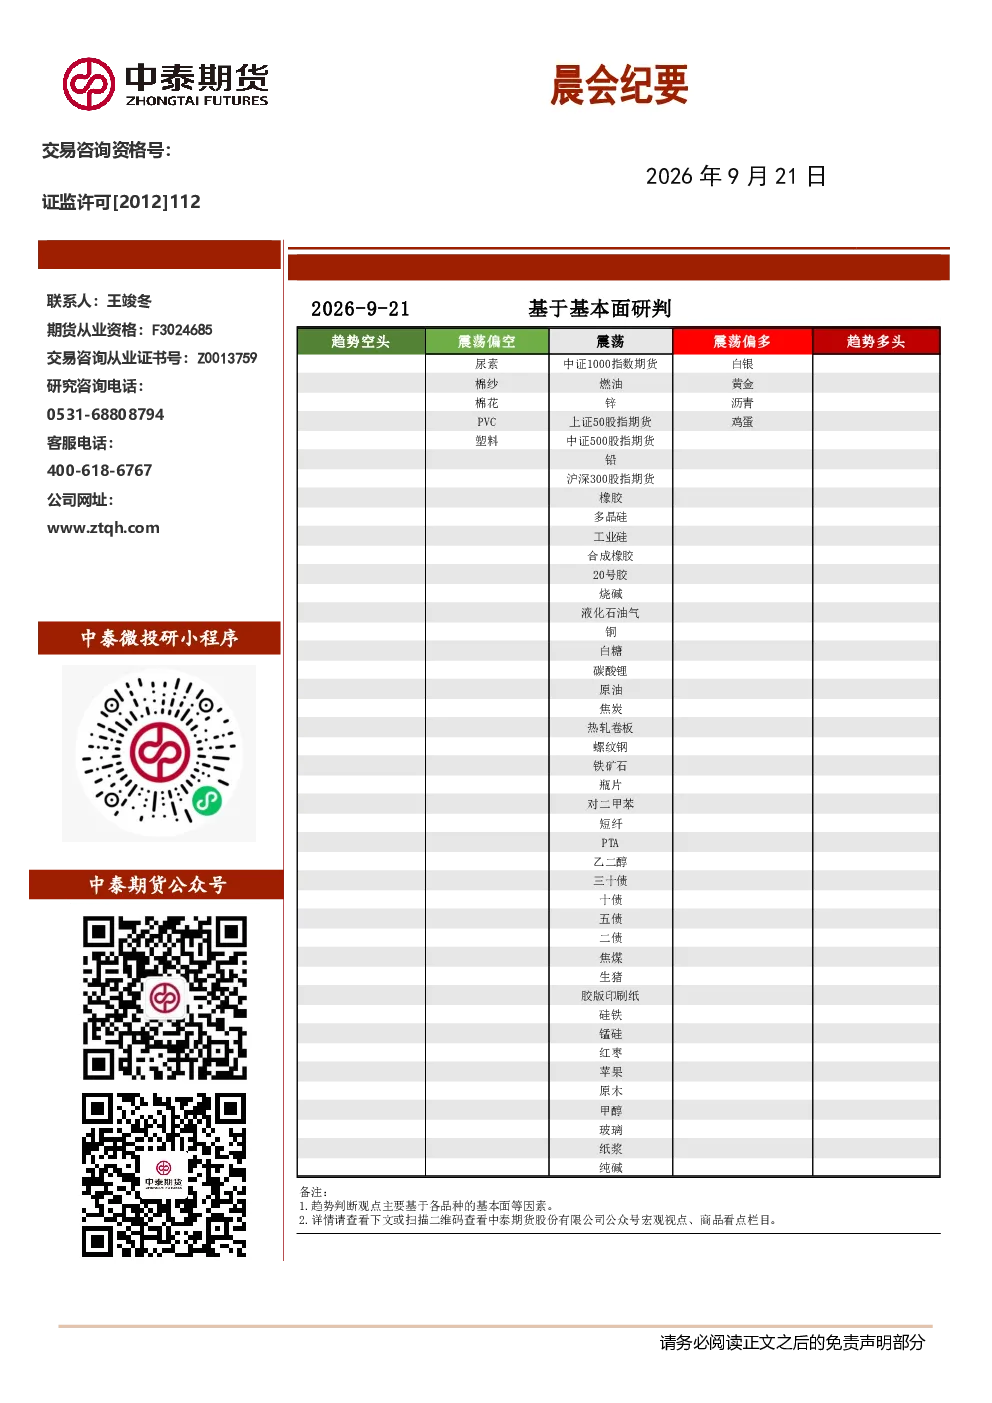
本研报聚焦于当日宏观经济政策动向及重点行业期货品种分析。宏观经济方面,涵盖人民币汇率突破、国务院部署老龄与体育工作、商务部回应欧盟混动汽车出口限制、工信部推动人工智能制造等要闻。行业方面,重点分析了碳酸锂、工业硅及多晶硅的供需动态。碳酸锂市场受下游排产调整影响偏弱,工业硅因多晶硅减产预期回归过剩预期,多晶硅则面临高库存与减产预期矛盾。
碳酸锂行业目前的市场现状如何?
碳酸锂市场近期表现偏弱,主要受下游电池企业排产调整影响。部分电池企业下调排产计划,引发市场对行业需求减弱的担忧。同时,供给端下窝采矿项目环评公示亦对市场情绪造成扰动。现货市场持续转紧,节前下游备货去库增加,导致基差走强,仓单注销量级上升。这些因素共同作用,使得碳酸锂价格承压。
工业硅和多晶硅未来的发展趋势是什么?
工业硅市场预计将回归长期过剩预期,主要因多晶硅减产预期强化,光伏终端需求传导不畅。9月1日大厂减产计划落地后,丰水期供需差有望改善,但枯水期供需双减或仅维持小去库格局,估值预计维持在中性偏低水平,成本端支撑偏强。多晶硅市场则面临高库存与减产预期之间的矛盾,盘面震荡。行业虽签署反内卷倡议,但16个月减产细节尚未明确,未来走势仍需关注政策落地情况。
研报对当前市场有哪些重要判断?
研报指出,当前宏观经济政策呈现多元化导向,涵盖民生保障、产业升级及国际贸易等多个维度。在期货品种方面,碳酸锂需求端承压,供给端存在不确定性;工业硅受多晶硅传导影响,预期回归过剩;多晶硅则在高库存下等待减产验证。整体来看,各品种市场均存在结构性矛盾,需结合供需两端动态变化进行综合判断。
投资这份研报需要关注哪些风险?
投资需关注宏观经济政策变动风险,如中美贸易摩擦、货币政策调整等可能对大宗商品市场产生影响。行业层面需警惕碳酸锂下游需求波动、工业硅多晶硅减产预期不及市场预期风险,以及项目环评等供给端不确定性。此外,期货市场本身的高波动性也构成投资风险,投资者应结合自身风险承受能力进行决策。