猜你想问
这份研报的核心内容是什么?
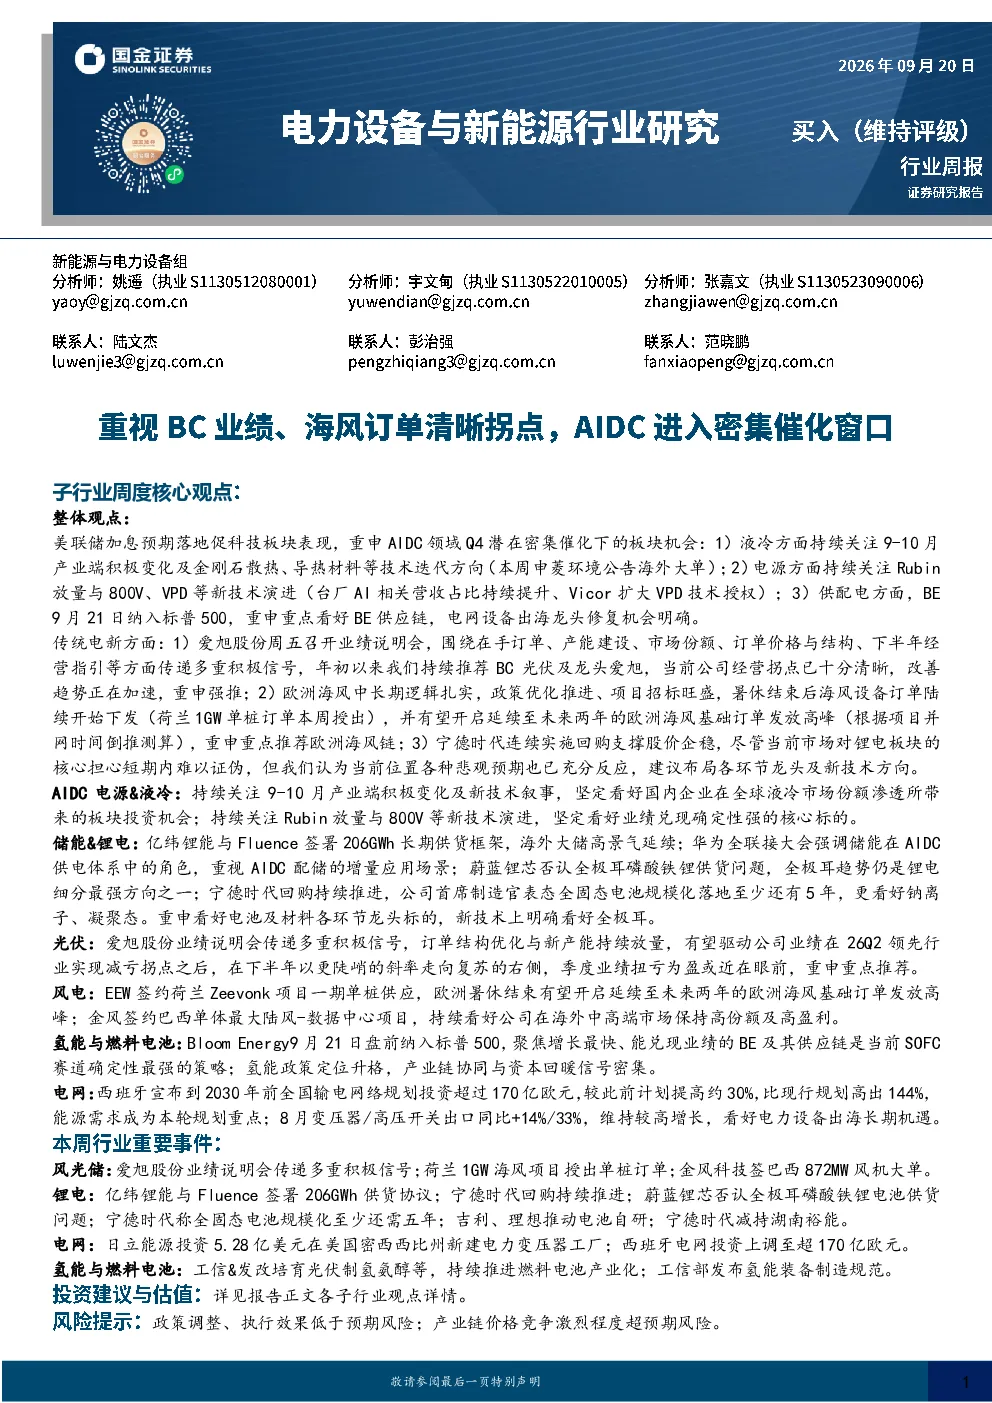
本报告聚焦电力设备与新能源行业,重点分析AIDC领域的液冷、电源、供配电板块机会,以及传统电新领域的爱旭股份、欧洲海风、锂电板块趋势。报告指出AIDC领域进入密集催化窗口,液冷、电源等技术迭代带来投资机会,同时看好传统电新领域的经营拐点与中长期逻辑。
报告对液冷、电源等AIDC赛道的发展趋势有何分析?
报告关注9-10月产业端积极变化及金刚石散热、导热材料等技术迭代方向,看好国内企业在全球液冷市场份额渗透带来的投资机会。同时,持续关注Rubin放量与800V、VPD等新技术演进,台厂AI相关营收占比持续提升,Vicor扩大VPD技术授权,坚定看好业绩兑现确定性强的核心标的。
研报重点分析了哪些方向?
报告重点分析了AIDC领域的液冷、电源、供配电板块机会,以及传统电新领域的爱旭股份、欧洲海风、锂电板块趋势。此外,还关注储能产业在价格、订单、政策和技术端的积极变化,光伏行业景气底部已基本探明,风电板块各环节盈利弹性进一步释放,氢能政策定位升格,产业链协同推进,电力设备板块聚焦电力变压器需求放量与AIDC供电架构变革,工控上行周期有望长于过往。
报告对当前市场现状有何判断?
报告指出,AIDC领域Q4潜在密集催化下,液冷、电源、供配电板块存在投资机会。传统电新领域,爱旭股份经营拐点已十分清晰,改善趋势正在加速;欧洲海风中长期逻辑扎实,政策优化推进、项目招标旺盛;锂电板块当前位置各种悲观预期也已充分反应。储能产业在价格、订单、政策和技术端均出现积极变化,行业景气逻辑正在由单纯装机增长进一步向盈利修复、海外份额提升、技术升级和新场景拓展扩散。
研报提示了哪些风险?
报告提示,需关注政策调整、执行效果低于预期风险;产业链价格竞争激烈程度超预期风险。此外,电力设备板块聚焦电力变压器需求放量与AIDC供电架构变革,关注国内边际修复。工控上行周期有望长于过往,看好工控企业人形机器人卡位优势,但需警惕行业景气度波动带来的不确定性。