猜你想问
欧洲海风管桩订单近期表现如何?
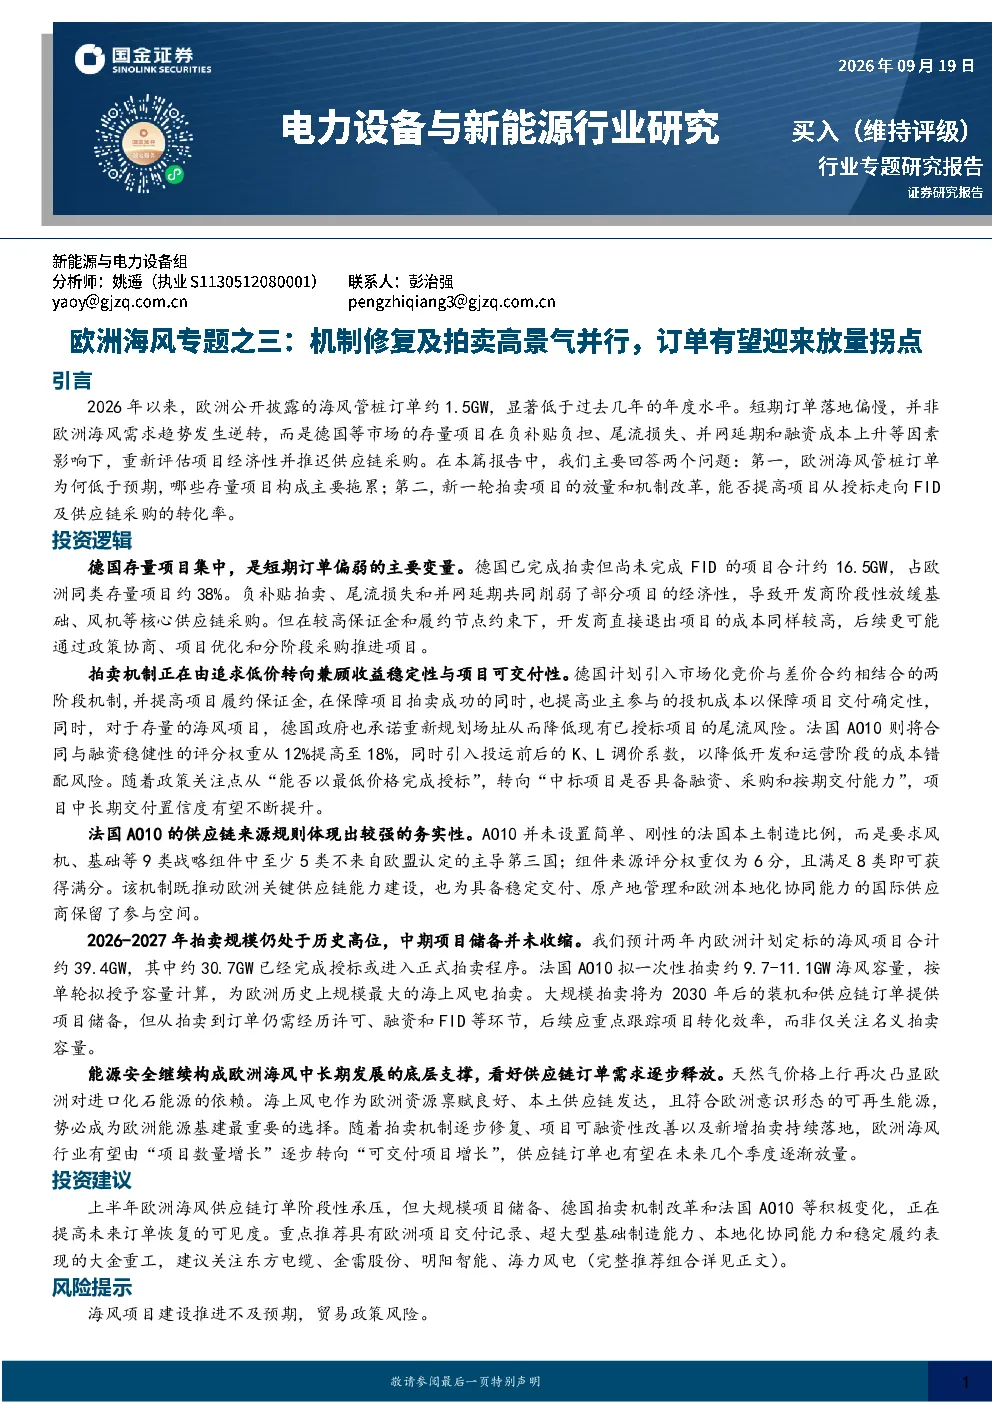
2026年以来,欧洲海风管桩订单约1.5GW,低于往年,主要因德国等市场存量项目推迟采购。德国未完成FID的项目约16.5GW,占欧洲同类存量项目38%。法国AO10拍卖规模达9.7-11.1GW,流程提速并引入K、L系数覆盖通胀风险。德国引入两阶段拍卖机制提高履约保证金比例,增强项目确定性。预计2026-2027年欧洲计划定标的海风项目约39.4GW,其中约30.7GW已进入拍卖程序,中长期供应链需求储备充足。
欧洲海风行业未来发展趋势是什么?
欧洲海风行业受益于能源安全焦虑及政策支持,项目拍卖持续放量。机制改革提升交付确定性,如德国两阶段拍卖机制和法国流程提速。预计中长期欧洲海风项目需求旺盛,供应链订单有望逐步放量。本土化要求务实,如法国引入K、L系数覆盖通胀风险,推动行业健康可持续发展。
本报告重点分析了哪些方面?
本报告重点分析了欧洲海风管桩订单短期低于预期但中期仍将放量的原因,包括德国等市场存量项目推迟采购及拍卖机制改革。报告详细解读了德国两阶段拍卖机制、法国AO10拍卖流程优化及通胀风险覆盖措施,并预测了2026-2027年欧洲计划定标的海风项目规模及中长期供应链需求储备。
当前欧洲海风市场状况如何?
当前欧洲海风市场存在短期订单低于预期的现象,主要因德国等市场存量项目推迟采购。但中长期来看,欧洲计划定标的海风项目约39.4GW,其中约30.7GW已进入拍卖程序,拍卖规模维持高景气。机制修复提升项目可交付性,如德国提高履约保证金比例,法国强化项目可交付能力评估。
本报告提示了哪些风险?
本报告提示了市场竞争加剧、项目推进不及预期、原材料价格波动等风险。市场竞争加剧可能影响供应链企业盈利能力,项目推进不及预期可能导致订单落地延迟,原材料价格波动可能增加企业成本压力。需关注政策变化及行业竞争格局演变对供应链企业的影响。
你可能感兴趣
电力设备与新能源行业研究:欧洲海风专题之二:订单放量信号明显,能源安全驱动长期需求确定性提升
电气设备国金证券2026-04-15
电力设备与新能源行业研究:重视BC业绩、海风订单清晰拐点,AIDC进入密集催化窗口
电气设备国金证券2026-09-20
电力设备与新能源行业周观察:电池环节有望迎来盈利修复,欧洲光伏、风电发展加速
电气设备华西证券2022-05-22
电力设备与新能源行业研究周报:欧洲海风政策边际改善密集,关注宁德港股促锂电板块估值重塑
电气设备国金证券2025-05-25
电力设备与新能源行业研究:锂储工控高景气,风电招标现拐点,光伏强标促出清
电气设备国金证券2026-07-05
电力设备与新能源行业周观察:降本推动项目收益率提升,风光储有望迎来需求高景气
电气设备华西证券2023-01-15
电力设备与新能源行业研究:海风催化密集扩散继续提振估值,蒙西电网电表订单超预期落地
电气设备国金证券2025-03-23
电力设备及新能源行业重大事项点评:海外海风市场需求高度景气,中国海风企业有望成功出海
电气设备华创证券2023-04-01
电力设备与新能源行业研究:强现实+强预期共驱海风景气与估值上行,电车新车周期持续强势
电气设备国金证券2025-03-16
电力设备与新能源行业研究:光伏玻璃与电池片拐点渐显,海风催化持续密集释放
电气设备国金证券2024-12-01