猜你想问
海吉亚医疗的财务状况如何?
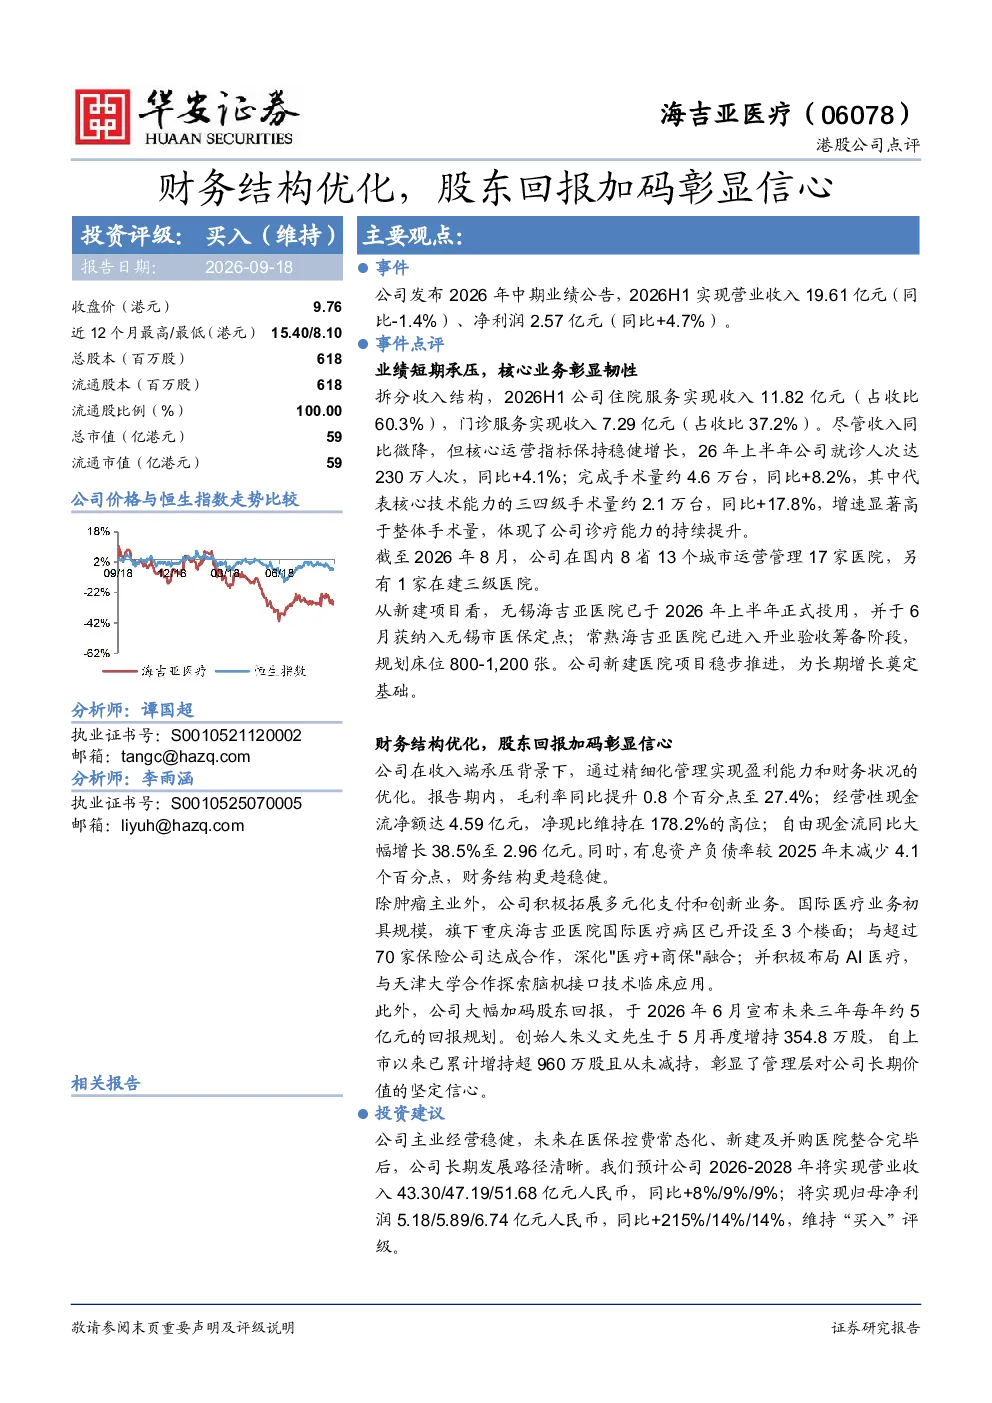
海吉亚医疗2026H1营业收入19.61亿元,同比-1.4%;净利润2.57亿元,同比+4.7%。毛利率提升至27.4%,经营性现金流净额4.59亿元,自由现金流同比+38.5%至2.96亿元,有息资产负债率下降4.1个百分点,显示财务结构优化,盈利能力和现金流显著改善。
海吉亚医疗的业务发展趋势如何?
海吉亚医疗核心业务展现韧性,运营指标稳健增长。就诊人次同比+4.1%,手术量同比+8.2%,三四级手术量同比+17.8%。国内8省13家医院运营管理,无锡海吉亚医院已投用并纳入医保,常熟海吉亚医院进入开业筹备阶段。国际医疗业务与70家保险公司合作,布局AI医疗(脑机接口技术),多元化拓展初具规模。
海吉亚医疗的股东回报政策是什么?
海吉亚医疗未来三年每年约5亿元回报规划,创始人朱义文增持354.8万股,累计增持超960万股,彰显股东回报加码的信心。公司盈利能力和现金流改善,为股东回报提供支撑,同时长期发展路径清晰,维持“买入”评级。
海吉亚医疗的市场现状如何?
海吉亚医疗2026H1总市值59亿港元,流通市值59亿港元。业绩短期承压但核心业务展现韧性,运营指标稳健增长。公司在国内8省布局医院运营,国际医疗业务初具规模,与70家保险公司合作,并积极布局AI医疗技术,市场竞争力逐步增强。
海吉亚医疗面临哪些风险?
海吉亚医疗面临政策变化风险、医师及雇员留存风险、区域运营风险、行业竞争加剧风险。需关注政策调整对医院运营的影响,医师及雇员流动性可能影响服务质量,区域运营需平衡扩张与管控,行业竞争加剧可能压缩利润空间。
你可能感兴趣
2023年报点评:2023年归母净利4.0亿,Q4归母净利2.3亿;3年股东回报计划彰显公司长期信心
交通运输华创证券2024-04-08
2023年报及2024年一季报点评:23年盈利4.42亿;24Q1盈利1.88亿,同比增长319%,股东回报计划彰显长期信心
交通运输华创证券2024-04-28
FY25Q4财报点评:核心业务盈利能力提升,新股东回报计划彰显信心
东吴证券2025-08-04
贵州三力事件点评:控股股东承诺不减持+三年高分红+高额回购,重视投资回报,彰显发展信心
医药生物德邦证券2024-09-12
季报点评:Q2 业绩指引较为积极,股东回报计划彰显信心
国盛证券2025-10-29
年报点评报告:电梯媒体广告业务毛利率持续提升,股东回报计划彰显管理层信心
文化传媒新时代证券2018-04-24
发电量稳增&费用优化,股东增持彰显发展信心-2025年中报点评
东吴证券2025-09-01
2020年报点评:20Q4经营净现金流同比+260%至223亿元,转增股本彰显公司对股东回报的高度重视
交通运输华创证券2021-03-31
23年预计归母净利润符合预期,提升股东回报彰显长期发展信心
化石能源德邦证券2024-01-25
全力分红回报股东,回购彰显中长期信心
交通运输国信证券2023-08-30