- 证监会副主席李超介绍,今年前8个月共查办证券期货违法案件644件,罚没98.4亿元,通过各类方式为投资者挽回损失51.5亿元。金融监管总局副局长丛林表示,“十五五”时期,将一体推进防风险、强监管、促高质量发展各项工作。国家发改委、市场监管总局联合印发通知,聚焦低价无序竞争问题突出的重要工业品生产领域,明确成本核算形式、核算基础、核算要求等有关事项,为做好成本核算工作提供清晰指引。商务部召开例行新闻发布会介绍,中美双方经贸团队正在就300亿美元对等降税框架安排进行磋商,争取早日落地实施。美国8月PPI超预期,美联储加息预期升温。
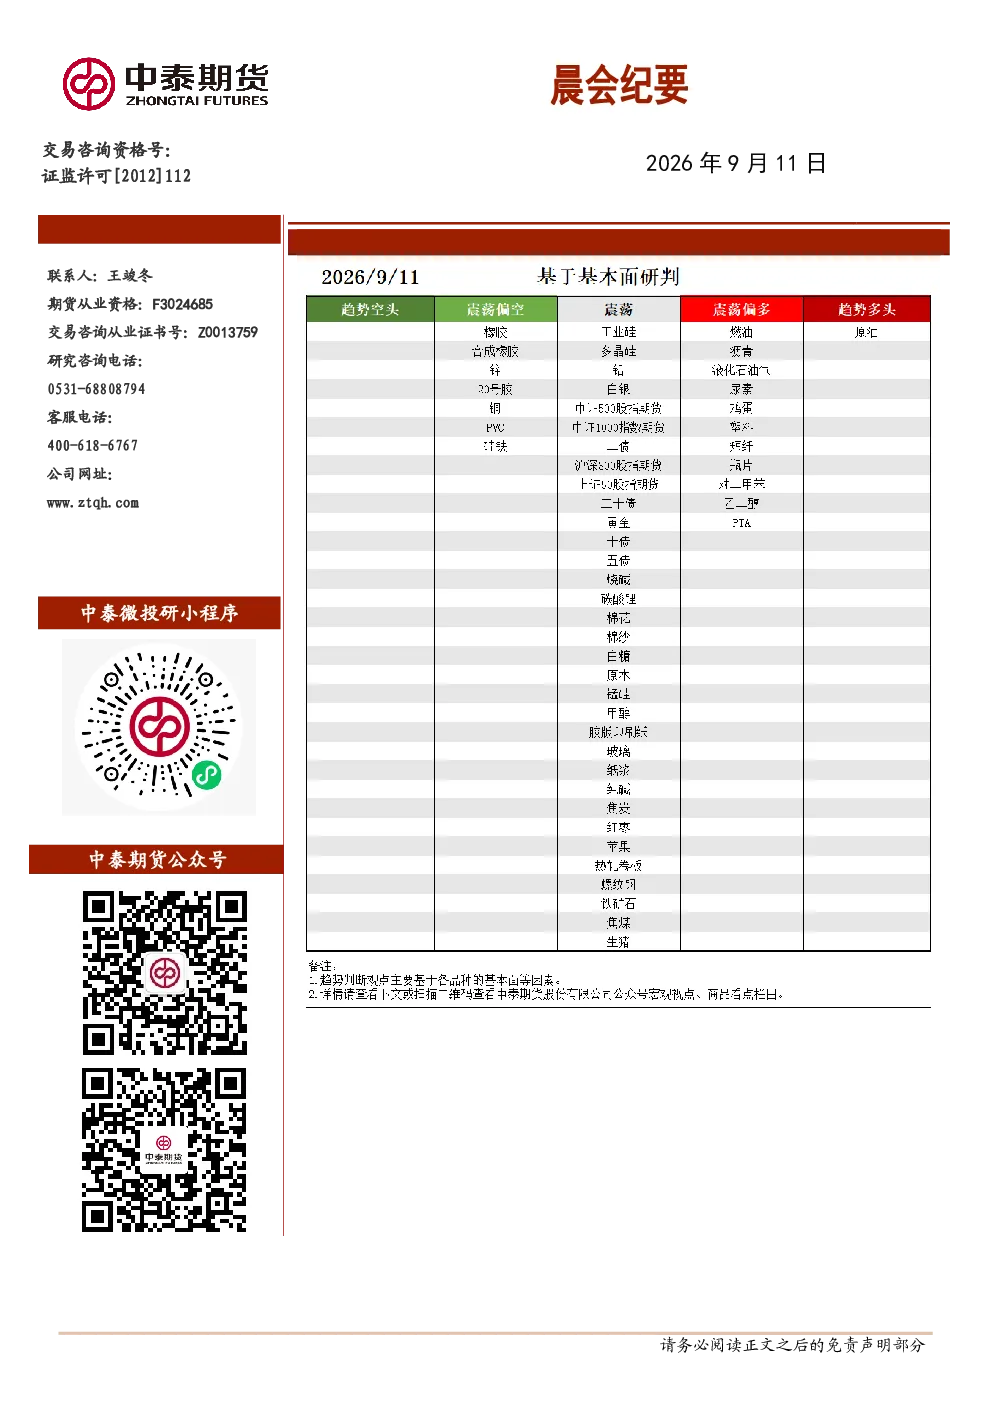
纯碱:盘面转强后部分现货价格顺势提涨,但部分企业套保意向或同步转强。市场关注龙头企业检修减量,短期内低价货源流动性趋紧。出口订单对部分厂家具有一定支撑。国内主要终端成品利润偏弱、玻璃日熔下滑影响终端需求。关注市场存量低价货源消化情况与供应水平波动,供需矛盾暂难扭转。未来看法:9月5日多晶硅厂家减产计划公布,但盘面缺少资金推动,或有望限制厂家套保推迟减产可能,延续贴水偏弱运行。
鸡蛋:昨日鸡蛋现货继续上涨,截止9月10日粉蛋均价4.88元/斤,红蛋均价5.07元/斤。当前蛋鸡养殖利润仍偏高。中秋前鸡蛋现货仍存在需求端支撑,同时供应端逐步增加,市场对后市预期偏弱,核心关注老鸡淘汰节奏。当前新鸡开产水平较高,且后市或维持偏高水平,高利润下老鸡延淘仍存,蛋鸡存栏逐步增加,随着气温下降,鸡蛋产蛋率增加,市场对中秋后淡季预期偏弱。不过老鸡占比较大,目前进入淘鸡旺季,淘鸡价格下跌,屠宰场收购意愿增加,中秋前,淘汰或逐步增加。节后由旺季向淡季转换,关注现货下跌幅度,目前市场供应压力正常,产业风控较好,老鸡占比较大下,对下跌幅度不宜过度悲观。
苹果:西部早熟富士价格偏高,主力合约震荡运行。晚熟富士出库期。山东产区:栖霞80#一二级价格3.25元/斤。蓬莱80#一二级3.25元/斤。西部产区:洛川70#半商品价格3.4元/斤;甘肃静宁产区晚富士75#以上价格6.00元/斤。当前旧季苹果进入清库收尾阶段,整体旧季苹果去库压力相对有限。消费端方面,西瓜、桃子等时令瓜果供给逐步缩减,替代水果冲击减弱,叠加中秋临近,市场备货窗口开启,苹果终端消费具备阶段性回暖预期。新季苹果基本面多空交织,丰产预期较强,全国果园套袋量同比增加。中泰期货生鲜团队8月下旬陕北实地调研,当地冰雹天气高发,损伤果实外观,拉低区域苹果商品率。今年甘肃、陕西新季苹果果个偏大、长势优于往年。受冰雹、阴雨天气扰动,陕北早熟苹果优质货源缩减,抗跌性较强,价格保持稳定。山东红将军苹果因天气影响上色不佳,优质红货稀缺、价格偏高,未摘袋价格持续走低,东西产区早熟苹果行情分化显著。当前早熟苹果形成的结构性价差,或将传导至晚熟富士市场,扰动新季开秤价格。整体来看,新季苹果丰产预期明确,但局部产区商品率下滑形成结构性支撑,多空因素相互制衡,短期期现货价格大概率震荡运行。后续需持续跟踪早熟富士产销节奏、产区天气及中秋备货落地情况。
红枣:红枣产区阴雨天气影响较小,盘面大幅下行。产区方面:产区价格稳定。阿克苏地区成交均价5.15元/公斤;阿拉尔成交均价5.5元/斤;喀什地区成交均价6.5元/公斤。销区方面:9月9日,河北崔尔庄到货5车,到货质量参差不齐,客商挑选合适货源按需拿货。9月10日河北市场价格偏弱,特级红枣价格8.10元/公斤、一级7元/公斤、二级6.0元/公斤、三级5.0元/公斤。截止到9月10日,红枣仓单数量6597张,有效预报288张。当前红枣市场供强需弱格局明显。供应端,旧季库存处于历年同期高位,货源供给充裕,库存消化周期偏长,高库存持续压制现货价格,是市场核心主导因素。需求端,即便临近中秋备货窗口,商超、零售等渠道采购力度依旧偏弱,下游贸易商多谨慎观望,仅小批量按需补库,市场交投有所好转,但不及往年同期。受供需错配影响,库存去化受阻,市场悲观情绪蔓延,现货及期货盘面仍存下行空间。新疆新季红枣整体长势平稳,处于果实膨大关键期,产量大概率回归常年水平,稳产预期较强。7月末局部冰雹、大风为点状灾害,仅小幅扰动部分地块果品品质,不改全疆稳产基本面。但近期阿克苏、图木舒克产区近期降雨增多,存在红枣裂果风险,或对局部果品商品率造成冲击,不过仅易带来短期情绪扰动,难以扭转宽松格局。