猜你想问
这份研报主要分析了什么内容?
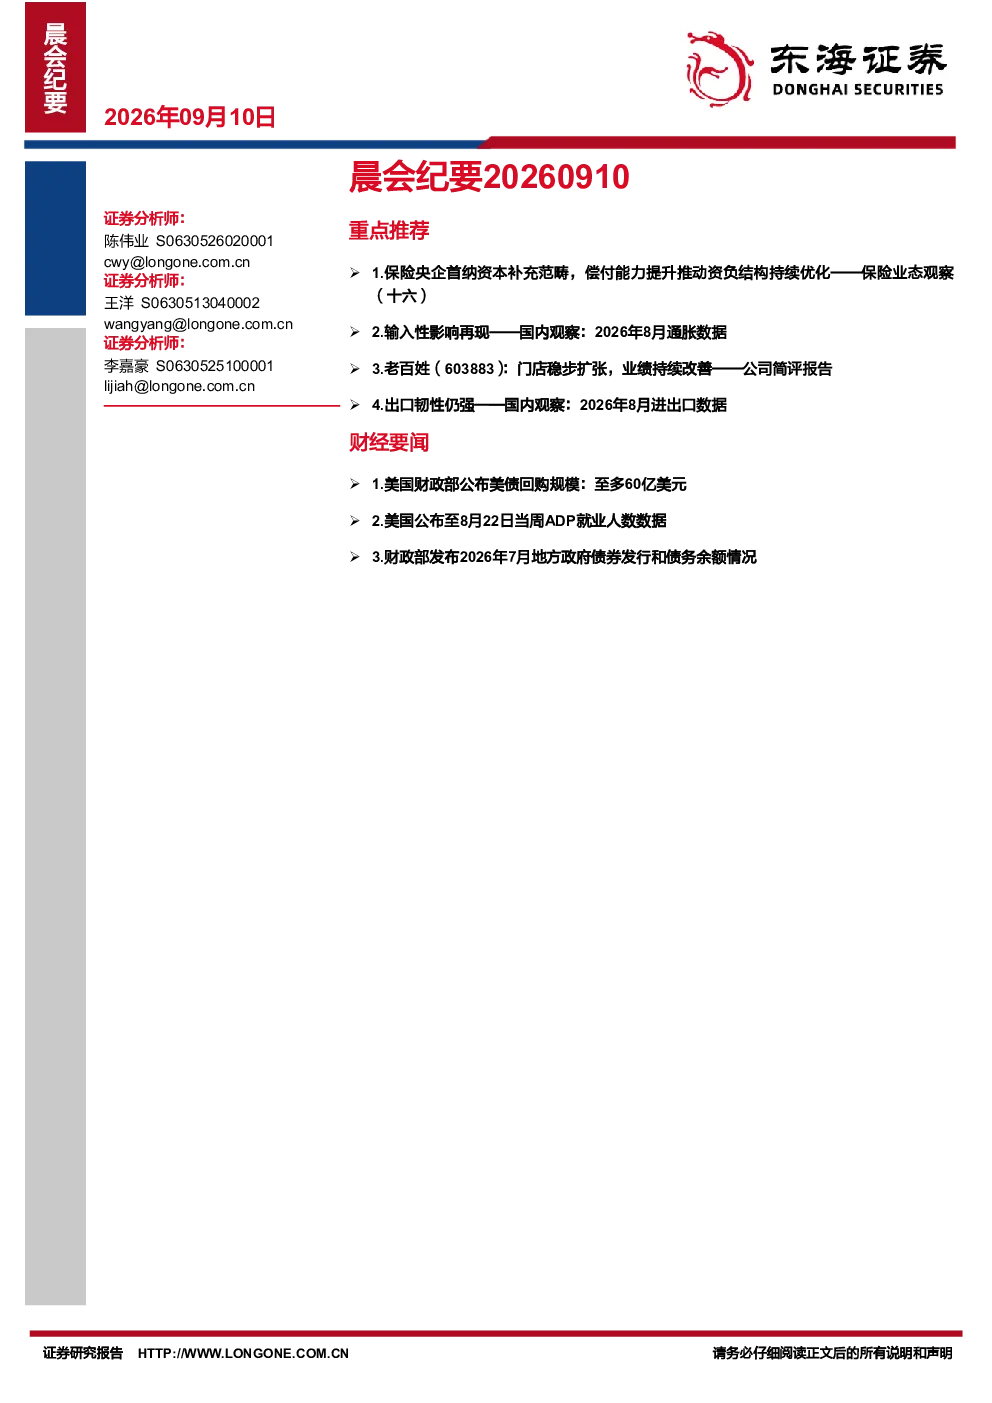
这份研报主要分析了保险央企资本补充、国内通胀数据、老百姓医药零售业绩、以及2026年8月进出口数据等核心内容,并探讨了相关行业的投资机会与风险。
保险行业未来发展趋势如何?
保险行业未来发展趋势包括偿付能力提升推动资负结构优化、人身险业务高质量发展、财险风险承保能力强化、投资收益稳定性提升等方向,建议关注寿险产能爬坡和需求释放。
研报重点分析了哪些方向?
研报重点分析了保险央企资本补充事件、通胀数据对经济的影响、老百姓医药零售的业绩表现、以及进出口数据对经济的推动作用等方向。
当前市场状况如何判断?
当前市场状况表现为上证指数围绕60日均线震荡,技术上有进步,但深成指、创业板短线技术条件尚不强势,煤炭开采加工板块涨幅居首,文化传媒板块跌幅居前。
研报提示了哪些风险?
研报提示了新单销售不及预期、投资端表现不及预期、财产险风险、政策风险、国内政策落地不及预期、房地产投资下滑、地缘政治风险、美国通胀超预期等风险因素。
你可能感兴趣
晨会纪要
东吴证券2025-08-20
晨会纪要
国信证券2026-06-05
今日晨会纪要
宝城期货2026-07-08
2026年07月10日晨会纪要
西部证券2026-07-10
晨会纪要:20260709
东海证券2026-07-09
今日晨会纪要
宝城期货2026-07-14
晨会纪要
东吴证券2026-06-03
晨会纪要
东海证券2025-06-13
永金证券晨会纪要
永丰金证券2025-08-05
中原期货晨会纪要
金融中原期货2025-08-07