猜你想问
这份研报主要分析了哪些内容?
这份研报主要分析了钢材供应端、沪铅市场以及工业硅与多晶硅的市场动态。钢材方面,探讨了铁水产量、高炉盈利、供需趋势、成本支撑和原燃料情况;沪铅市场分析了价格走势、现货供需、地域性成交和波动原因;工业硅和多晶硅则分别讨论了供需变化、成本支撑、市场波动和政策影响。
钢材行业未来发展趋势如何?
钢材行业未来发展趋势显示,供给预期继续趋降,需求存在季节性转好预期,中期供需驱动有望增强。成本端支撑增强,铁矿石、合金等原料期货价格震荡偏强,焦炭价格快速提涨。铁矿石库存预估小幅增库,中长期偏弱运行;煤焦方面,焦煤供给收缩提供底部支撑,优质主焦煤紧缺,蒙古煤通关未快速恢复,焦煤现货供给紧张,短期高位调整,中长期或维持强势。钢矿盘面预计呈现高位震荡行情。
报告重点分析了沪铅市场的哪些方面?
报告重点分析了沪铅市场的价格走势、现货供需情况、地域性成交和波动原因。9月8日夜盘,沪铅震荡偏强,PB2610收16185元/吨。上海市场驰宏铅报16055-16130元/吨,对沪铅2610合约升水20-80元/吨。持货商多挺价出货,下游企业询价积极性稍好,部分逢低按需采购。河南、湖南、江西、安徽等地区现货铅流通货源有限,报价差异较大。市场情绪修复,价格震荡为主。
当前市场现状如何判断?
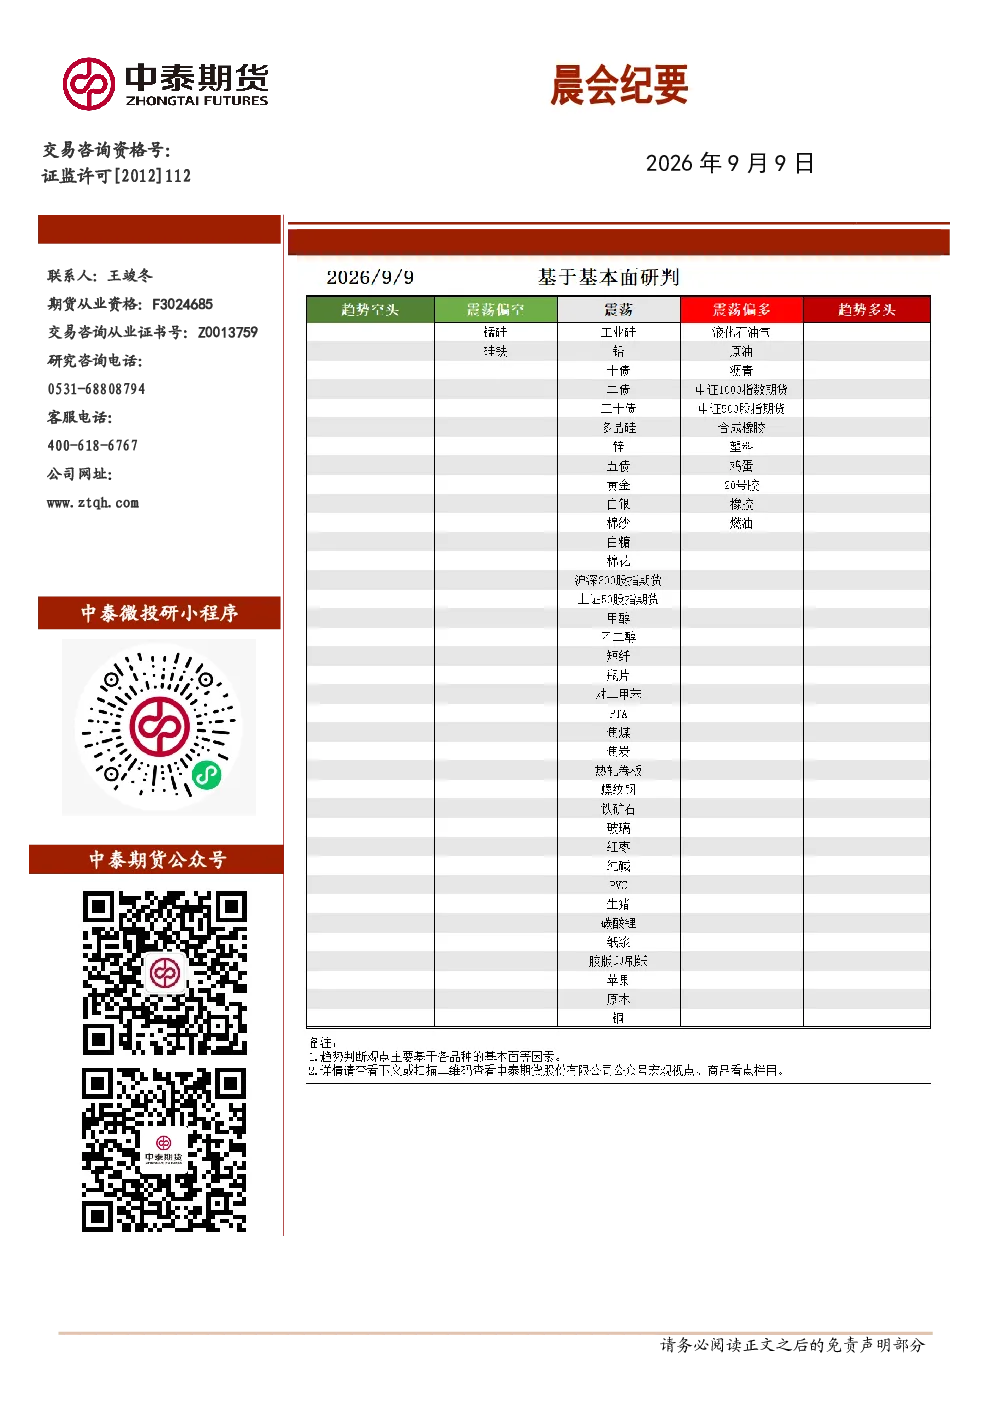
当前市场现状显示,钢材供应端铁水产量平稳,高炉盈利低位,供给预期趋降,需求存在季节性转好预期。沪铅市场价格震荡偏强,现货供需存在结构性分化,地域性成交报价差异明显。工业硅和多晶硅市场则呈现供需边际好转、成本支撑增强的特点,但短期价格修复偏缓慢,市场波动主要受政策影响。
研报提示了哪些相关风险?
研报提示的相关风险包括:钢材行业原燃料价格波动可能影响成本支撑;沪铅市场供给端存在津巴锂矿到港、碳酸锂产量恢复不及预期、雅保智利罢工等不确定性;工业硅和多晶硅市场受政策影响较大,如能耗限额标准不及预期、现货限价政策预期等。此外,地域性成交差异和产业链去库速度也可能带来市场波动风险。