猜你想问
霸王茶姬2026年下半年复苏情况如何?
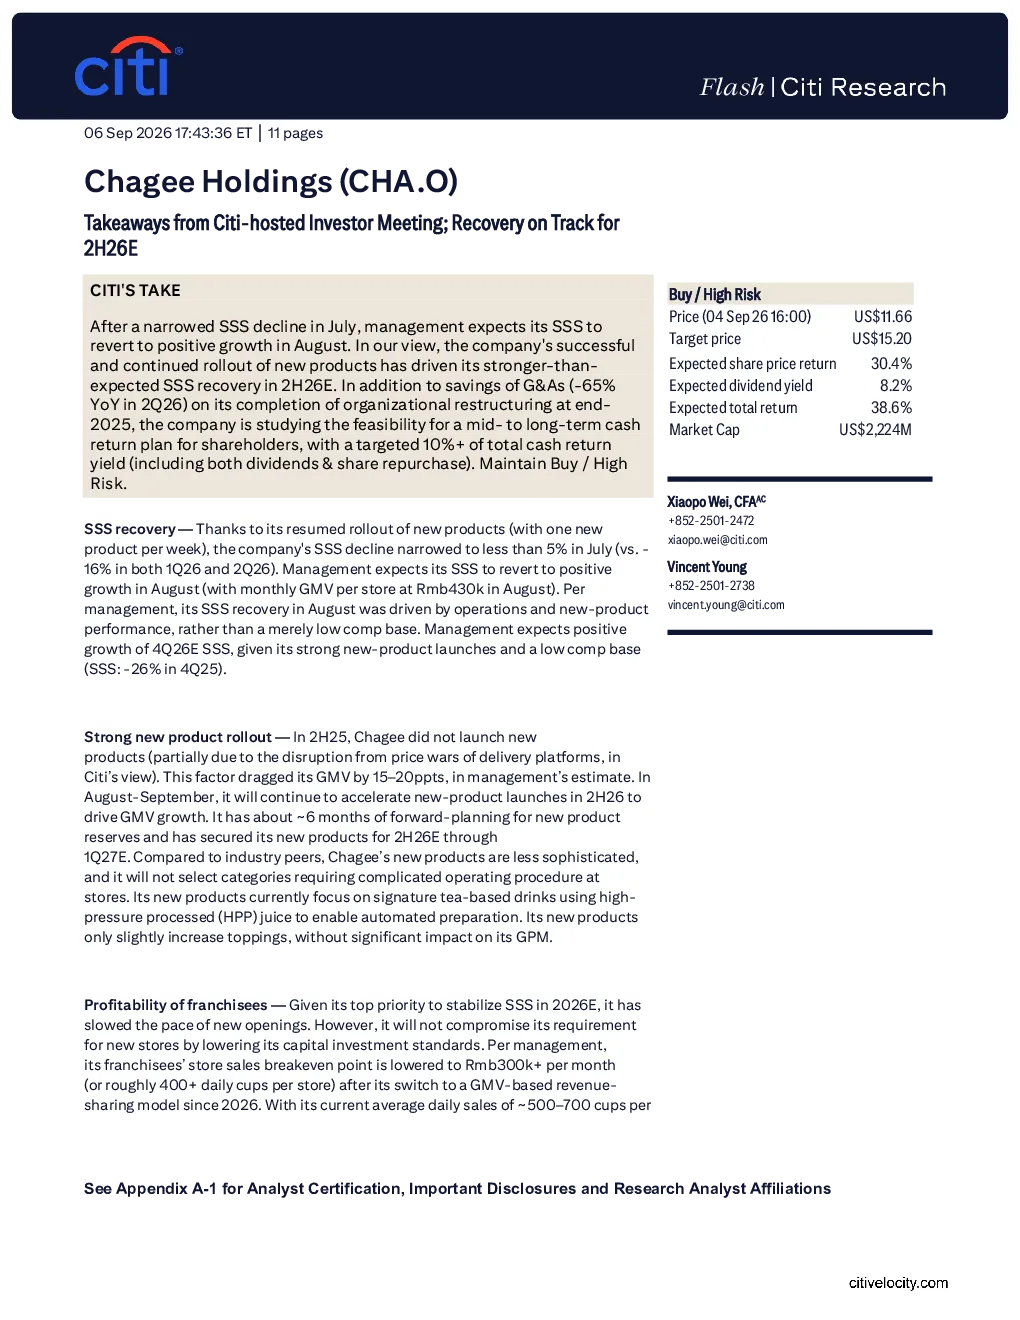
花旗分析霸王茶姬2026年下半年复苏按计划进行,7月关键业务指标(SSS)下滑后,预计8月将转回正增长。新产品的成功及持续推出是上半年SSS超预期复苏的主要驱动力。
霸王茶姬赛道行业发展趋势如何?
霸王茶姬聚焦茶品类,计划通过新产品重新激活现有消费者并获取新消费者,而非大幅打折。公司保持对茶品类的专注,不会涉足咖啡业务。
霸王茶姬报告重点分析了哪些方向?
报告重点分析了霸王茶姬关键业务指标(SSS)的复苏情况、新产品上市计划、加盟商盈利能力、股东现金回报计划及业务聚焦方向。
霸王茶姬当前市场现状如何?
霸王茶姬7月SSS降幅收窄至不到5%,管理层预计8月将转正增长(每店月GMV为43万元人民币)。2026年第四季度预期SSS将实现正增长。大部分加盟商盈利,新店投资回收期平均18-24个月。
霸王茶姬研报有哪些风险提示?
霸王茶姬股票评级为高风险,主要下行风险包括行业竞争激烈、经营历史有限、满足消费者偏好变化、加盟伙伴管理、缺乏正式分红政策、宏观环境不确定性等。
你可能感兴趣
花旗主办霸王茶姬投资者会议要点:2026年下半年复苏走上正轨
花旗2026-09-06
花旗主办美的集团(000333.SZ)投资者会议要点
花旗2026-09-03
花旗银行主办农夫山泉9633.HK投资者会议要点及2026年上半年展望 20260726 11页
花旗2026-07-26
花旗香港及中国险企2026金融与地产会议要点
金融花旗2026-06-29
花旗举办的2026年第二季度后投资者会议要点
花旗2026-07-31
建滔积层板投资者会议要点:2026年下半年维持涨价、AI产品占比提升、目标价65港元
美银证券2026-08-28
花旗2026生物制药返校峰会:次日要点
医药生物花旗2026-09-10
花旗 2026 全球 TMT 大会 AMD 会议纪要翻译 要点
未知机构2026-09-09
花旗会议要点:成本提升毛利率,库卡或成潜在威胁
花旗2026-07-21