猜你想问
花旗研报对AMD的核心观点是什么?
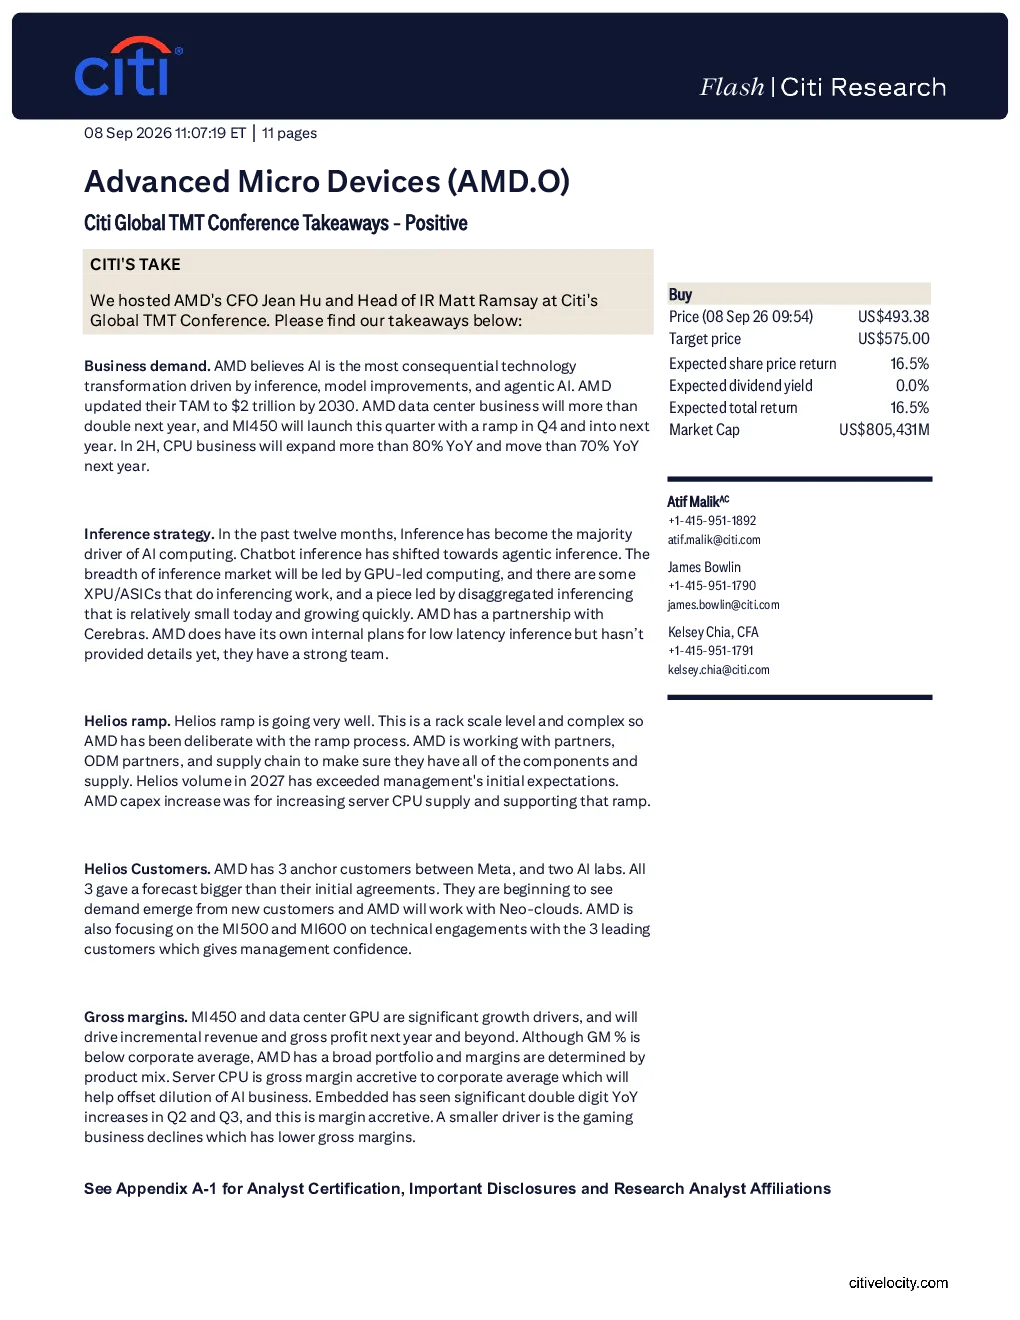
花旗研报认为AMD在AI计算领域,特别是推理市场,拥有显著优势和市场增长潜力。报告指出AMD的推理策略强大,与Cerebras合作并计划内部低延迟推理,同时其扩产计划进展顺利,客户需求强劲。AMD的服务器CPU业务增长迅速,市场份额有望扩大。报告给予AMD“买入”评级,目标价575.00美元,预期股价回报率16.5%,预期总回报率16.5%
AI行业的发展趋势如何?
根据花旗研报,AMD认为人工智能是重要技术变革,更新2030年AI市场总体规模(TAM)至2万亿美元。数据中心业务明年将翻倍以上,MI450即将推出并逐步放量。推理成为AI计算主要驱动力,AMD在大规模推理方面拥有成本优势。服务器CPU业务增长迅速,2030年潜在市场规模更新至2200亿美元,代理式AI占50%以上。AMD服务器路线图处于最佳位置,计划占据潜在市场50%
报告重点分析了哪些方面?
花旗研报重点分析了AMD的商业需求、推理策略、扩产计划(Helios)、核心客户(如Meta和AI实验室)、毛利率构成、CPU潜在市场规模和份额、服务器CPU定价策略、CPO和铜技术应用以及AMD的整体优势。报告采用SOTP分析法对数据中心GPU/CPU、客户端业务、游戏业务和嵌入式业务分别进行估值,并评估了相关风险
当前市场对AMD的判断是怎样的?
花旗研报指出AMD在AI计算领域,特别是推理市场,拥有显著优势和市场增长潜力。公司扩产计划顺利,客户需求强劲,产品组合多样,有助于提升整体毛利率。AMD的服务器CPU业务增长迅速,市场份额有望扩大。尽管面临激烈竞争和市场风险,但花旗维持“买入”评级,认为AMD具备实现目标价的潜力。AMD在大规模推理方面拥有成本优势,MI500系列将进一步扩展
研报提示了哪些风险?
花旗研报提示了AMD面临的主要风险,包括与英特尔在微处理器市场的竞争,与英伟达在图形和AI GPU市场的竞争;约30%销售额依赖IT支出,IT支出波动可能影响AMD业绩;当前股价略高于历史区间,共识收入预估修订可能导致股价高波动性;以及针对AMD的公开或私人要约收购可能推动股价上涨。此外,报告还提到成本上升将与客户分担,注重TCO和长期合作,非单纯为提高毛利率而涨价