猜你想问
花旗对美的集团的研报核心内容是什么?
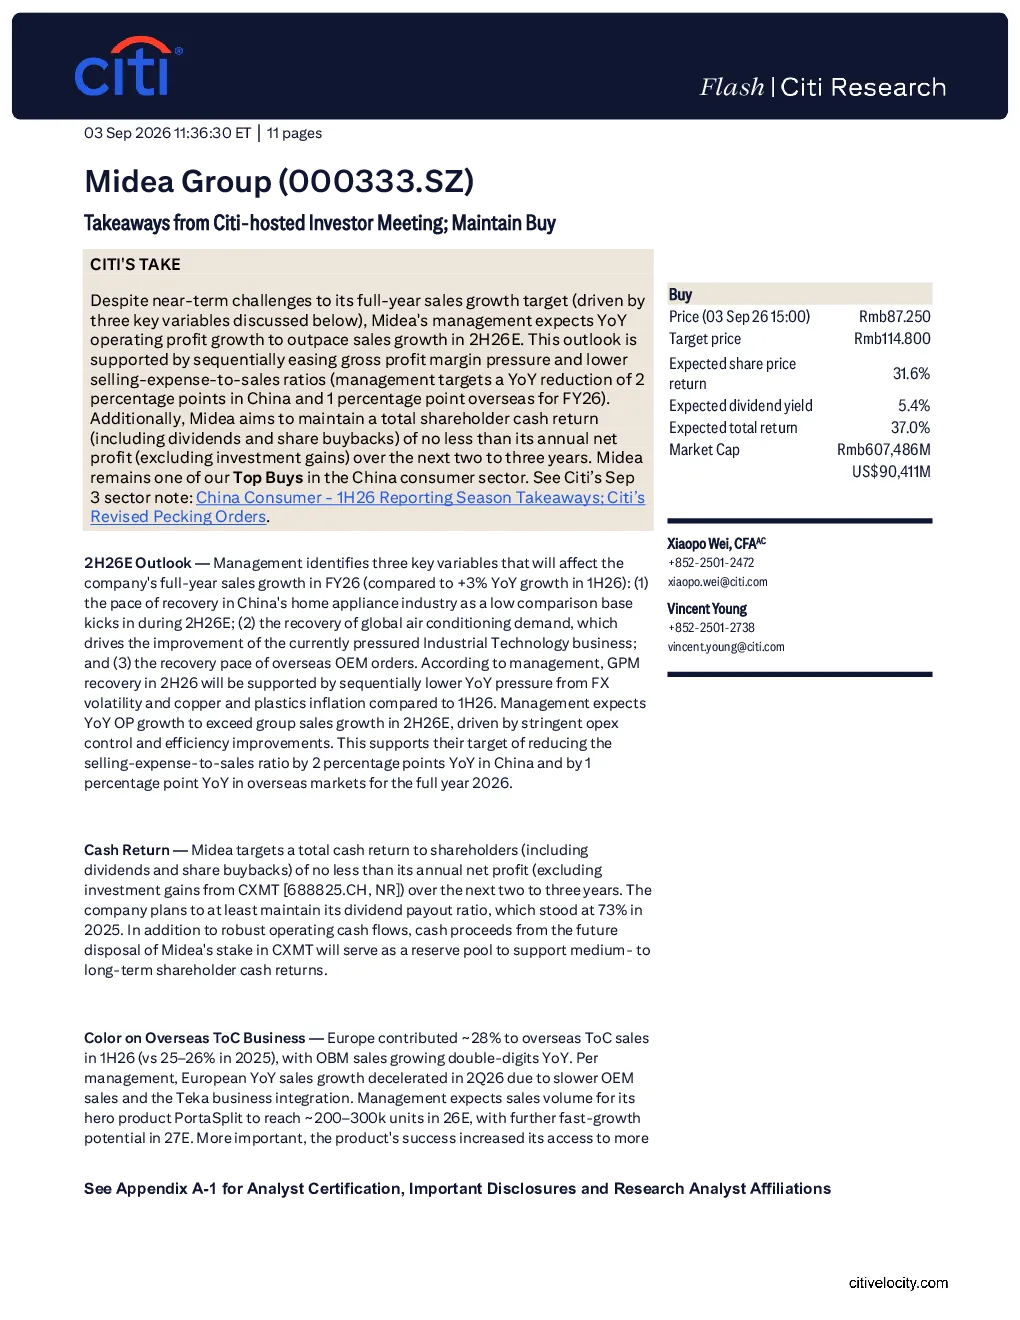
花旗维持对美的集团的买入评级,目标价114.8元人民币,基于19倍26E目标市盈率。主要看好其全球拓展B2B业务的潜力,预计2026年下半年营业利润同比增长将超过销售额增长,得益于毛利率逐季缓解和销售费用率降低。但全年销售额增长面临短期挑战,受中国家电行业低基数比较效应、全球空调需求复苏带动工业技术业务改善、海外OEM订单复苏速度等三个关键变量影响。美的还计划在未来两到三年内,向股东的总现金回报不低于其年净利润(不含投资收益)。
家电行业发展趋势如何?
根据美的集团投资者会议,中国家电行业面临低基数比较效应,短期内销售额增长可能面临挑战。但全球空调需求复苏将带动工业技术业务改善,海外OEM订单复苏速度也是关键变量。美的海外面向消费者业务在欧洲表现强劲,自有品牌销售额同比增长双位数,但欧洲地区增长放缓受OEM销售额放缓和Teka业务整合影响。星星产品PortaSplit预计2026财年销量20-30万台,2027财年潜力巨大。欧洲本地渠道有潜力拓展其他品类的OBM销售,预计2-3年内OBM利润率将接近OEM水平。
报告重点分析了哪些方向?
报告重点分析了美的集团的业务板块表现和估值风险。业务板块方面,海外面向消费者业务在欧洲贡献约28%,自有品牌增长强劲;面向企业业务(ToB)中,工业技术销售额同比下降13%,但建筑技术和数据中心冷却销售有增长潜力,机器人销售额同比增长约10%。估值方面,目标价114.8元人民币,基于19倍26E目标市盈率,较五年交易平均价溢价30%。
当前市场对美的集团有何判断?
根据花旗研报,美的集团短期内面临销售额增长挑战,主要受中国家电行业低基数比较效应影响。但长期来看,其全球拓展B2B业务潜力巨大,海外市场表现尤其值得关注。美的计划通过毛利率改善和费用率降低提升盈利能力,并承诺未来两到三年内不低于年净利润的总现金回报。市场对美的集团的判断较为积极,但也需关注行业竞争和海外扩张的不确定性。
研报提示了哪些风险?
研报提示了可能阻碍美的集团股价达到目标价位的主要下行风险,包括家电增长不及预期、家电行业价格战、海外扩张不及预期、原材料成本上涨超预期等。具体来看,中国家电行业低基数比较效应可能影响短期增长,全球空调需求复苏和海外OEM订单复苏速度存在不确定性,而原材料成本上涨则可能侵蚀利润空间。此外,欧洲地区增长放缓受OEM销售额放缓和Teka业务整合影响,也需持续关注。