猜你想问
这份研报的核心内容是什么?
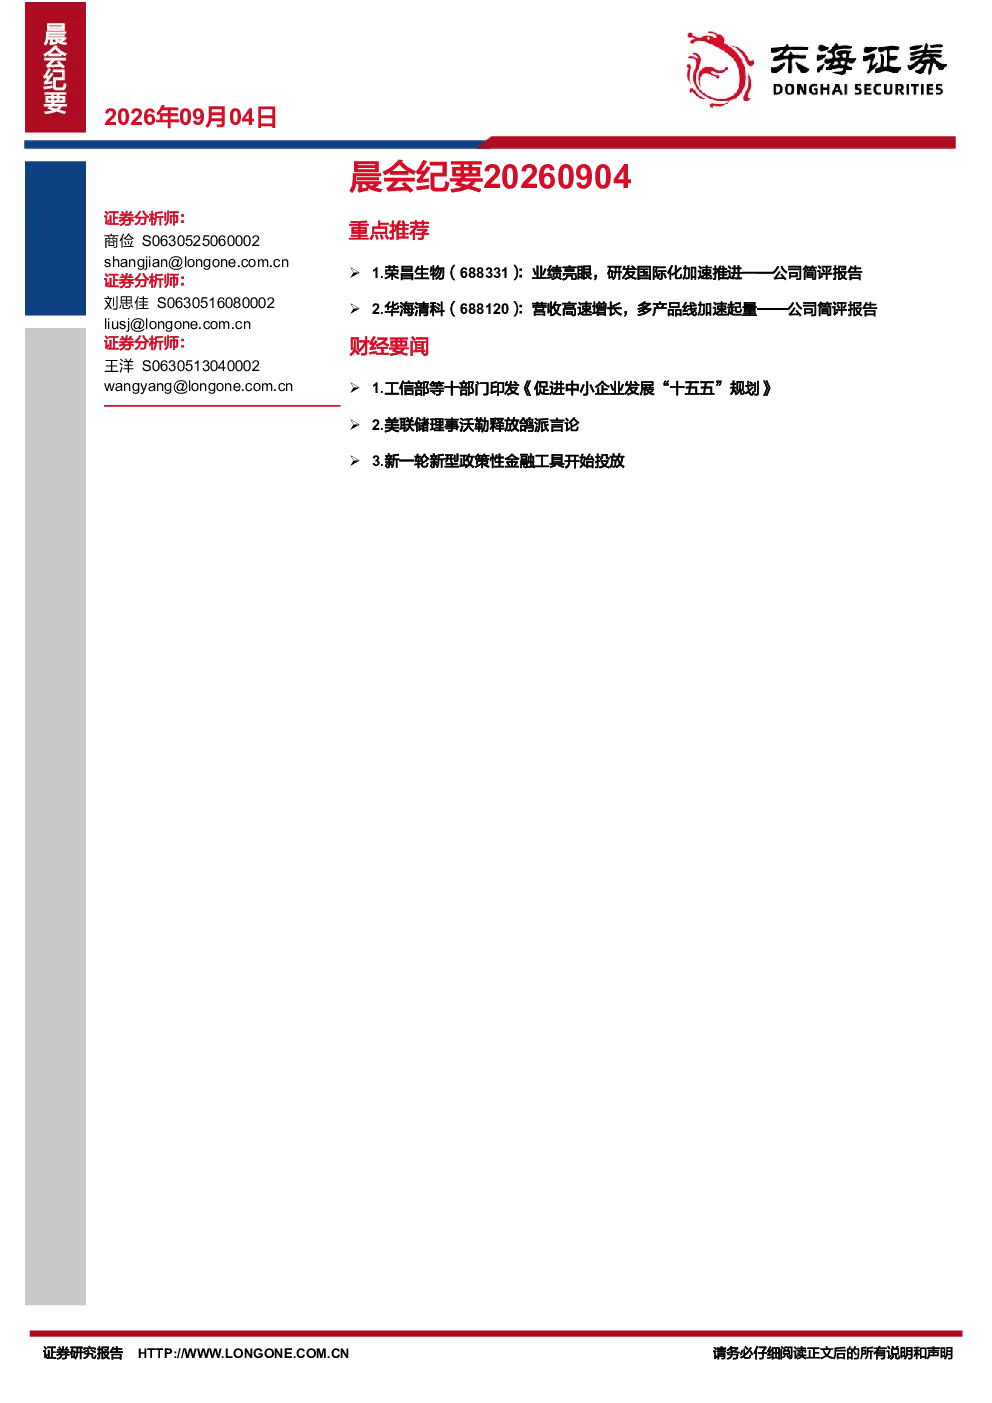
本研报重点分析了荣昌生物和华海清科两家公司的投资要点。荣昌生物2026年上半年业绩显著增长,营收和净利润大幅提升,核心产品持续放量,研发国际化加速。华海清科营收稳健增长,围绕CMP等业务完善产品矩阵,CMP设备批量落地。两家公司均获得维持评级,荣昌生物为“买入”,华海清科为“增持”。研报还涵盖了财经新闻、A股市场评述及市场数据等内容。
研报关注的赛道/行业发展趋势如何?
研报提及工信部等十部门印发《促进中小企业发展“十五五”规划》,目标到2030年中小企业发展量质齐升,研发费用内部支出年均增长8%以上。此外,美联储理事沃勒释放鸽派言论,市场下调加息预期。新一轮政策性金融工具开始投放,规模8000亿元,预计撬动8-11万亿元总投资。这些政策显示了对中小企业和创新研发的支持力度加大。
研报的重点分析方向有哪些?
研报重点分析了荣昌生物和华海清科的投资要点。荣昌生物的核心产品泰它西普和维迪西妥单抗持续放量,适应症拓展,商业化团队壮大,研发国际化加速。华海清科围绕CMP、减薄、离子注入等业务完善产品矩阵,CMP设备批量落地,减薄和离子注入设备进展积极。此外,研报还评述了A股市场表现,保险板块涨幅居首,半导体板块资金净流出。
当前市场现状如何判断?
从市场数据来看,上证指数小幅震荡收红,处于20日均线支撑位,但120分钟线MACD背离死叉成立,显示震荡调整尚无明显结束迹象。深成指、创业板收红,但未收复上方缺口,技术条件尚无修复迹象。保险板块涨幅居首,半导体板块大单资金净流出。整体市场呈现震荡格局,板块间表现分化。
研报提示了哪些风险?
研报提示了荣昌生物和华海清科的风险点。荣昌生物面临研发进展不及预期、产品降价超预期、产品商业化不及预期的风险。华海清科需关注下游扩产不及预期、产品验证周期不及预期、行业竞争加剧的风险。此外,宏观经济环境和政策变化也可能对相关公司产生影响。投资者需密切关注这些风险因素。
你可能感兴趣
晨会纪要
东吴证券2025-08-20
晨会纪要
国信证券2026-06-05
今日晨会纪要
宝城期货2026-07-08
2026年07月10日晨会纪要
西部证券2026-07-10
晨会纪要:20260709
东海证券2026-07-09
今日晨会纪要
宝城期货2026-07-14
晨会纪要
东吴证券2026-06-03
晨会纪要
东海证券2025-06-13
永金证券晨会纪要
永丰金证券2025-08-05
中原期货晨会纪要
金融中原期货2025-08-07