猜你想问
招商积余2026中期业绩核心数据有哪些?
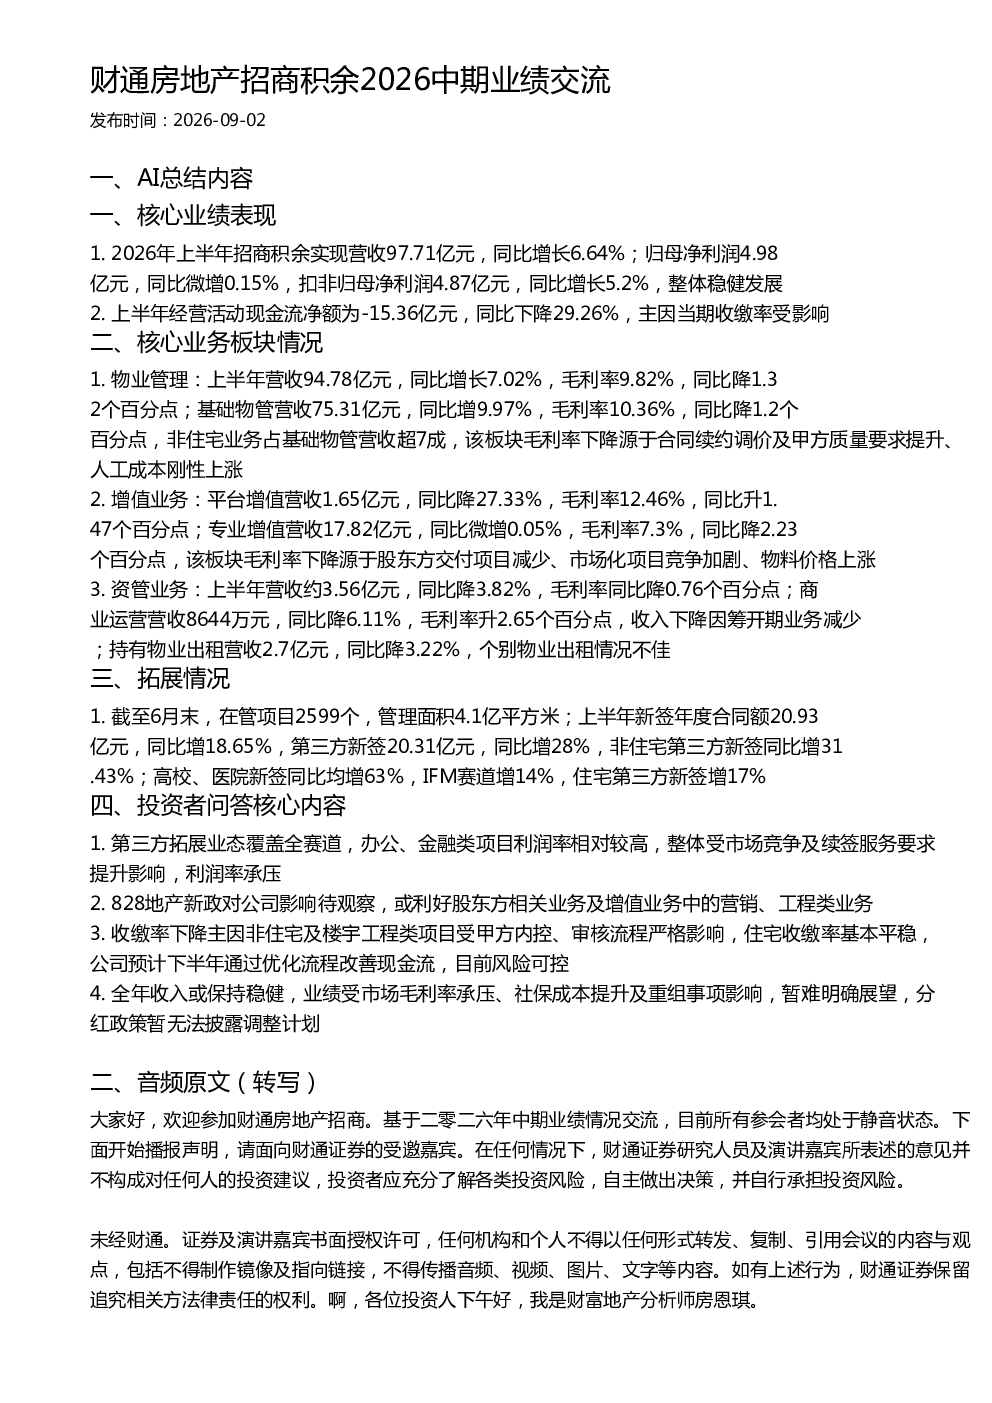
2026年上半年招商积余实现营收97.71亿元,同比增长6.64%;归母净利润4.98亿元,同比微增0.15%;扣非归母净利润4.87亿元,同比增长5.2%。整体发展稳健,但经营活动现金流净额为-15.36亿元,同比下降29.26%,主要受收缴率影响。
招商积余物业管理板块2026中期表现如何?
物业管理板块营收94.78亿元,同比增长7.02%,毛利率9.82%,同比降1.32个百分点。基础物管营收75.31亿元,同比增9.97%,毛利率10.36%,同比降1.2个百分点。毛利率下降源于合同续约调价、甲方质量要求提升、人工成本上涨。非住宅业务占基础物管营收超7成。
招商积余增值业务2026中期发展趋势如何?
增值业务方面,平台增值营收1.65亿元,同比降27.33%,毛利率12.46%,同比升1.47个百分点。专业增值营收17.82亿元,同比微增0.05%,毛利率7.3%,同比降2.23个百分点。毛利率下降源于股东方交付项目减少、市场化项目竞争加剧、物料价格上涨。
招商积余2026中期市场现状如何判断?
招商积余在管项目2599个,管理面积4.1亿平方米。新签年度合同额20.93亿元,同比增长18.65%,第三方新签20.31亿元,同比增长28%。第三方拓展表现强劲,非住宅第三方新签同比增31.43%;高校、医院新签同比均增63%;IFM赛道增14%;住宅第三方新签增17%。但整体受市场竞争及续签服务要求提升影响,利润率承压。
招商积余2026中期研报有哪些风险提示?
研报显示,招商积余经营活动现金流净额为-15.36亿元,同比下降29.26%,主要受收缴率影响。受甲方内控、审核流程严格影响,住宅收缴率基本平稳,但公司预计下半年通过优化流程改善现金流,目前风险可控。此外,市场毛利率承压、社保成本提升及重组事项也对业绩产生一定影响。
你可能感兴趣
招商积余2026年秋季策略会半年度业绩交流纪要
未知机构2026-09-02
招商积余:2026年半年度报告
财报2026-08-27
国泰海通2026秋季策略会 招商积余线上会议
未知机构2026-09-01
财通房地产 中海物业2026年中期业绩交流
未知机构2026-09-01
招商积余2026年一季报点评:业绩保持增长,物管业务积极拓展市场
房地产太平洋证券2026-06-26
招商积余2025年报点评:主业发展稳健向好,资产处置拖累业绩
房地产太平洋证券2026-04-22
招商积余(001914):业绩稳增,非住业态持续领跑
国泰海通证券2025-08-29
财通地产建发物业2026中报业绩交流纪要
未知机构2026-08-31
财通食饮:味知香2026中报业绩交流
未知机构2026-08-27
财通建筑建材山东路桥2026中报业绩交流核心纪要
未知机构2026-08-26