猜你想问
这份航运及碳排放日报主要分析了哪些内容?
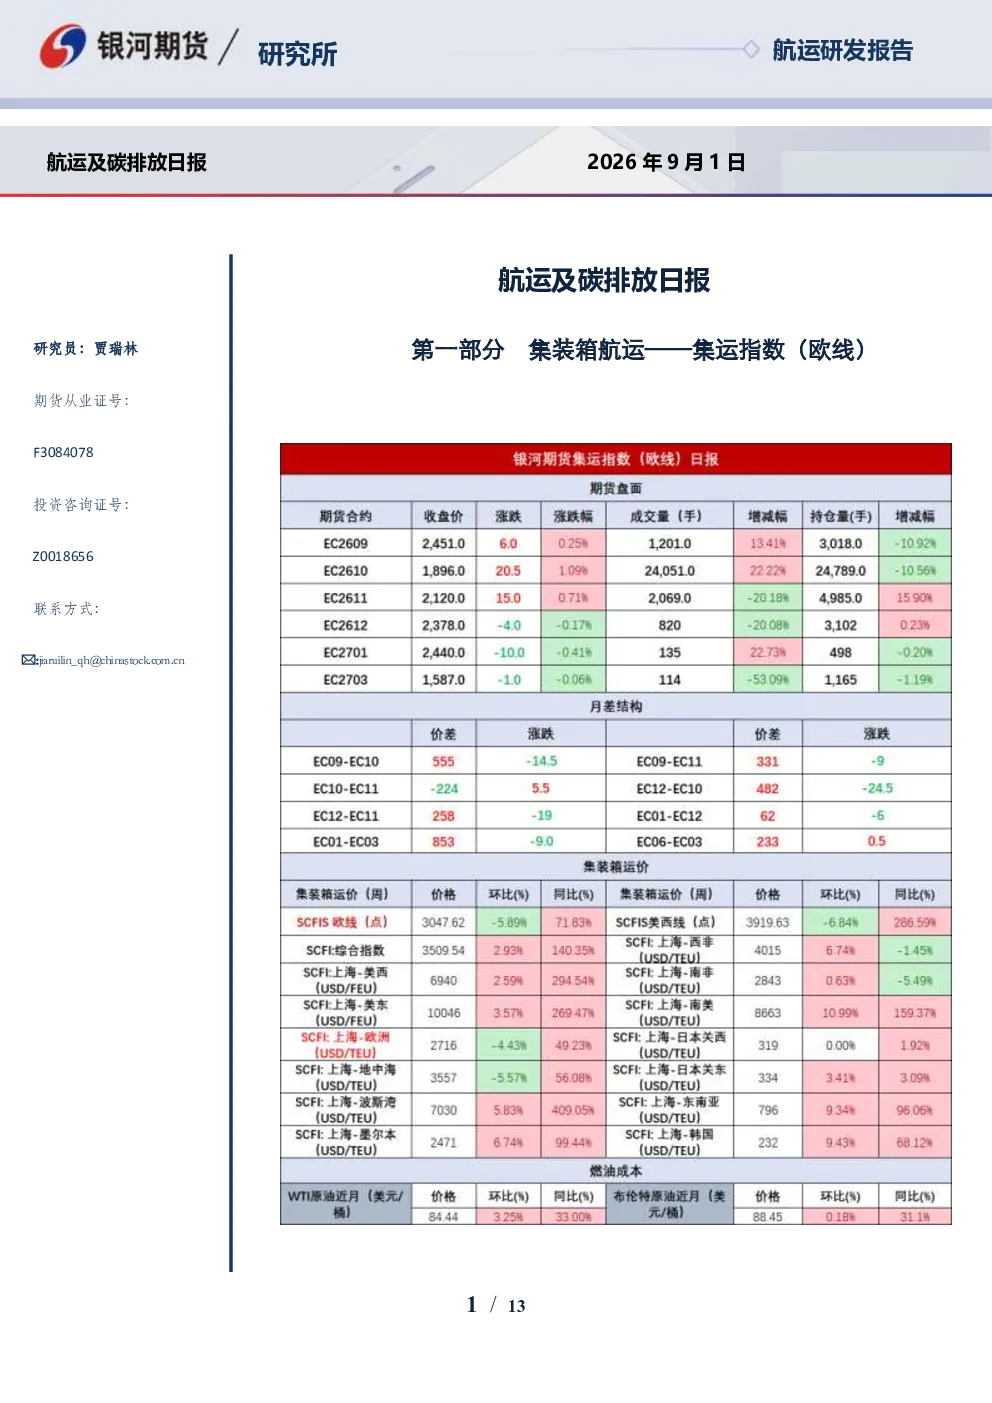
本报告全面分析了集装箱航运、干散货航运及碳排放市场的最新动态。集装箱航运方面,重点关注欧线现货价格走势、运力变化及地缘政治影响;干散货航运方面,分析了BDI指数变化、不同船型市场表现及供需关系;碳排放市场方面,分别解读了中国碳市场(CEA)和欧盟碳市场(EUA)的价格波动、政策影响及市场供需。此外,还涵盖了行业资讯,如深圳碳市场执法、建筑业及水泥行业的碳排放标准实施情况。
未来航运行业的发展趋势如何?
从行业发展趋势来看,集装箱航运市场短期面临运力波动和价格调整,但中长期受益于全球贸易需求。干散货航运市场预计在四季度延续震荡偏强态势,主要支撑来自需求端的补库需求和供给端的运力限制。碳排放市场方面,中国碳市场在97元附近震荡,政策收紧预期增强;欧盟碳市场则受天然气供应和ETS改革影响,短期维持高位。整体而言,航运行业需关注地缘政治、天气因素及能源转型政策带来的不确定性。
报告中重点分析了哪些方向?
本报告重点分析了三个方向:一是集装箱航运的现货价格与运力变化,特别是欧线市场表现及黄金周停航影响;二是干散货航运的供需关系,包括BDI指数、巴西矿石发运、几内亚雨季等因素;三是碳排放市场的价格波动与政策动态,分别解读了中国CEA和欧盟EUA的市场表现及影响因素。此外,还关注了美伊冲突等地缘政治风险对航运市场的潜在影响。
当前航运及碳排放市场的现状如何?
当前航运市场呈现分化态势,集装箱航运欧线现货价格下行,干散货航运中大型船市场租金回升;碳排放市场方面,中国CEA在97元附近震荡,欧盟EUA价格上涨。运力方面,受台风和黄金周影响,集装箱航运运力波动;干散货航运则因厄尔尼诺现象导致运力损耗。政策端,中国碳市场预分配比例下调,欧盟ETS改革预期增强。整体来看,市场供需关系复杂,价格波动受多重因素影响。
航运及碳排放市场存在哪些风险?
航运及碳排放市场面临多重风险。地缘政治方面,美伊在霍尔木兹海峡的对抗加剧可能影响航运安全;政策方面,中国碳市场供应收紧预期增强,欧盟ETS改革不确定性较高;市场方面,天然气供应风险可能支撑欧盟碳价,而能源转型进展缓慢可能限制中国碳市场需求;此外,台风等自然灾害也可能导致运力短期波动。投资者需关注这些风险因素对市场的潜在影响。