猜你想问
兆易创新2026年研报核心内容有哪些?
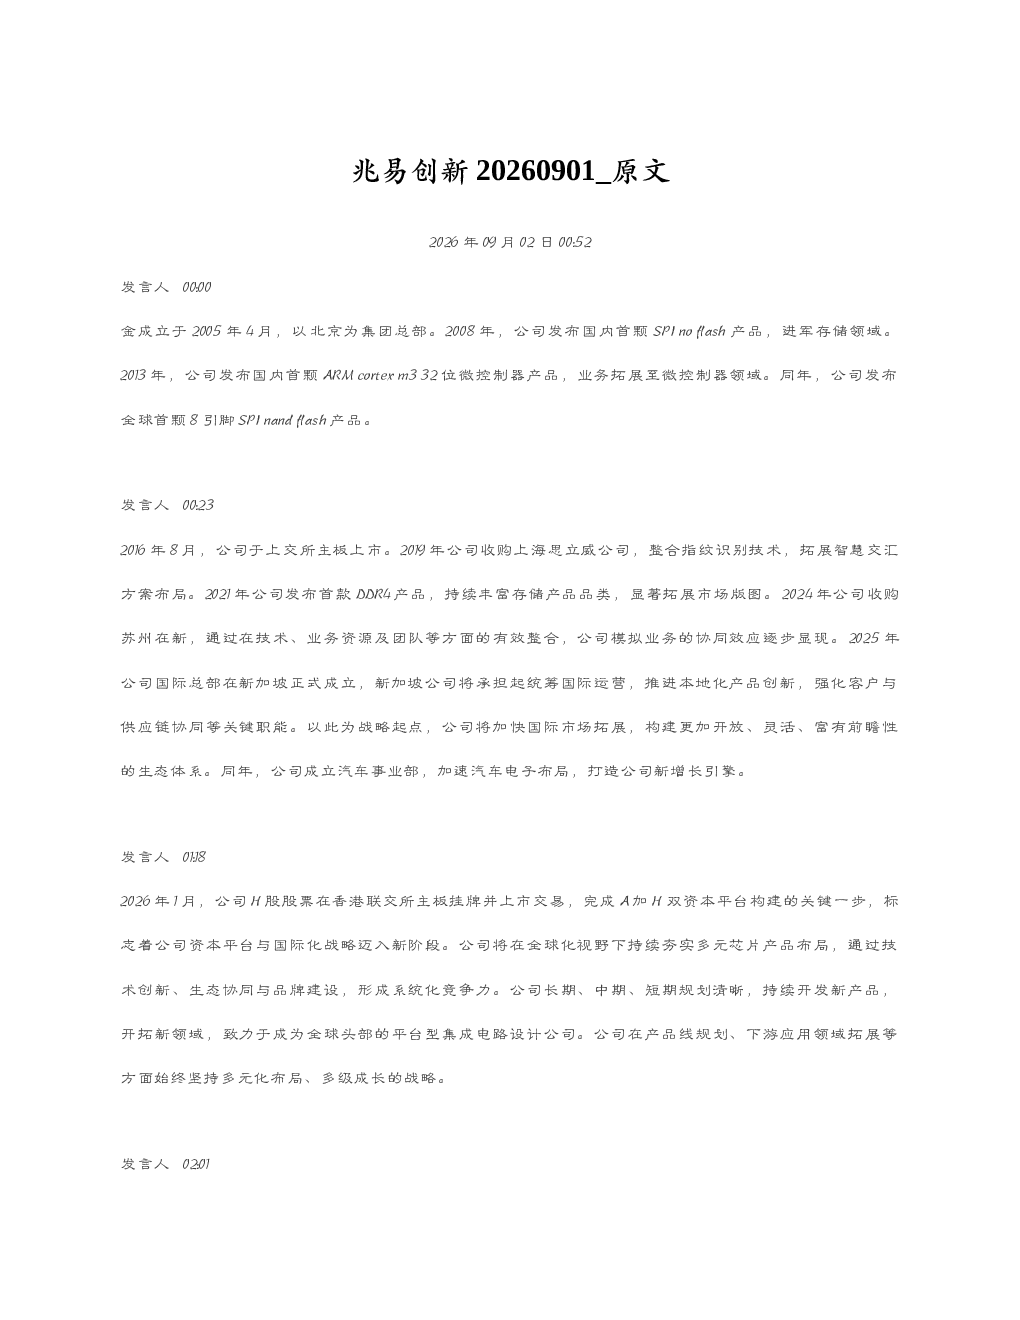
研报显示兆易创新2026上半年业绩大幅增长,营收115.66亿元同比增长178.67%,净利润68.57亿元同比增长1091.5%。主要产品线中,存储芯片营收98.27亿元同比增长245.44%,微控制器营收14.3亿元同比增长49.07%。公司发展历程中,2016年上市后持续拓展产品线,2024年收购苏州在新,2025年成立新加坡国际总部并成立汽车事业部,2026年计划H股在香港联交所主板挂牌上市。
集成电路设计行业发展趋势如何?
集成电路设计行业在AI、物联网等应用领域需求持续增长。兆易创新作为国内领先企业,其存储芯片(特别是SLC nand flash和SPI no flash)受益于国际大厂产能削减市场份额提升,DRAM利基型产品供不应求。AI发展推动no flash产品需求增长,公司推出超低功耗SPI no flash产品。未来行业竞争将聚焦于技术创新和多元化布局,平台型IC设计公司更具竞争优势。
研报重点分析了兆易创新的哪些业务方向?
研报重点分析了兆易创新四大业务方向:存储芯片营收占比最高达98.27亿元,其中密集型DRAM、SLC nand flash、DDR4、SPI no flash均实现高速增长,市场份额持续提升;微控制器营收14.3亿元,工业和汽车领域表现突出,推出多款新品;传感器芯片营收1亿元,指纹识别产品在旗舰手机商用,触控类芯片增长;模拟产品营收1.91亿元,子公司苏州赛新扣非净利润4646.46万元。
兆易创新当前的市场竞争状况如何?
兆易创新在SPI no flash领域全球排名第二,市场份额约19.4%,竞争格局稳定。SLC nand flash领域市场份额约7.1%,受益于AI需求爆发。DRAM领域利基型产品供不应求,公司产品线持续扩张。公司通过多元化布局和多级成长战略,在产品线规划及下游应用领域拓展方面保持领先,未来将致力于成为全球头部的平台型IC设计公司。
兆易创新研报是否存在风险提示?
研报未直接提示具体风险,但可从行业竞争和公司战略中推断潜在风险。存储芯片领域竞争激烈,国际大厂产能调整可能影响市场份额;AI需求爆发虽带来机遇,但技术迭代快要求公司持续创新;汽车等新兴领域拓展存在不确定性;多元化布局虽分散风险,但也可能面临资源分散问题。投资者需关注技术更新和市场竞争变化对公司业绩的影响。