猜你想问
这份研报的核心内容是什么?
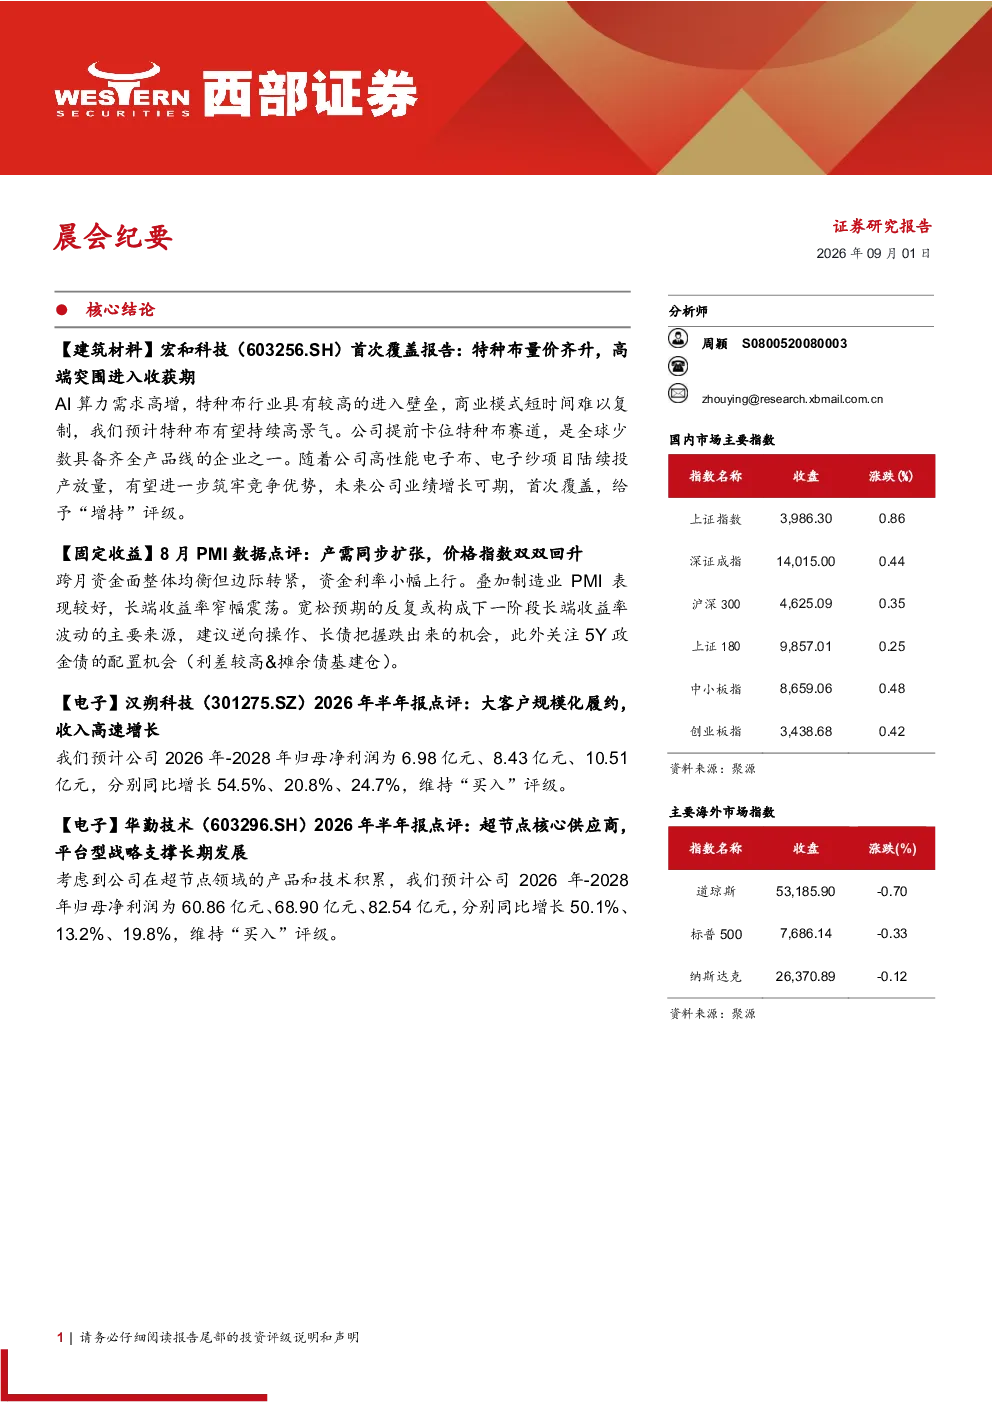
该研报指出宏和科技是全球高性能电子布龙头,特种布行业景气度高,进入壁垒高,公司提前布局该赛道,有望持续高景气。2025年公司极薄布和超薄布收入位居全球第一,低介电布、T布、石英布相继获得客户认证,特种布业务加速放量。公司加速扩产,特种布业务有望量价齐增。普通布方面,公司持续优化产品结构,提高极薄布和超薄布占比,进一步抬升公司盈利中枢。
特种布赛道的发展趋势如何?
特种布行业景气度高,进入壁垒高,商业模式难以复制。受益于AI服务器用量提高和应用拓展,特种布需求持续高景气。公司特种布收入2025年同比增长1327%,收入占比16%。公司低介电布、T布、石英布相继获得客户认证,特种布业务加速放量。公司加速扩产,特种布业务有望量价齐增。
研报重点分析了哪些方向?
研报重点分析了公司特种布业务的发展,包括其全球市场份额、收入增长、客户认证情况以及扩产计划。同时,也分析了普通布业务的产品结构优化对公司盈利能力的影响。报告认为特种布业务量价齐升,打开新增长空间,普通布业务盈利弹性有望持续释放。
当前特种布市场的现状如何?
当前特种布市场需求持续高景气,AI服务器用量提高和应用拓展推动需求增长。公司极薄布和超薄布收入位居全球第一,低介电布、T布、石英布相继获得客户认证,特种布业务加速放量。但行业进入壁垒高,商业模式难以复制,公司需持续保持技术领先和客户拓展能力。
研报提到了哪些风险提示?
研报提示的风险包括AI服务器出货量不及预期、织机释放节奏快于预期、原材料价格波动超预期、在建项目进展不及预期。这些风险可能影响公司特种布业务的放量速度和盈利能力,以及普通布业务的成本控制。公司需密切关注市场变化,灵活调整经营策略。
你可能感兴趣
晨会纪要
东吴证券2025-08-20
晨会纪要
国信证券2026-06-05
今日晨会纪要
宝城期货2026-07-08
2026年07月10日晨会纪要
西部证券2026-07-10
晨会纪要:20260709
东海证券2026-07-09
今日晨会纪要
宝城期货2026-07-14
晨会纪要
东吴证券2026-06-03
晨会纪要
东海证券2025-06-13
永金证券晨会纪要
永丰金证券2025-08-05
中原期货晨会纪要
金融中原期货2025-08-07