猜你想问
2026年上半年公司收入高增31.8%的具体原因是什么?
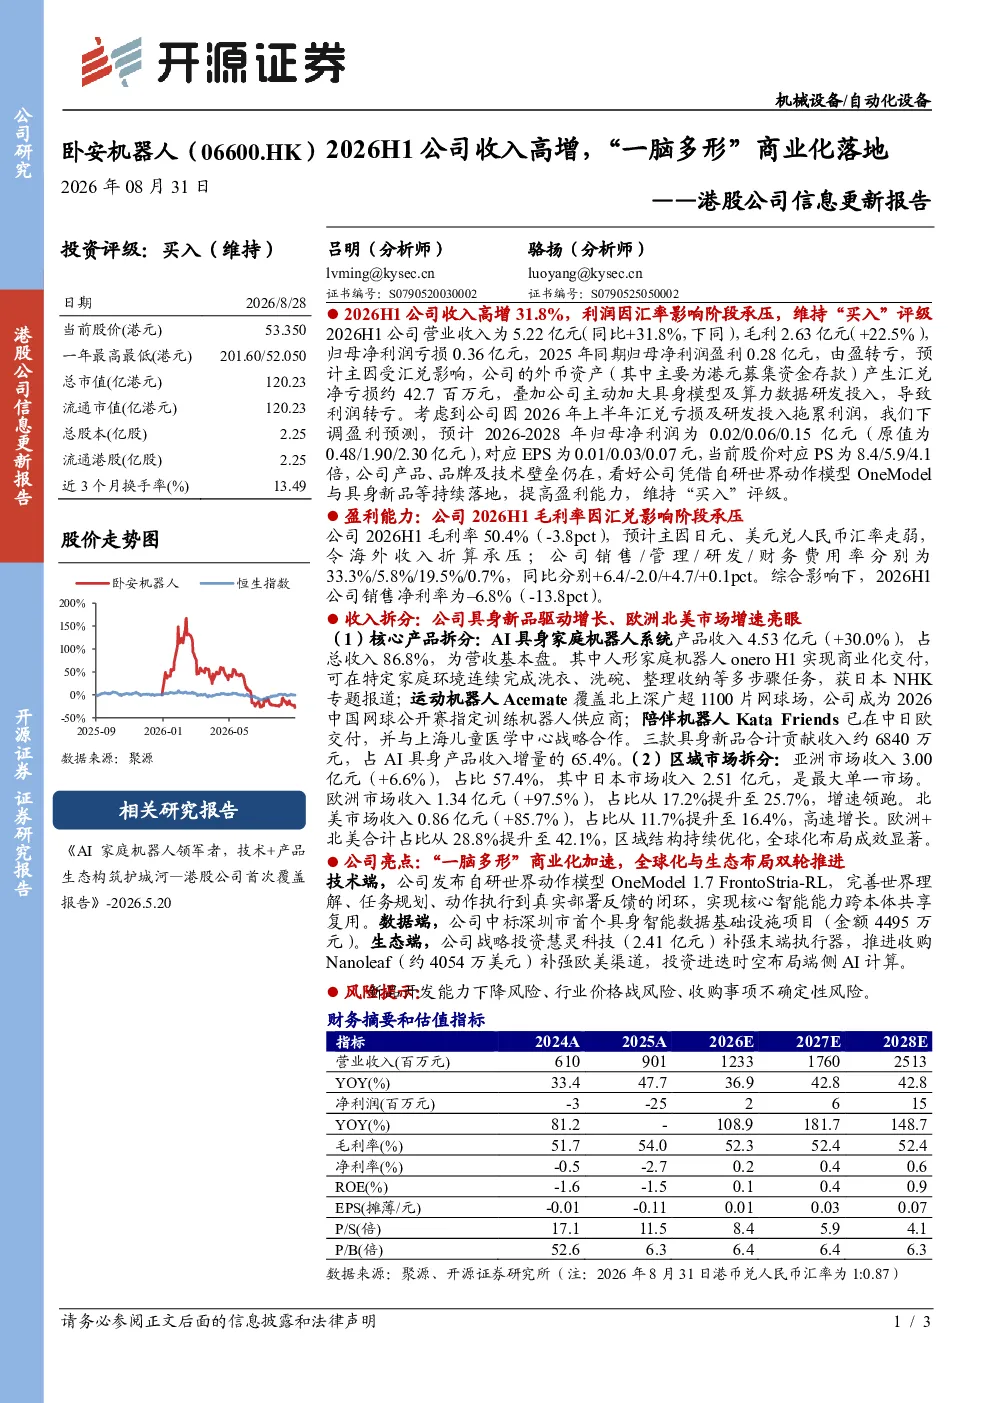
2026年上半年公司收入高增31.8%至5.22亿元,主要得益于AI具身家庭机器人系统收入的显著增长,该系统收入达4.53亿元,同比增长30.0%。具体来看,人形机器人onero H1商业化交付、运动机器人Acemate覆盖超1100片网球场以及陪伴机器人Kata Friends交付超6800万元,这三款新品贡献增量达65.4%。同时,区域方面,欧洲市场收入增长97.5%至1.34亿元,北美市场收入增长85.7%至0.86亿元,合计占比达42.1%。然而,高收入并未带来盈利改善,毛利增长22.5%至2.63亿元,但归母净利润亏损0.36亿元,主要受汇兑损失(约4270万元)及研发投入影响。毛利率虽保持50.4%,但下降3.8个百分点至阶段承压,主要因日元、美元汇率走弱。销售净利率为-6.8%,显示盈利能力面临挑战。
AI具身家庭机器人系统收入占比高达86.8%,具体产品表现如何?
AI具身家庭机器人系统收入占比高达86.8%,达4.53亿元,同比增长30.0%,是公司收入增长的核心驱动力。具体产品方面,人形机器人onero H1在2026年上半年实现商业化交付,标志着公司在人形机器人领域取得重要进展;运动机器人Acemate已覆盖超1100片网球场,展现出良好的市场应用潜力;陪伴机器人Kata Friends交付额超6800万元,进一步丰富了产品矩阵。这三款新品合计贡献增量65.4%,体现了公司产品创新和商业化能力的提升。此外,公司在技术研发方面持续投入,发布OneModel 1.7 FrontoStria-RL模型,完善智能闭环,并中标深圳具身智能数据基础设施项目(4495万元),为产品迭代和性能优化提供技术支撑。
报告显示公司盈利能力承压,具体有哪些因素导致?
报告显示公司盈利能力承压,主要受以下因素影响:首先,毛利率下降3.8个百分点至50.4%,主要因日元、美元汇率走弱,导致原材料成本上升。其次,虽然销售净利率为-6.8%,但销售费用率同比上升6.4个百分点至12.2%,管理费用率下降2.0个百分点至5.3%,研发费用率上升4.7个百分点至9.1%,财务费用率上升0.1个百分点至2.5%,这些因素共同压缩了利润空间。此外,归母净利润亏损0.36亿元,主要受汇兑损失(约4270万元)及研发投入影响,显示公司在扩大收入规模的同时,仍面临较大的成本和费用压力。
公司收入增长主要来自哪些区域?未来发展趋势如何?
公司收入增长主要来自欧洲和北美市场,2026年上半年欧洲市场收入增长97.5%至1.34亿元,占比提升至25.7%;北美市场收入增长85.7%至0.86亿元,占比提升至16.4%。亚洲市场收入增长6.6%至3.00亿元,其中日本市场占比2.51亿元。未来发展趋势方面,公司正积极拓展欧美市场,通过战略投资慧灵科技(2.41亿元)补强末端执行器技术,推进收购Nanoleaf(约4054万美元)补强欧美渠道,并投资进迭时空布局端侧AI计算,以增强全球市场竞争力。同时,公司在产品创新上持续发力,人形机器人onero H1的商业化交付和运动机器人Acemate的市场拓展,有望进一步推动收入增长。
报告提示了哪些风险因素需要关注?
报告提示了以下主要风险因素:首先,新品开发能力下降可能影响公司未来收入增长潜力,尽管2026年上半年新品贡献增量65.4%,但需警惕后续产品迭代速度和市场竞争压力。其次,行业价格战可能导致毛利率进一步承压,目前公司毛利率已下降3.8个百分点至50.4%,若竞争加剧,盈利空间可能被进一步压缩。最后,公司推进收购Nanoleaf(约4054万美元)和战略投资慧灵科技(2.41亿元)等资本开支较大,存在收购不确定性风险,可能影响公司现金流和短期盈利表现。此外,汇兑损失(约4270万元)也显示公司对汇率波动的敏感性,需持续关注国际市场风险。