猜你想问
西普尼2026年H1业绩超预期主要得益于哪些因素?
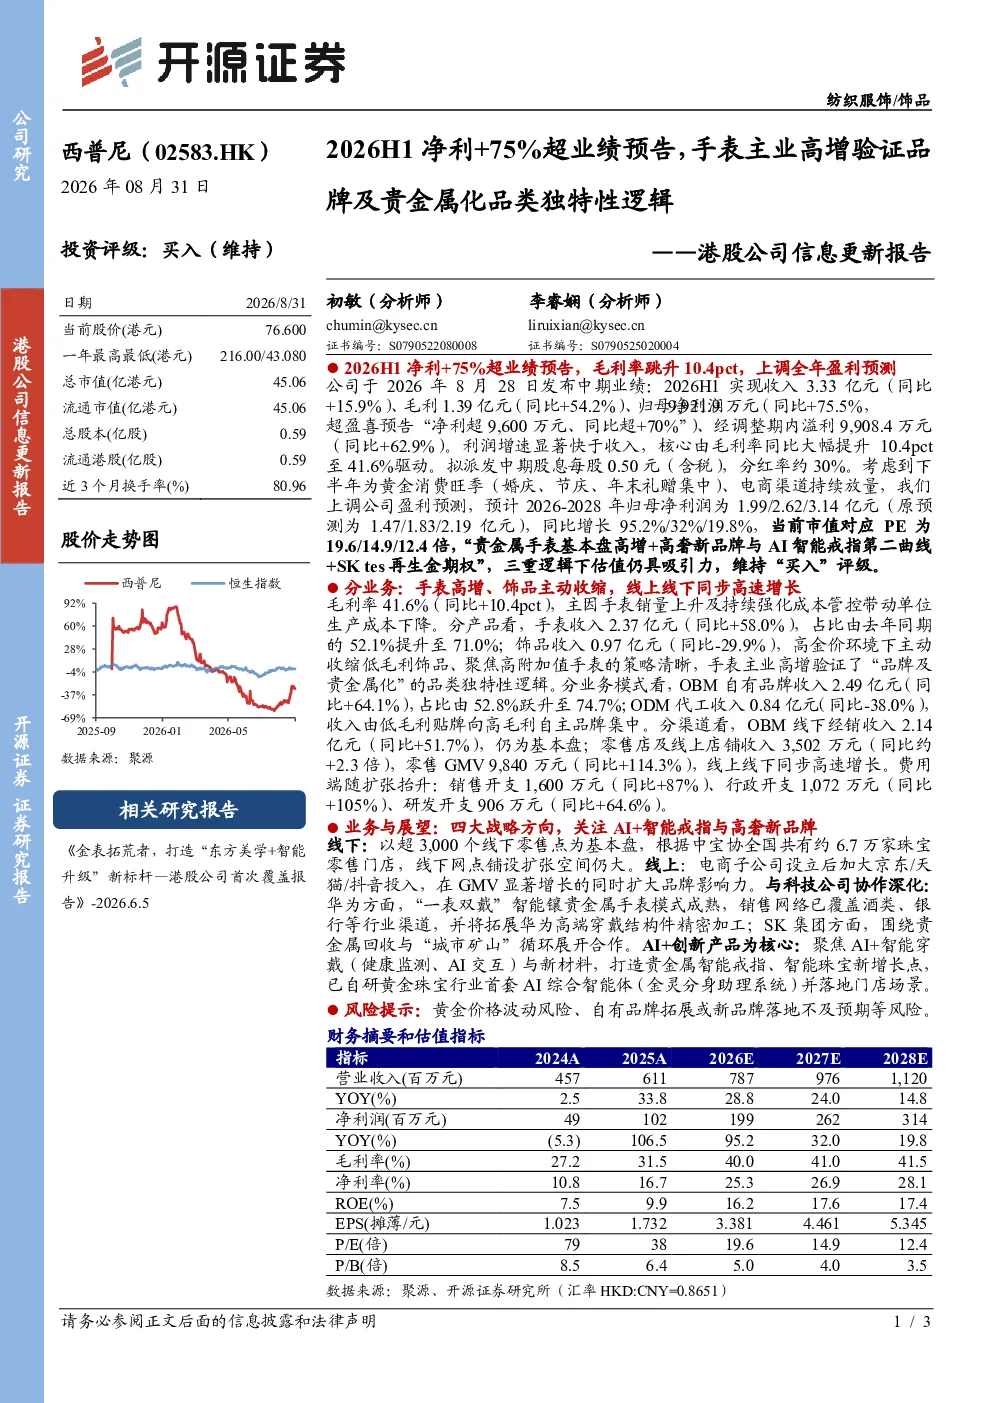
西普尼2026年上半年业绩超预期,净利润同比增长75.5%,主要得益于毛利率大幅提升10.4个百分点至41.6%。这一提升主要来自手表主业的高增长,验证了公司品牌及贵金属化品类的独特性。公司手表收入同比增长58.0%,占比71.0%,其中OBM自有品牌收入增长64.1%,占比74.7%。此外,零售店及线上店铺收入同比增长约2.3倍,零售GMV增长114.3%,显示出线上线下渠道的强劲表现。
西普尼手表业务的发展趋势如何?
西普尼手表业务呈现高增长态势,2026年上半年收入2.37亿元,同比增长58.0%,占比71.0%。公司聚焦OBM自有品牌发展,OBM自有品牌收入占比高达74.7%。线下以超3,000个零售点为基本盘,扩张空间仍大;线上通过电商子公司加大京东、天猫、抖音投入,GMV显著增长。公司还与华为合作“一表双戴”智能镶贵金属手表,拓展高端穿戴结构件精密加工,显示其在智能手表领域的布局。
西普尼报告中的关键数据有哪些亮点?
西普尼2026年上半年关键数据亮点突出:收入3.33亿元,同比增长15.9%;毛利1.39亿元,同比增长54.2%;归母净利润9,921.9万元,同比增长75.5%。手表收入占比71.0%,其中OBM自有品牌收入2.49亿元,同比增长64.1%。线上渠道表现亮眼,零售店及线上店铺收入3,502万元,同比增长约2.3倍,零售GMV 9,840万元,同比增长114.3%。这些数据反映了公司主业高增和渠道优化成效。
西普尼的市场现状如何?
西普尼市场现状呈现多维度增长态势。手表业务成为核心驱动力,收入占比71.0%,OBM自有品牌占比74.7%,显示品牌化战略成效。线下渠道以超3,000个零售点为基础,线上通过电商子公司加大投入,GMV同比增长约2.3倍。公司还积极拓展科技合作,与华为、SK集团合作,分别拓展智能穿戴和贵金属回收业务,显示其在高端穿戴和循环经济领域的布局。整体市场表现强劲,但仍需关注渠道扩张和科技合作的落地效果。
西普尼研报中提示了哪些风险?
西普尼研报提示的主要风险包括:黄金价格波动风险,由于公司贵金属业务占比较高,金价波动可能影响盈利稳定性;自有品牌拓展或新品牌落地不及预期,尽管OBM自有品牌收入增长64.1%,但新品牌拓展仍面临市场竞争和消费者接受度挑战。此外,公司销售开支、行政开支和研发开支均显著增长,同比分别提升87%、105%和64.6%,需关注成本控制效果。这些风险需持续关注,以评估公司长期发展前景。