猜你想问
这份研报的核心内容是什么?
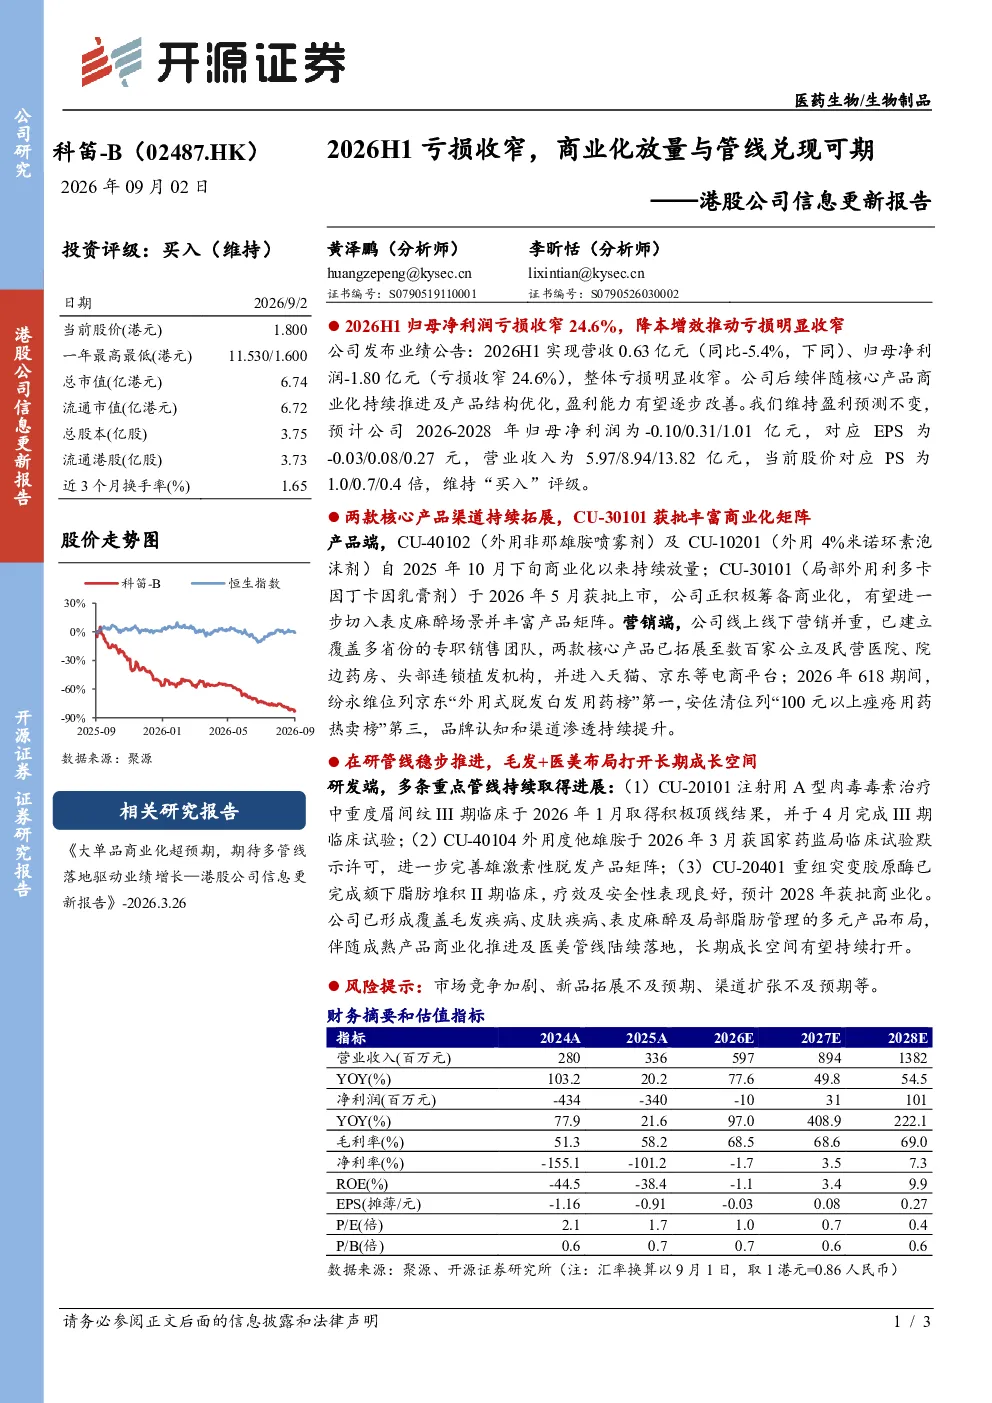
这份研报主要分析了科笛-B(02487.HK)的业绩表现、产品商业化进展、在研管线进展以及相关风险。报告指出,公司2026H1实现营收0.63亿元,净利润亏损收窄24.6%。核心产品CU-40102和CU-10201商业化以来持续放量,CU-30101获批上市。在研管线方面,CU-20101取得积极III期临床结果,CU-40104获临床试验默示许可,CU-20401完成II期临床。公司已形成覆盖毛发疾病、皮肤疾病等多元产品布局。
毛发疾病治疗行业的趋势如何?
毛发疾病治疗行业正朝着多元化、精准化方向发展。随着人口老龄化和生活方式改变,脱发、白发等毛发问题日益受到关注。非那雄胺、米诺环素等传统药物持续更新剂型,如喷雾剂、泡沫剂等提高患者依从性。同时,肉毒素注射、胶原蛋白酶等生物制剂在治疗眉间纹、颏下脂肪堆积等方面展现出良好效果。市场竞争激烈,但头部企业通过产品管线布局和渠道拓展,有望获得持续增长空间。
报告最关注科笛-B的哪些方面?
报告最关注科笛-B的产品商业化进展和在研管线进展。商业化方面,CU-40102和CU-10201的持续放量以及CU-30101的上市为业绩增长提供动力。在研管线方面,CU-20101的积极临床结果、CU-40104的默示许可以及CU-20401的良好II期表现,显示公司在毛发疾病治疗领域的产品矩阵不断完善。这些进展有望推动公司长期成长空间打开。
目前毛发疾病治疗市场的现状是怎样的?
目前毛发疾病治疗市场呈现多元化竞争格局。传统药物如非那雄胺和米诺环素仍是主流,但新型制剂如喷雾剂、泡沫剂等因其便利性逐渐获得市场认可。生物制剂如肉毒素、胶原蛋白酶等在特定适应症上展现出独特优势。市场竞争激烈,但头部企业通过产品创新和渠道建设,逐步扩大市场份额。线上线下营销结合,覆盖公立医院、连锁药店和电商平台,提升产品可及性。
研报提示的主要风险有哪些?
研报提示的主要风险包括市场竞争加剧、新品拓展不及预期和渠道扩张不及预期。市场竞争方面,随着更多企业进入毛发疾病治疗领域,产品同质化竞争可能加剧,影响市场份额和盈利能力。新品拓展方面,在研管线的产品最终能否成功上市并达到预期销量存在不确定性。渠道扩张方面,新渠道的拓展需要时间和资源投入,若扩张不及预期,可能影响产品渗透率和收入增长。