猜你想问
领益智造2026年中报营收利润增长情况如何?
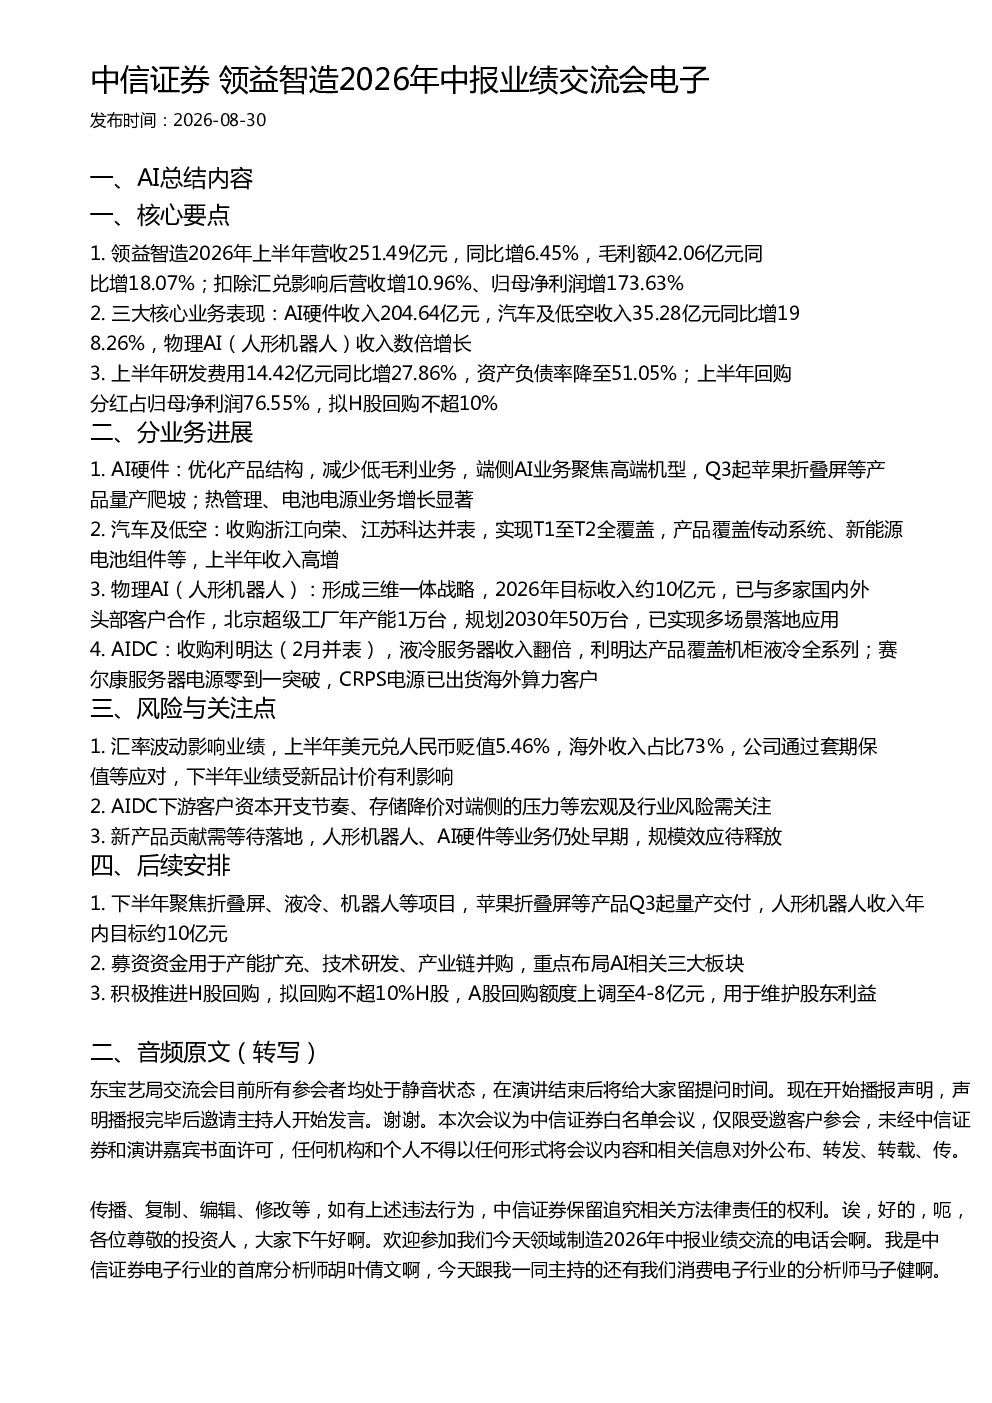
领益智造2026年上半年营收251.49亿元,同比增长6.45%;毛利额42.06亿元,同比增长18.07%。扣除汇兑影响后,营收增长10.96%,归母净利润增长173.63%。主要得益于AI硬件、汽车及低空业务的高增长,以及物理AI(人形机器人)收入的数倍增长。研发费用14.42亿元,同比增长27.86%,资产负债率降至51.05%。
领益智造三大核心业务表现如何?
领益智造三大核心业务中,AI硬件收入204.64亿元,汽车及低空收入35.28亿元,同比增长198.26%;物理AI(人形机器人)收入数倍增长。AI硬件业务通过优化产品结构,聚焦高端机型,端侧AI业务受益于苹果折叠屏等产品量产爬坡,热管理、电池电源业务增长显著。汽车及低空业务通过收购浙江向荣、江苏科达并表,实现T1至T2全覆盖,产品覆盖传动系统、新能源电池组件等。物理AI业务形成三维一体战略,2026年目标收入约10亿元,已与多家国内外头部客户合作,北京超级工厂年产能1万台,规划2030年50万台。
领益智造报告分析重点方向是什么?
领益智造报告分析重点聚焦AI硬件、物理AI(人形机器人)和AI服务器三大板块。AI硬件业务通过优化产品结构,提升市场份额和单机价值量,端侧AI业务受益于苹果折叠屏等产品量产爬坡。物理AI业务形成三维一体战略,2026年目标收入约10亿元,已与天宫、荣耀等多家客户合作,北京超级工厂年产能1万台,规划2030年50万台。AI服务器业务通过收购利明达,液冷服务器收入翻倍,赛尔康服务器电源实现零到一突破。募资资金将用于产能扩充、技术研发、产业链并购,重点布局AI相关三大板块。
领益智造市场现状如何?
领益智造市场现状表现为AI硬件、汽车及低空业务高增长,物理AI(人形机器人)收入数倍增长。AI硬件业务通过聚焦高端机型,提升市场份额和单机价值量,端侧AI业务受益于苹果折叠屏等产品量产爬坡。汽车及低空业务通过收购浙江向荣、江苏科达并表,实现T1至T2全覆盖,产品覆盖传动系统、新能源电池组件等。物理AI业务形成三维一体战略,2026年目标收入约10亿元,已与多家国内外头部客户合作,北京超级工厂年产能1万台,规划2030年50万台。公司积极推进H股回购,拟回购不超过10%的H股;A股回购额度上调至4-8亿元。
领益智造报告风险提示有哪些?
领益智造报告提示的主要风险为汇率波动。公司海外收入占比73%,美元兑人民币贬值对公司业绩造成影响。公司通过套期保值等应对,下半年业绩受新品计价有利影响。此外,公司下半年将聚焦折叠屏、液冷、机器人等项目,苹果折叠屏等产品Q3起量产交付,人形机器人收入年内目标约10亿元。募资资金将用于产能扩充、技术研发、产业链并购,重点布局AI相关三大板块。公司积极推进H股回购,拟回购不超过10%的H股;A股回购额度上调至4-8亿元。