猜你想问
新华保险2026年中报核心数据有哪些?
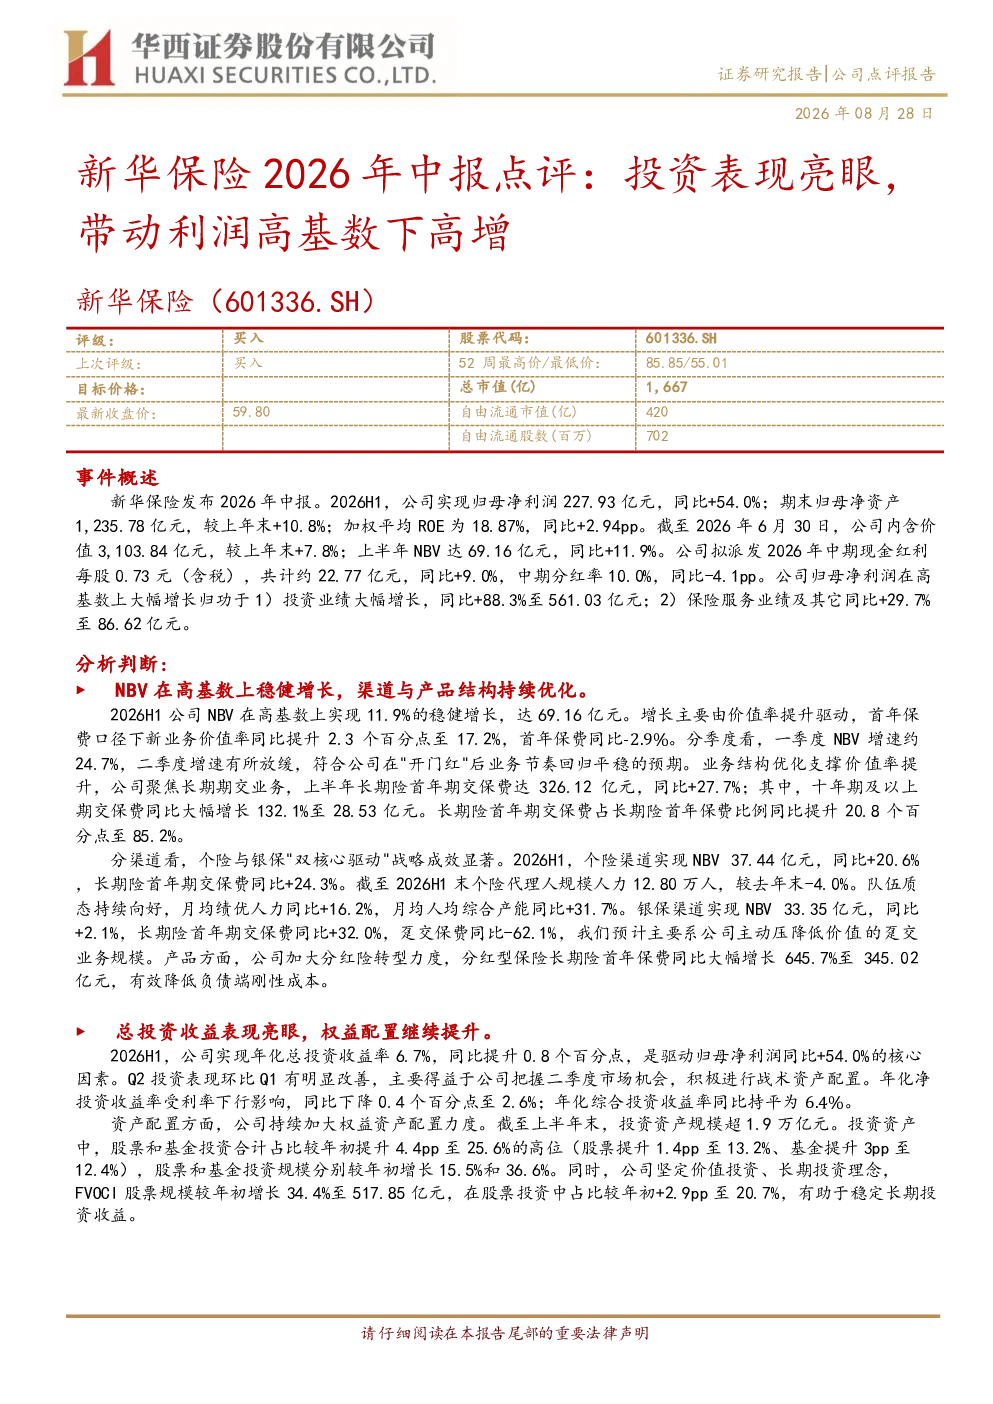
2026年上半年,新华保险实现归母净利润227.93亿元,同比增长54.0%;期末归母净资产1,235.78亿元,同比增长10.8%;加权平均ROE为18.87%,同比提升2.94个百分点。公司内含价值达3,103.84亿元,同比增长7.8%;上半年NBV为69.16亿元,同比增长11.9%。中期每股分红0.73元,同比增长9.0%,中期分红率为10.0%
金融行业赛道2026年发展趋势如何?
2026年上半年,金融行业赛道中,新华保险的NBV稳健增长,渠道与产品结构持续优化,长期险首年期交保费同比增长27.7%,十年期及以上期交保费同比增长132.1%,分红型保险长期险首年保费同比增长645.7%,有效降低负债端刚性成本。投资收益表现亮眼,年化总投资收益率6.7%,同比提升0.8个百分点,是净利润增长的核心驱动因素。
研报重点分析了新华保险哪些方面?
研报重点分析了新华保险的渠道与产品结构优化情况,NBV同比增长11.9%,个险渠道NBV同比增长20.6%,长期险首年期交保费同比增长24.3%。同时关注了投资收益表现,年化总投资收益率6.7%,投资资产规模超1.9万亿元,股票和基金投资占比提升至25.6%。
当前市场对新华保险的判断是什么?
当前市场对新华保险的判断显示,公司负债端渠道和产品结构持续优化,资产端权益配置弹性空间较大。研报维持2026-2028年盈利预测,预计2026-2028年保险服务收入分别为537.82/561.35/586.12亿元,归母净利润分别为371.93/384.17/396.88亿元,EPS分别为11.92/12.31/12.72元。
研报提示了哪些风险?
研报提示了宏观经济大幅波动风险、权益市场震荡风险、利率大幅下行风险。这些风险可能对新华保险的业绩产生影响,需持续关注市场变化。
你可能感兴趣
保险业2026年5月保费点评:寿险高基数下增速转负,财险表现亮眼
金融华西证券2026-07-03
2024中报点评:资管业务表现亮眼,自营投资高基数拖累业绩
金融开源证券2024-08-30
高基数下收入增速下降,利润表现亮眼
国信证券2023-09-03
珀莱雅2023H1中报点评:大单品策略表现亮眼,营收利润双高增
中泰证券2023-09-03
2024年三季报点评:寿险NBV增速亮眼,投资端带动利润高增
金融太平洋证券2024-11-09
2023H2财报点评:高基数下收入增长平淡,利润亮眼受益于利息收入提升
国信证券2024-03-25
2021年中报点评:高基数下Q2业绩承压,伺服增速亮眼
电子设备东吴证券2021-08-15
2021年半年报点评:核心渠道收入表现亮眼,高基数下短期业绩承压不改长期成长空间
机械设备华创证券2021-08-22
点评:高基数下业绩稳健增长、新网银行表现亮眼,国资拟入股强化资源协同整合
商贸零售信达证券2024-04-02
24Q1点评:零售主业高基数下稳健增长,新网银行表现亮眼,关注国资入主进展
商贸零售信达证券2024-04-12