猜你想问
申通快递2026年半年度报告核心内容是什么?
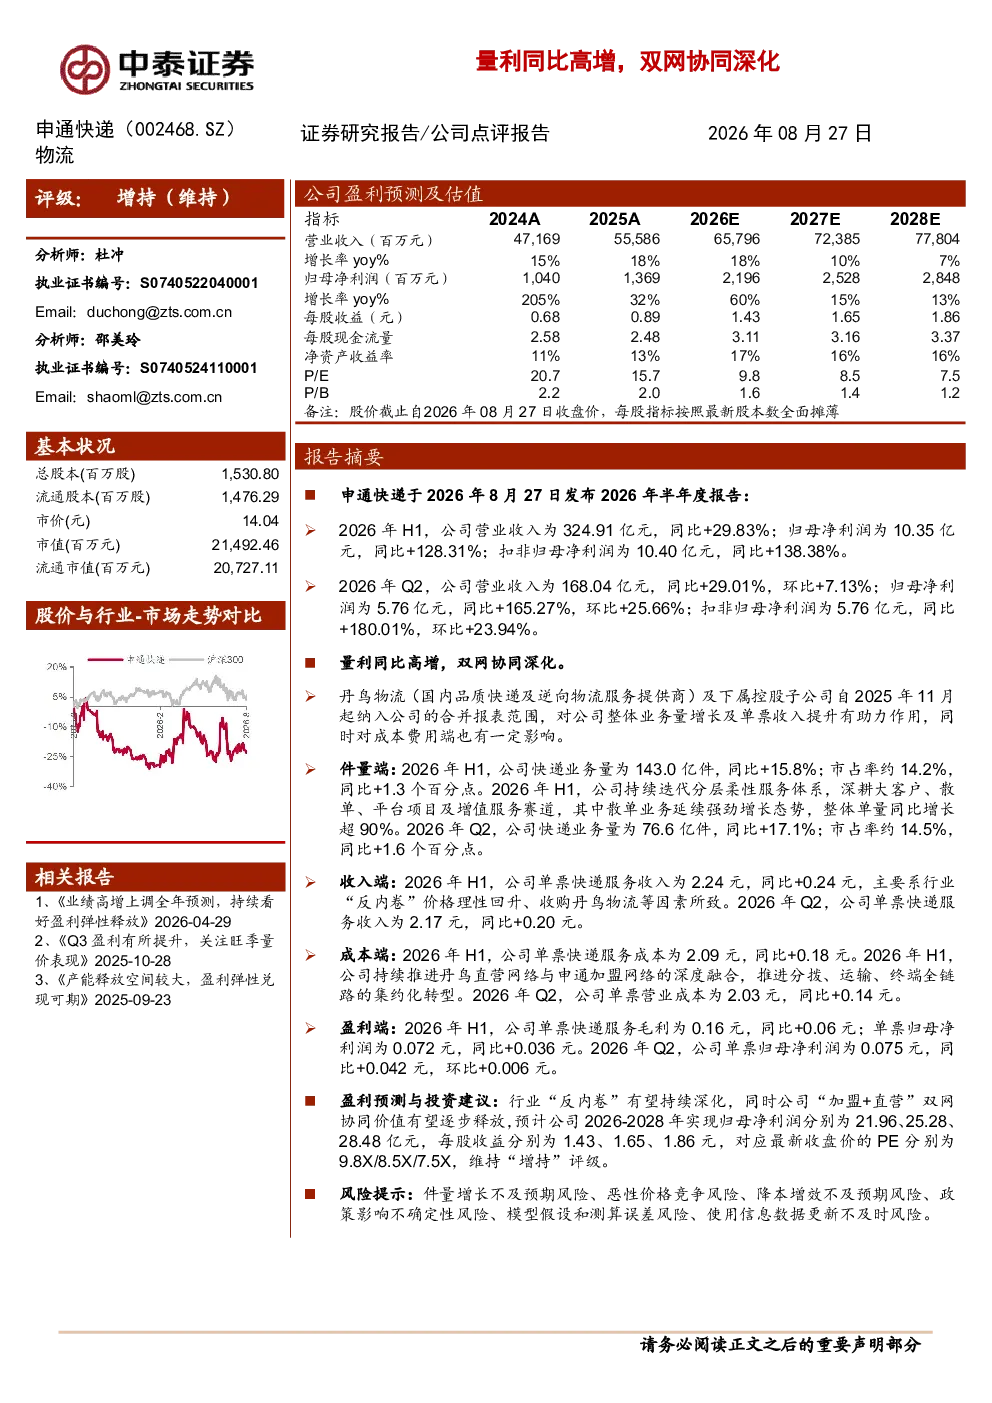
申通快递2026年半年度报告显示,公司业绩实现高增长。2026年H1,营业收入324.91亿元,同比+29.83%;归母净利润10.35亿元,同比+128.31%;扣非归母净利润10.40亿元,同比+138.38%。Q2单季度表现强劲,营业收入168.04亿元,同比+29.01%,环比+7.13%;归母净利润5.76亿元,同比+165.27%,环比+25.66%;扣非归母净利润5.76亿元,同比+180.01%,环比+23.94%。丹鸟物流纳入合并报表范围,助力业务量增长及单票收入提升,但成本端有一定影响。件量端:2026年H1快递业务量143.0亿件,同比+15.8%,市占率14.2%,同比+1.3个百分点;Q2业务量76.6亿件,同比+17.1%,市占率14.5%,同比+1.6个百分点。散单业务增长强劲,同比增长超90%。收入端:2026年H1单票快递服务收入2.24元,同比+0.24元;Q2单票快递服务收入2.17元,同比+0.20元。成本端:2026年H1单票快递服务成本2.09元,同比+0.18元;Q2单票营业成本2.03元,同比+0.14元。盈利端:2026年H1单票快递服务毛利0.16元,同比+0.06元;单票归母净利润0.072元,同比+0.036元;Q2单票归母净利润0.075元,同比+0.042元,环比+0.006元。
快递行业发展趋势如何?
快递行业正经历从价格竞争向服务竞争转变的阶段,“反内卷”趋势有望持续深化。行业集中度提升,头部企业通过技术驱动和模式创新提升效率。双网协同(直营+加盟)成为行业焦点,通过资源整合和流程优化降低成本、提升服务质量。数字化能力建设加速,大数据、人工智能等技术应用于运营管理、客户服务等领域。散单业务增长潜力大,个性化、即时性需求推动市场细分发展。政策监管加强,对数据安全、环保等方面提出更高要求。
申通快递报告重点分析了哪些方向?
申通快递报告重点分析了量利高增的驱动因素、双网协同的深化进展及未来价值释放。报告显示,丹鸟物流的纳入提升了业务量和单票收入,但成本端存在一定压力。件量增长主要来自散单业务,同比增长超90%。单票收入和单票利润均实现显著提升,反映公司盈利能力增强。双网协同方面,公司持续推进直营与加盟网络的深度融合,优化分拨、运输、终端等全链路流程,旨在提升运营效率和服务质量。
当前快递市场竞争现状如何?
当前快递市场竞争格局稳定,头部企业市场份额持续提升,行业集中度进一步提高。价格战有所缓和,企业更注重通过服务差异化、技术赋能来提升竞争力。双网协同模式成为行业趋势,头部企业通过直营网络补充加盟网络短板,实现资源互补。散单业务成为新的增长点,即时配送、下沉市场等细分领域竞争激烈。技术投入加大,自动化分拣、无人机配送等技术逐步落地。监管政策趋严,对数据安全、环保等方面提出更高要求,企业合规成本增加。
申通快递报告提示了哪些风险?
申通快递报告提示了多项风险:件量增长不及预期可能导致收入和利润下滑;恶性价格竞争可能压缩利润空间;降本增效措施若未能有效实施,可能影响盈利能力;政策环境变化,如数据安全、环保等监管政策调整,可能带来合规风险;模型假设和测算误差可能导致盈利预测偏差;信息数据更新不及时可能影响分析准确性。此外,行业竞争加剧、技术迭代快速等因素也可能对公司经营带来挑战。