猜你想问
万华化学2026年Q2业绩表现如何?
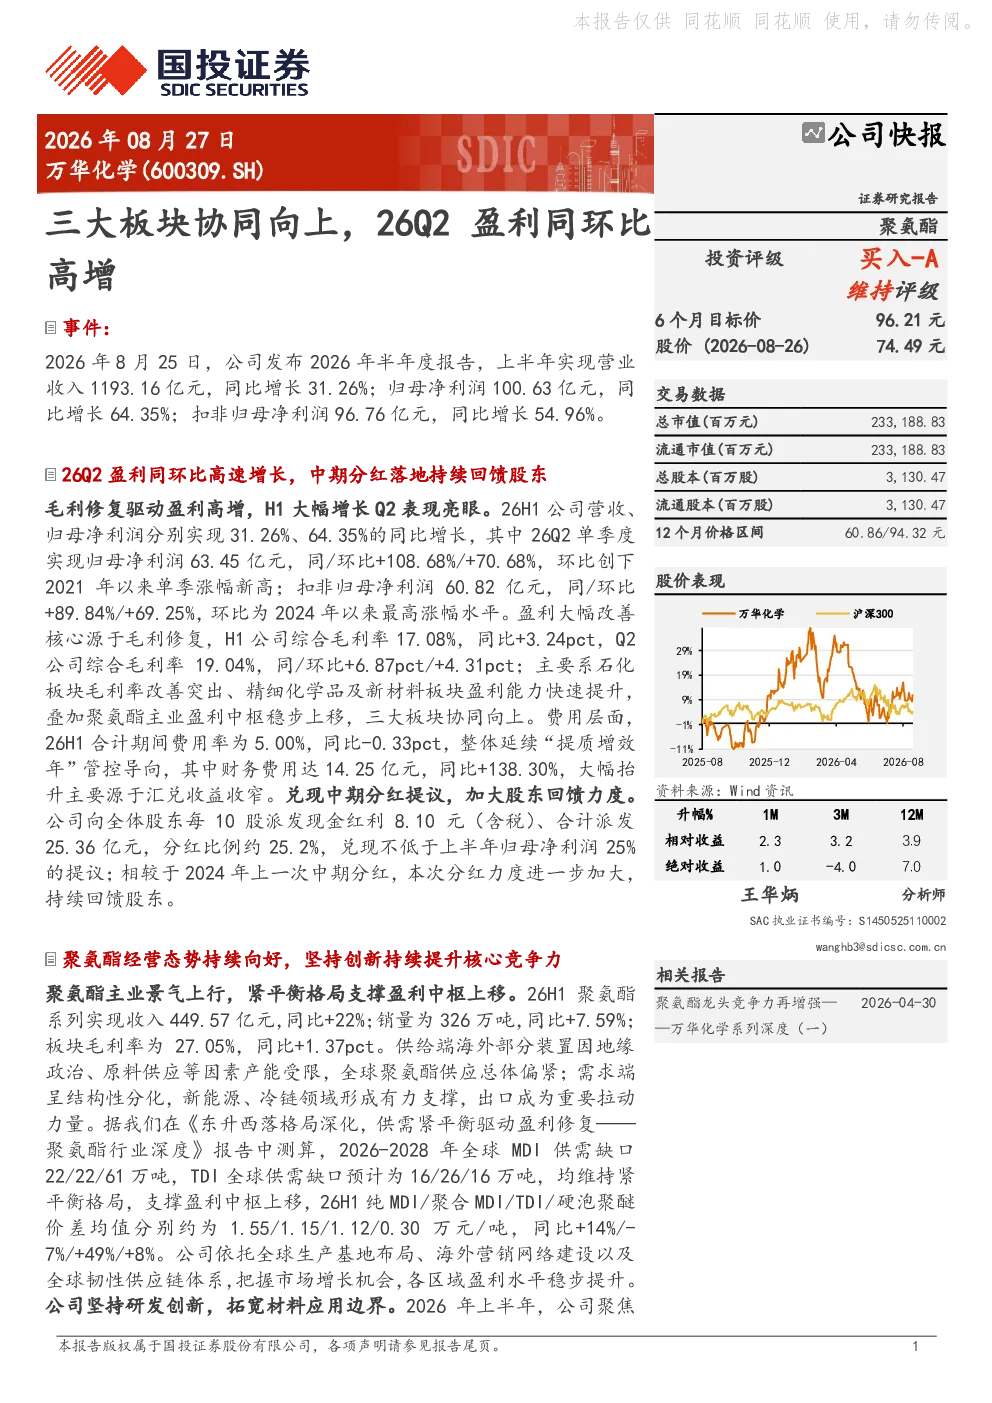
万华化学2026年上半年实现营业收入1193.16亿元,同比增长31.26%;归母净利润100.63亿元,同比增长64.35%。公司三大板块协同向上,推动业绩高速增长。聚氨酯板块景气上行,供需紧平衡支撑盈利中枢上移;石化板块盈利持续修复,装置柔性进料降本增效;精细化学品及新材料板块业务实现快速放量增长。
聚氨酯板块的发展趋势如何?
聚氨酯板块景气上行,供需紧平衡支撑盈利中枢上移。2026年上半年聚氨酯系列收入449.57亿元,同比增长22%;销量326万吨,同比增长7.59%;毛利率27.05%,同比+1.37pct。供给端海外产能受限,需求端新能源、冷链领域支撑明显,出口拉动强劲。公司各区域盈利水平稳步提升,坚持研发创新,拓宽材料应用边界。
石化板块的主要增长点是什么?
石化板块盈利持续修复,装置柔性进料降本增效。2026年上半年石化系列收入477.38亿元,同比增长37%;销量285万吨,同比增长19%;毛利率6.80%,同比+7.18pct。核心产品乙烯/丙烯/环氧丙烷等价差均值同比改善,装置柔性进料带来成本优势,丙烯酸、POCHP等装置持续降本增效。
当前市场对万华化学的判断是什么?
万华化学三大板块协同向上,推动业绩高速增长。公司2026年上半年实现营业收入1193.16亿元,同比增长31.26%;归母净利润100.63亿元,同比增长64.35%。各板块均表现强劲,其中聚氨酯板块供需紧平衡支撑盈利,石化板块装置柔性进料降本增效,精细化学品及新材料板块业务快速放量。公司整体发展态势良好,但需关注原材料价格、项目建设进度、下游需求及政策不确定性等风险。
研报中提示的主要风险有哪些?
研报提示的主要风险包括原材料价格大幅上涨的风险、项目建设进度不及预期的风险、下游需求不及预期的风险、政策不确定性风险、盈利预测不及预期的风险、股价波动加剧表现不及预期的风险。需关注这些风险因素可能对公司业绩和股价表现带来的影响。