猜你想问
申通快递2026Q2业绩表现如何?
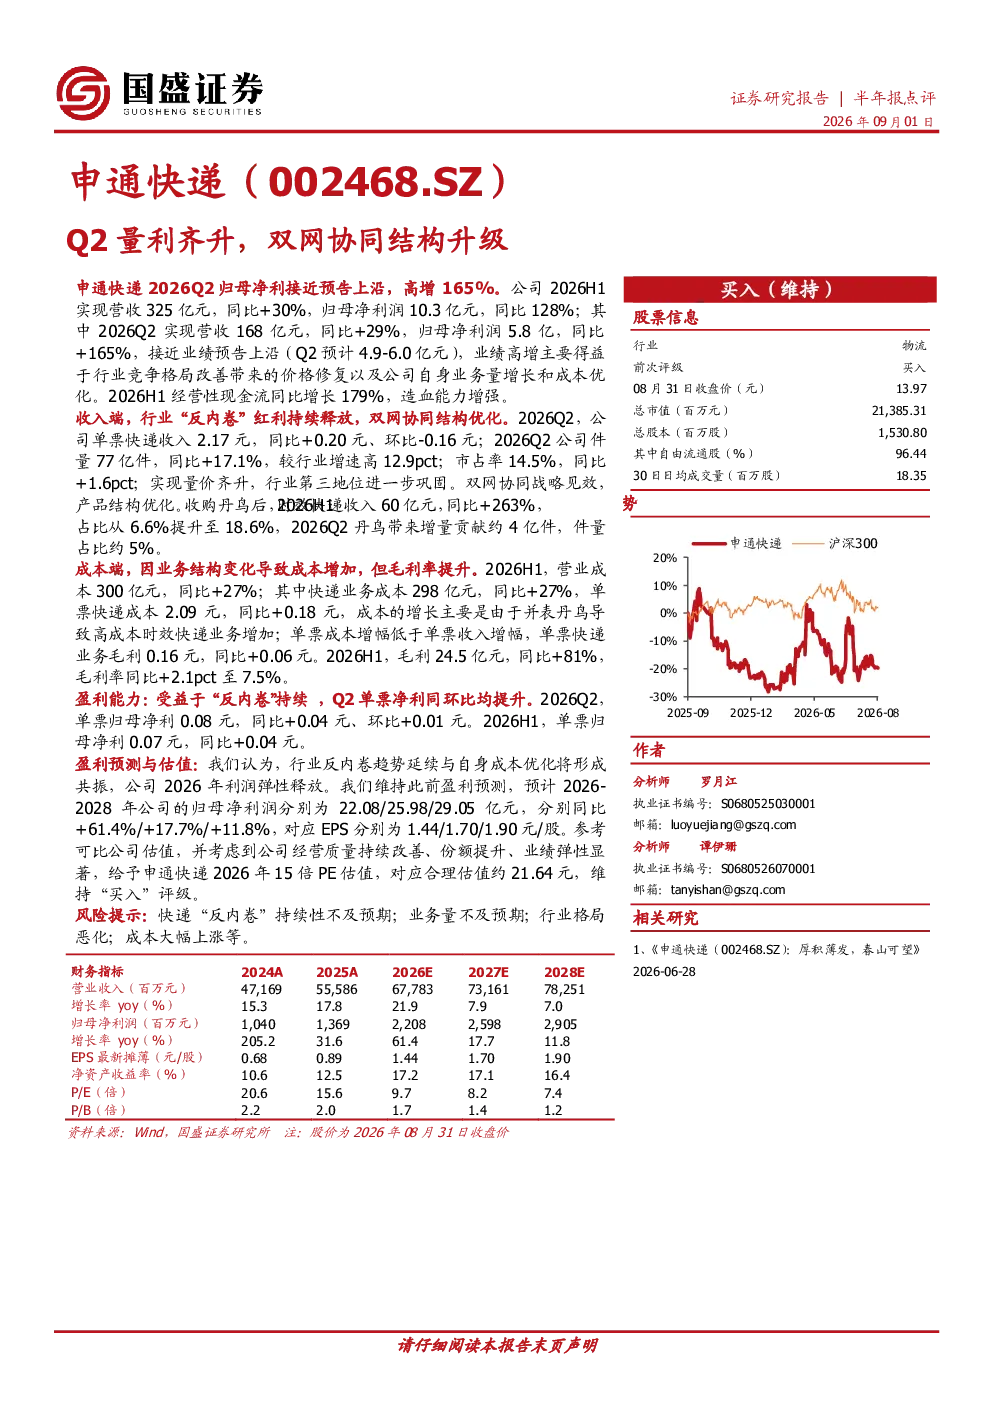
申通快递2026Q2业绩表现亮眼,归母净利接近预告上沿,高增165%。公司2026H1实现营收325亿元,同比+30%,归母净利润10.3亿元,同比128%;其中2026Q2实现营收168亿元,同比+29%,归母净利润5.8亿,同比+165%,接近业绩预告上沿(Q2预计4.9-6.0亿元)。业绩高增主要得益于行业竞争格局改善带来的价格修复以及公司自身业务量增长和成本优化。2026H1经营性现金流同比增长179%,造血能力增强。
快递行业发展趋势如何?
快递行业“反内卷”红利持续释放,行业竞争格局改善带来价格修复。申通快递2026Q2单票快递收入2.17元,同比+0.20元;件量77亿件,同比+17.1%,较行业增速高12.9pct;市占率14.5%,同比+1.6pct。双网协同战略见效,产品结构优化。收购丹鸟后,2026H1时效快递收入60亿元,同比+263%,占比从6.6%提升至18.6%。行业第三地位进一步巩固,但需关注行业格局恶化风险。
报告重点分析了哪些方面?
报告重点分析了申通快递2026H1及Q2业绩表现,包括营收、净利润、经营性现金流等关键指标。收入端关注行业“反内卷”红利释放及双网协同结构优化效果,件量、市占率、单票收入等数据均显示行业第三地位巩固。成本端分析业务结构变化导致成本增加,但毛利率提升。盈利能力方面,Q2单票归母净利同环比均提升,2026H1单票归母净利0.07元,同比+0.04元。
当前快递市场现状如何?
当前快递市场处于“反内卷”阶段,竞争格局改善带来价格修复。申通快递2026Q2单票快递收入同比+0.20元,件量同比+17.1%,市占率14.5%,行业第三地位巩固。双网协同战略推动产品结构优化,时效快递收入占比提升明显。但需关注业务量不及预期、成本大幅上涨等风险。
研报提示了哪些风险?
研报提示快递行业“反内卷”持续性不及预期、业务量不及预期、行业格局恶化、成本大幅上涨等风险。例如,成本端因并表丹鸟导致高成本时效快递业务增加,2026H1营业成本同比+27%。需关注行业竞争加剧可能导致的格局恶化及成本控制压力。