猜你想问
这份研报主要分析了哪些公司的业绩情况?
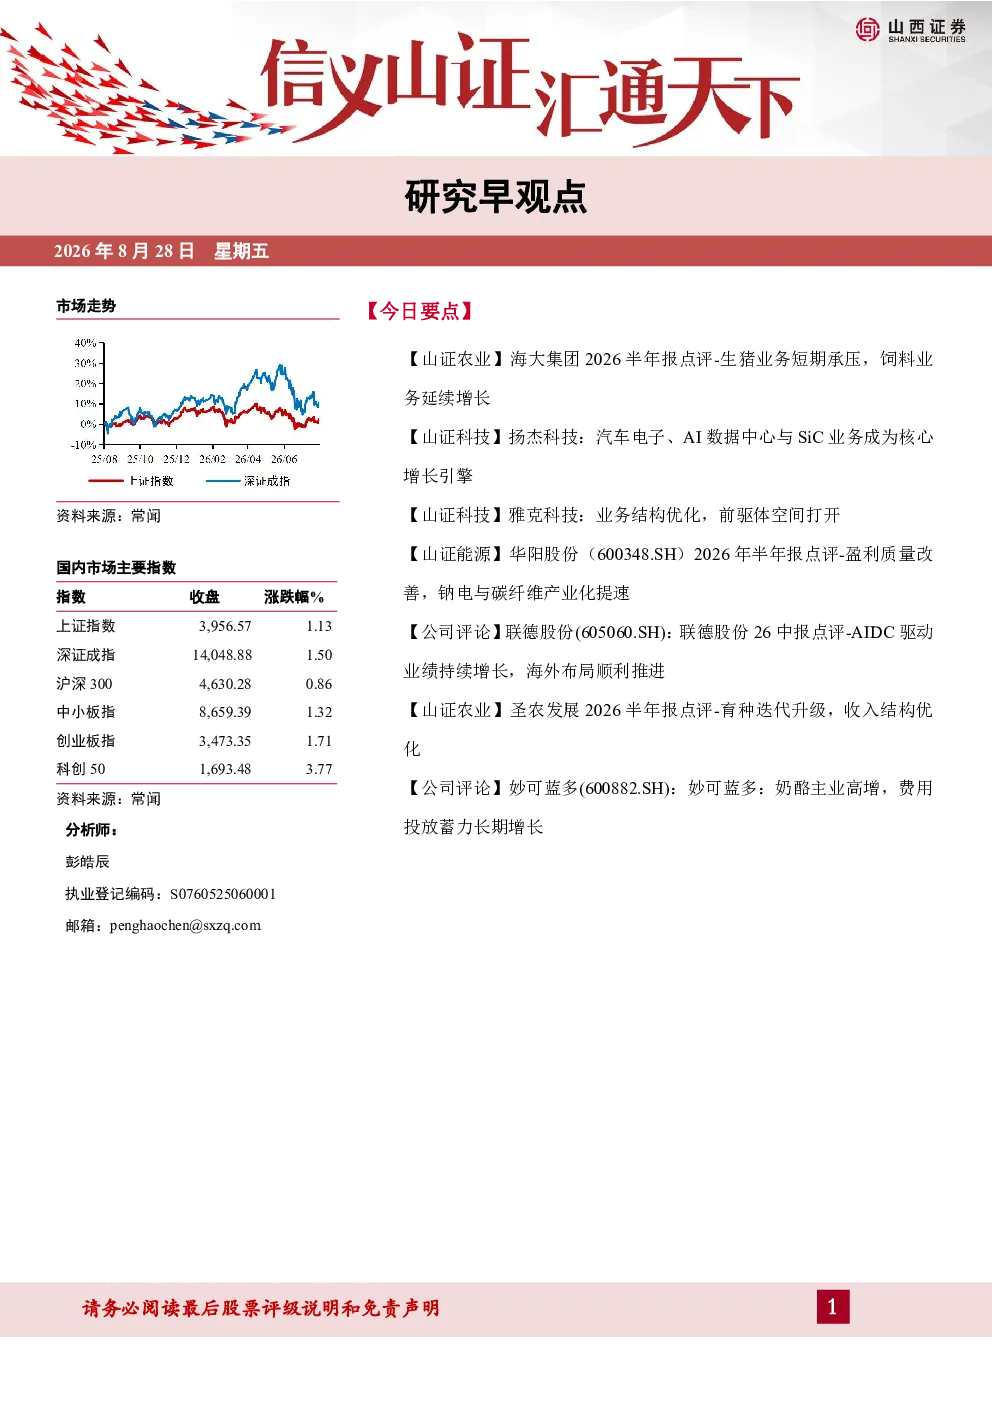
这份研报主要分析了海大集团、扬杰科技、雅克科技、华阳股份、联德股份、圣农发展和妙可蓝多的业绩情况。其中,海大集团上半年营收增长9.19%但净利润下降38.95%;扬杰科技营收和净利润均实现双位数增长;雅克科技营收增长5.12%净利润增长7.29%;华阳股份营收下降11.73%但净利润大幅增长35.63%;联德股份营收和净利润均实现显著增长;圣农发展营收增长21.73%净利润下降44.80%;妙可蓝多营收增长28.71%净利润增长13.74%。
报告中的行业发展趋势如何?
报告显示,饲料行业海外业务保持较高增速,主要得益于新兴市场养殖业转型、产能优化、工艺提升和市场拓展。半导体器件行业产品结构以功率器件为核心,汽车电子、AI数据中心和SiC业务增长迅速。电子化学材料行业电子行业收入占比提升,国产化顺利推进。煤炭行业商品煤销量承压但发电供热协同发展,钠离子电池和碳纤维产业化进展顺利。
研报重点分析了哪些方向?
研报重点分析了各公司的业绩表现、业务结构、新兴赛道发展、毛利率变化、产能建设和产业化进展等方面。例如,海大集团的饲料业务各品类增长情况、扬杰科技的功率器件和新兴业务增长、雅克科技的电子化学材料业务发展、华阳股份的煤炭和发电业务协同、联德股份的海外业务和AIDC驱动业务增长、圣农发展的鸡肉生食和深加工肉制品增长以及妙可蓝多的奶酪业务和渠道覆盖情况。
当前市场现状如何?
当前市场现状显示,多个行业呈现分化态势。饲料行业部分企业净利润受成本上升影响下降,但整体保持增长。半导体器件行业受益于新兴应用需求增长,业绩表现强劲。电子化学材料行业国产化进程加速,市场份额提升。煤炭行业面临销量压力但盈利能力改善。新能源相关业务如钠离子电池和碳纤维产业化取得进展。
研报提示了哪些风险?
研报提示的风险主要集中在原材料价格波动对毛利率的影响、新兴市场业务拓展的不确定性、部分行业产能过剩风险以及宏观经济环境变化对下游需求的影响。例如,扬杰科技毛利率环比微降与上游原材料涨价有关;部分煤炭企业商品煤销量承压;联德股份的海外市场拓展面临竞争压力;各公司业绩受宏观经济波动影响较大。