猜你想问
这份研报主要分析了什么内容?
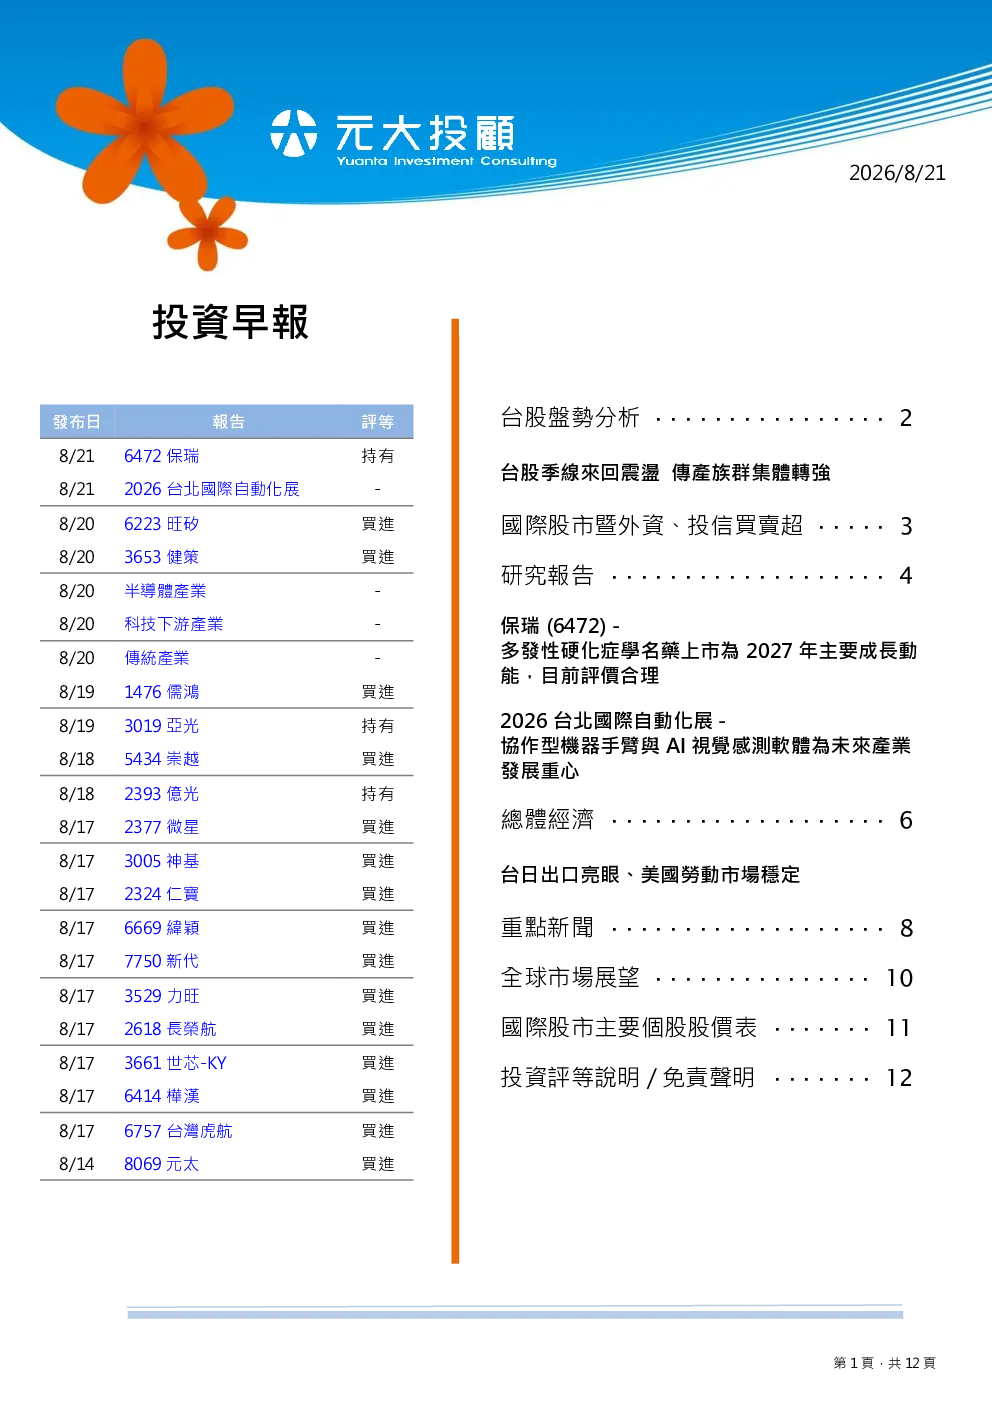
这份研报主要分析了台股近期震荡走势,特别是传产族群的集体转强现象。报告详细解读了台股在5日均线和季线之间的震荡格局,指出虽然整体呈现震荡态势,但台积电等权重股出现转弱迹象。同时,报告重点分析了传产族群,包括油电燃气、水泥、纺织、航运、建材等板块的强劲表现,并探讨了美伊冲突、炼油利差、运费上涨等因素对相关企业的影响。此外,报告还提供了技术分析建议,并介绍了2026台北国际自动化展的相关信息。
报告对传产赛道的行业发展趋势有何看法?
报告认为传产赛道具备波段转强契机,主要基于经济成长外溢效果的偏好。传产指数已创出新高,显示出市场对该板块未来表现的期待。具体来看,美伊战争短期内不易结束,将有利于扩大炼油利差,这对台塑化等企业构成利好;圣婴现象导致的运费增加,将提振裕民等企业的盈利能力;远东新本净比偏低,显示出其具备价值投资空间。此外,报告还提及上银、亚电、GIS-KY、佳凌等短期题材股值得关注。
研报重点分析了哪些方向?
研报重点分析了台股的震荡格局与传产族群的转强趋势。在台股分析方面,报告指出市场处于5日均线下压力和季线上支撑的震荡状态,但台积电跌破季线,MACD柱状体收敛,暗示权重股可能提前转弱。在传产族群分析方面,报告详细梳理了油电燃气、水泥、纺织、航运、建材等板块的表现,并深入探讨了美伊冲突、炼油利差、运费上涨等因素对台塑化、裕民、远东新本等企业的具体影响。此外,报告还提供了技术分析报告下载建议,并介绍了2026台北国际自动化展的亮点。
当前市场现状如何判断?
当前市场现状呈现台股震荡与传产族群转强的特点。台股整体在5日均线下方承压,但上方存在季线支撑,走势较为胶着。传产族群表现突出,油电燃气板块涨幅达3.62%,水泥、纺织、航运、建材等板块涨幅均超2%,显示出该板块较强的市场吸引力。美股方面,受美伊冲突及美债市波动影响,道琼斯和纳斯达克指数均出现下跌。美国财长扩大长天期公债回购,但市场反应平淡,10年期日债收益率创1996年新高。
研报提示了哪些风险?
研报提示了台股震荡格局下可能存在的风险。首先,台积电等权重股跌破季线,MACD柱状体收敛,暗示市场可能提前转弱,需警惕权重股回调风险。其次,美股受美伊冲突及美债市波动影响,存在不确定性,可能对A股市场产生外溢效应。此外,美国财长扩大长天期公债回购虽短期内稳定了市场,但长期看10年期日债收益率创1996年新高,可能引发通胀担忧。最后,报告虽未明确个股操作建议,但强调投资者需关注市场整体波动,谨慎评估投资风险。