总结
核心观点:
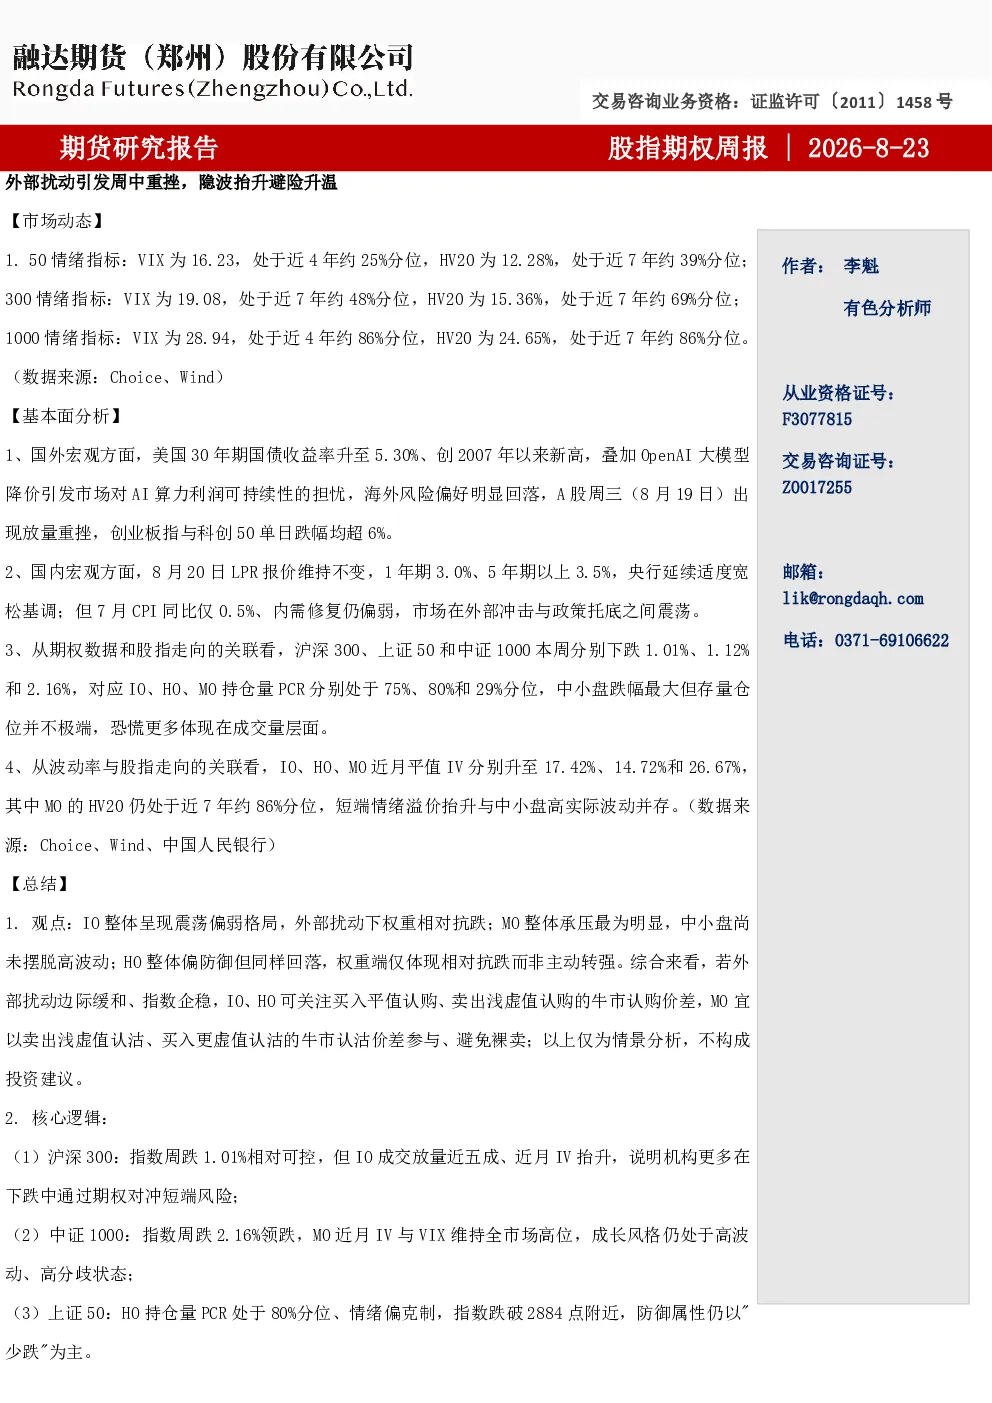
- IO整体呈现震荡偏弱格局,外部扰动下权重相对抗跌;MO整体承压最为明显,中小盘尚未摆脱高波动;HO整体偏防御但同样回落,权重端仅体现相对抗跌。
- 若外部扰动边际缓和、指数企稳,IO、HO可关注买入平值认购、卖出浅虚值认购的牛市认购价差,MO宜以卖出浅虚值认沽、买入更虚值认沽的牛市认沽价差参与、避免裸卖。
关键数据:
- 情绪指标: VIX(近4年约25%分位,近7年约48%分位,近7年约86%分位);HV20(近7年约39%分位,近7年约69%分位,近7年约86%分位)。
- 股指走势: 沪深300下跌1.01%,上证50下跌1.12%,中证1000下跌2.16%。
- 期权数据: IO持仓量PCR 75%,成交量PCR 87%;HO持仓量PCR 70%,成交量PCR 55%;MO持仓量PCR 79%,成交量PCR 91%。
- 波动率: IO近月平值IV 17.42%,HV20 15.36%;HO近月平值IV 14.72%,HV20 39%;MO近月平值IV 26.67%,HV20 86%。
研究结论:
- 沪深300指数周跌1.01%相对可控,但IO成交放量近五成、近月IV抬升,说明机构更多在下跌中通过期权对冲短端风险。
- 中证1000指数周跌2.16%领跌,MO近月IV与VIX维持全市场高位,成长风格仍处于高波动、高分歧状态。
- 上证50 HO持仓量PCR处于80%分位、情绪偏克制,指数跌破2884点附近,防御属性仍以"少跌"为主。
- 下周股指期权隐含波动率大概率仍以高位震荡为主,若外部扰动缓和、指数企稳则有望逐步回落。
市场分析:
- 国外宏观: AI叙事转弱(OpenAI大模型降价)与美债长端收益率上行(升至5.30%),全球科技股估值承压,亚太市场同步走弱。
- 国内宏观: LPR报价维持不变(1年期3.0%,5年期以上3.5%),央行延续适度宽松基调;7月CPI同比仅0.5%,内需修复仍偏弱。
- 资金面: 两市融资余额增加,宽基ETF尾盘放量承接,显示大资金在指数下沿有护盘动作。
- 综合判断: 国外宏观抬高了风险偏好修复门槛,国内宏观与资金面则继续托住指数下沿,形成"大盘相对稳、中小盘更脆弱"的运行格局。
期权策略建议:
- IO、HO可关注买入平值认购、卖出浅虚值认购的牛市认购价差。
- MO宜以卖出浅虚值认沽、买入更虚值认沽的牛市认沽价差参与、避免裸卖。