猜你想问
Capstone Copper 2026年Q2铜产量和EBITDA增长情况如何?
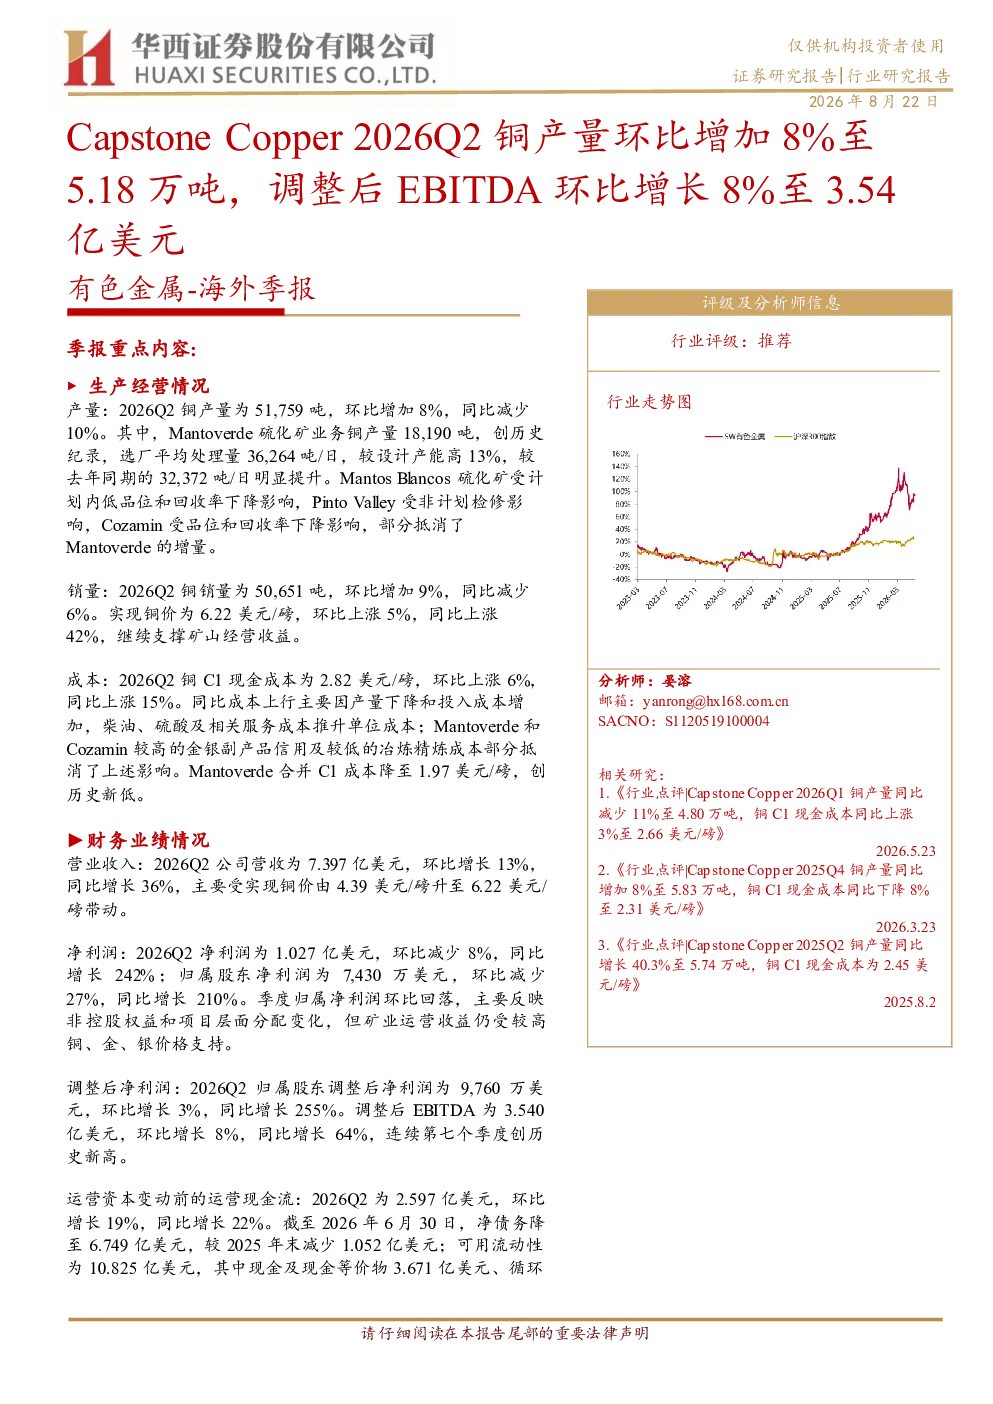
Capstone Copper 2026年第二季度铜产量环比增加8%至51,759吨,调整后EBITDA环比增长8%至3.540亿美元。Mantoverde硫化矿产量创纪录达18,190吨,但Mantos Blancos、Pinto Valley、Cozamin受品位和回收率下降影响部分抵消增量。铜价环比涨5%至6.22美元/磅,支撑经营收益。Mantoverde合并C1成本降至1.97美元/磅,创历史新低。
有色金属行业2026年发展趋势如何?
有色金属行业2026年面临美联储政策收紧、俄乌冲突及巴以冲突等宏观风险,同时国内消费力度和海外能源问题也存在不确定性。但行业整体受益于高铜、金、银价格,部分企业通过项目扩建和成本对冲措施提升竞争力。Capstone Copper的Mantoverde Optimized项目预计每年新增约2万吨铜和6,000盎司黄金,黄铁矿增产项目可降低约20%硫酸消耗。
该研报重点分析了哪些方面?
该研报重点分析了Capstone Copper的生产经营情况、财务业绩、2026年指引与项目进展及风险提示。生产经营方面,关注产量、销量和成本变化,Mantoverde硫化矿产量创纪录但部分被其他矿场下降抵消。财务业绩方面,营收环比增13%至7.397亿美元,净利润环比降8%至1.027亿美元,调整后EBITDA环比增8%至3.540亿美元。项目进展方面,Mantoverde Optimized项目预计三季度完成,每年新增约2万吨铜和6,000盎司黄金。
当前铜市场现状如何?
当前铜市场现状表现为产量增长与成本上升并存。Capstone Copper2026年Q2铜产量环比增8%至51,759吨,但C1现金成本环比涨6%至2.82美元/磅,主要因产量下降和投入成本增加。铜价环比涨5%至6.22美元/磅,支撑经营收益。Mantoverde合并C1成本降至1.97美元/磅,创历史新低。市场整体受益于高铜价,但需关注成本端压力和宏观风险。
该研报存在哪些风险提示?
该研报提示了Capstone Copper面临的多重风险,包括美联储政策收紧可能引发经济衰退、俄乌冲突及巴以冲突持续影响供应链稳定、国内消费力度不及预期以及海外能源问题再度严峻。此外,公司项目进展受环境许可和工程进度影响,成本对冲措施效果也需持续关注。这些风险可能对公司的生产经营和财务业绩产生不利影响。