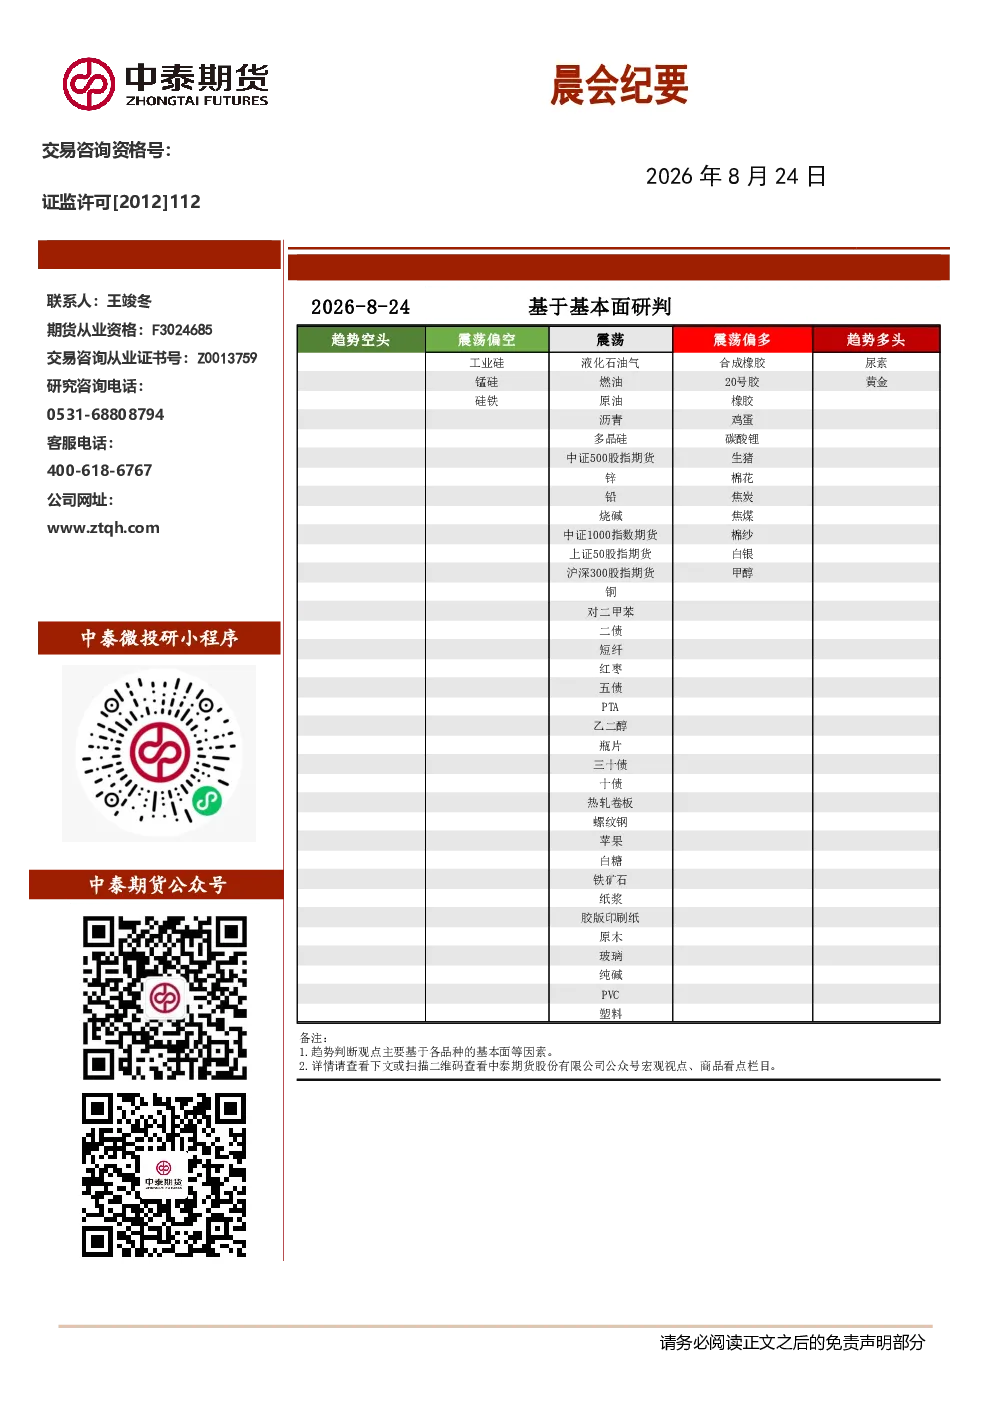
宏观资讯方面,我国财政金融协同促内需一揽子政策扩容,下半年财政政策将重点在加快资金使用、加力扩大内需、加强财政改革管理等方面发力提效。第二届世界人形机器人运动会中,天工机器人包揽400米田径小型组和大型组双冠军。阿里巴巴拟向美国境外的非美国人士配售新股,总金额为800亿港元。全球市场方面,中国1-7月规模以上工业企业利润数据将公布,国内成品油迎来调价窗口;国际方面,伊朗局势备受瞩目,杰克逊霍尔央行年会将召开,美联储主席沃什将发表演讲。伊朗最高国家安全委员会秘书雷扎伊表示,如果美国继续对伊朗发动经济战,将没有石油会通过霍尔木兹海峡。桥水基金创始人达利欧发文指出,美国今年收支缺口高达2万亿美元,债务危机可能在三年内到来。
沪铅方面,8月21日夜盘沪铅震荡走高,价格创7月上旬以来新高,PB2610收16175元/吨。现货方面,上海市场驰宏铅报16060-16200元/吨,对沪铅2609合约升水0-100元/吨;江浙市场江铜、济金铅报16070-16110元/吨,对沪铅2609合约升水10元/吨。沪铅强势上涨,突破万六关口,持货商挺价出货,部分报价升贴水上调。电解铅炼厂厂提货源流通量变化不大,主流产区报价对SMM1#铅均价升水0-50元/吨出厂,部分升水上调至100-150元/吨出厂。再生铅方面,炼厂出货心态转变,市场报价混乱,再生精铅报价对SMM1#铅均价贴水240元/吨到升水125元/吨不等出厂。下游企业畏高观望,市场成交转淡。近期铅锭进口窗口打开,进口铅报价增多,进口铅(99.97%)报价对沪铅2610合约贴水450-400元/吨。
碳酸锂方面,日内主力合约偏强运行,云母端锂矿复产或不及预期,需求端排产或好于预期,市场情绪转暖,锂价明显回升。未来看法,锂价出现明显回升,但完全成本线附近产业套保抛压较强,继续反弹需要后续供给端落实有效减产来驱动。
工业硅方面,市场对于大厂停产真实性的声音反复,产业信心摇摆,盘面高位窄幅震荡。供需方面,近期北方边际产能继续扩大减产后,丰水期转为平衡预期;若大厂后续落实减产,则工业硅丰水期供需差有望继续改善为去库。估值中性,成本端支撑偏强,后续空间或需要大厂实际落地减产来催化。
多晶硅方面,短期在现货涨价政策预期加持下维持高位震荡,但完全成本线附近产业套保抛压较强,继续反弹需要后续供给端落实有效减产来驱动。当前产业链自下而上涨价成交逐步传导,且成本限价或抬升底部重心,盘面或继续向完全成本线附近修复。
ICE美棉方面,上周五ICE美棉仍偏强震荡运行,周线收阳,因USDA周度出口报告利多和天气忧虑下的供给减少预期提振。国内郑棉震荡偏强运行,受国际棉价偏强影响,但下游高成本压力制约棉价上涨空间。未来看法,USDA 8月供需报告上调全球棉花产量,同时期末库存下调,说明需求提升,同时美国棉花产量下修。USDA周度销售报告显示,美国当前市场年度陆地棉出口销售净增。巴西2026/27年度棉花产量下降,出口仍旧积极。近期关注天气对棉花主产国产量的下降忧虑,同时原油市场的价格波动对棉价的影响。国内纺织企业开工变化不大,纱幅库存有所下降,棉花商业库存下降,港口库存回升,国储棉陆续有序投放,供给增加,成交价偏强。8月中国农业农村部上调本年度棉花进口预估,海关数据显示7月我国棉花进口同比大增。随着国际棉价上涨,进口棉价成本抬升对内棉形成提振,且新疆因前期高温天气引发的减产风险和品质下降风险也提振棉价。但高价对需求的抑制和阶段性供给偏宽松不利于棉价上涨空间打开。
ICE原糖方面,上周五ICE原糖下探回升收阳,来自于印度免税进口原糖政策的需求提振,天气引发的忧虑也仍在。国内糖价震荡运行,一方面国际糖价高价的影响,一方面国内高库存压力仍在。未来看法,当前市场关注的是下一榨季供给收缩带来的全球产需缺口的忧虑。随着糖价上涨,巴西甘蔗制糖比有时间调升提高糖产量,Czarnikow将上调巴西中南部2026/27年度糖产量预估至。
苹果方面,山东产区嘎啦上市量增多,价格下滑,主力合约震荡偏弱运行。国内旧季苹果正式进入库存清库收尾阶段,各主产区库存走货呈现明显分化态势。山东产区库存苹果行情持续走弱,市场出库节奏有所加快;西部产区库存苹果价格小幅回暖,出库节奏保持平稳,整体来看,国内旧季苹果库存出库整体压力相对有限。从消费端来看,8月属于苹果传统消费淡季,西瓜、桃子等时令瓜果集中上市,同时各地早熟苹果上市,分流库存苹果消费,使得旧季苹果现货市场缺乏上涨驱动力,行情整体承压运行。新季苹果种植基本面呈现丰产预期与品质风险并存的格局,全国新季苹果整体套袋量同比有所增加,奠定了增产基础。但7月下旬陕北主产区突发冰雹灾害,大概率造成产区果品品质受损、优果率下滑,目前具体灾情范围与损失程度仍有待实地调研核实。现阶段西部早熟苹果陆续上市,受产区持续阴雨天气导致果品整体品质下降、局部冰雹灾害影响优质果供给的双重作用,市场优质果品抗跌属性凸显,并未出现前期市场普遍预期的价格下跌行情,叠加优质果供给结构性收缩,整体价格维持稳中偏稳的运行态势。与之相对,山东产区早熟膜袋嘎啦苹果价格持续走弱,东西产区早熟苹果价差持续拉大,区域行情分化特征显著。该差异化行情或将进一步传导至晚熟红富士市场,对新季苹果开秤价格形成扰动,后续需重点跟踪观测。综合来看,受旧季苹果结构性行情走弱、新季苹果丰产预期的双重压制,短期苹果期现货市场整体或维持震荡偏弱走势,仅存量优质尾货能够对市场价格形成有限支撑。后续需持续跟踪早熟苹果产销行情、产区天气变化、冷库出库数据及销区实际成交情况,及时把握市场基本面边际变动趋势。
红枣方面,红枣供强需弱延续,新季产量预计稳定,盘面偏弱运行。当前国内红枣市场整体供需格局偏宽松,行业库存处于近五年同期高位,市场货源储备充足,但整体去库节奏偏慢,持续压制市场情绪,推动现货价格持续走弱。现阶段属于红枣传统消费淡季,中秋节前集中备货尚未启动,商超、干果零售等主流消费渠道采购需求平淡。市场贸易商多以按需小批量补货为主,整体囤货意愿低迷,市场交投氛围清淡,现货价格仍存在进一步走弱的预期。新季新疆红枣田间生长整体长势良好,目前产区红枣已进入果实膨大关键生长期,结合当前生长态势来看,新季红枣产量大概率回归正常年份水平,丰产预期较强。7月末新疆局部产区遭遇冰雹、大风等强对流天气,但本次灾害呈点状零散分布,仅对局部少量果园造成损害,波及范围有限,整体对全疆红枣总产量、整体长势的影响较小,难以改变新季丰产基本面。未来看法,PVC目前影响行情的核心因素是国内需求不好,库存压力较大且上游减产不及预期。长期来看,PVC的基本面应该是有改善的。但是这样的改善比较缓慢,短期可能还是区间震荡态势为主。PVC现货价格震荡,华东电石法库提4470元/吨,较前一交易日价格稳定;乙烯法4900元/吨,较前日价格稳定;华北电石法4440元/吨,较前一交易日价格降40元/吨;华南电石法4660元/吨,较前一交易日价格降40元/吨。我们认为PVC核心的供需矛盾是库存比较高,短期可能仍然没有大涨的动力,但是当前的价格已经略微偏低,上游部分装置亏损较多。中长期来讲,PVC基本面已经略微改善,烧碱的弱势给不了PVC太多利润支撑,PVC估值低点理论上相较去年应该抬升,我们建议震荡思路对待。
聚酯产业链方面,未提供具体内容。