猜你想问
资负管理新规的核心内容是什么?
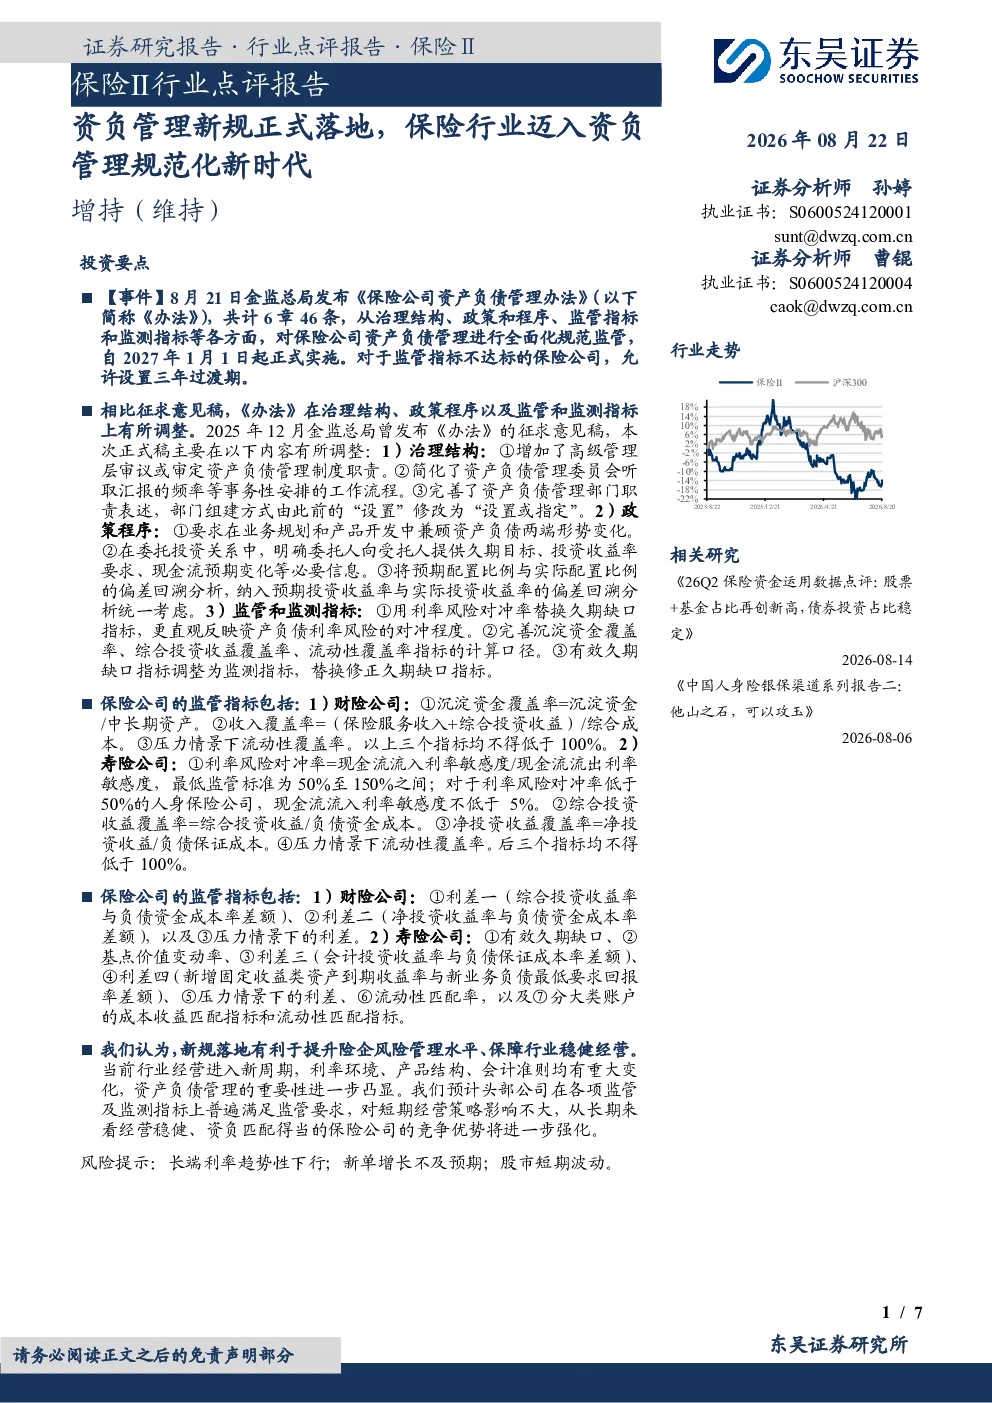
资负管理新规的核心内容是全面规范保险公司资产负债管理。新规主要调整了治理结构、政策程序和监管监测指标。在治理结构方面,增加了高级管理层职责,简化了资产负债管理委员会工作流程,并完善了资产负债管理部门职责表述。政策程序方面,要求业务规划和产品开发兼顾资产负债两端变化,明确委托投资关系中的信息提供要求,并将预期配置比例偏差分析纳入收益率偏差分析。监管监测指标方面,用利率风险对冲率替代久期缺口指标,完善了沉淀资金覆盖率、综合投资收益覆盖率等指标的计算口径,并将有效久期缺口指标调整为监测指标。
保险行业未来发展趋势如何?
保险行业未来发展趋势将更加注重资产负债管理的规范化。新规的实施将推动保险公司提升风险管理水平,保障行业稳健经营。当前行业经营进入新周期,利率环境、产品结构、会计准则均有重大变化,资产负债管理的重要性进一步凸显。预计头部公司能满足监管要求,长期来看,经营稳健、资负匹配得当的保险公司竞争优势将进一步强化。行业将进入更加注重风险管理、精细化运营的新阶段。
报告重点分析了哪些方面?
报告重点分析了资负管理新规对保险行业的影响。新规对财险公司和寿险公司设定了不同的监管指标。财险公司需满足沉淀资金覆盖率、收入覆盖率、压力情景下流动性覆盖率均不低于100%的要求;寿险公司需满足利率风险对冲率(最低50%-150%)及压力情景下流动性覆盖率等指标要求。此外,新规还明确了利差、久期缺口、流动性匹配率等监测指标。报告认为新规落地有利于提升险企风险管理水平,保障行业稳健经营。
当前保险市场现状如何?
当前保险市场正处于经营新周期,面临利率环境、产品结构、会计准则的重大变化,资产负债管理的重要性进一步凸显。资负管理新规的实施将推动行业更加注重风险管理,提升经营稳健性。头部公司预计能满足监管要求,短期经营策略影响不大。行业整体将进入更加注重精细化运营、资产负债匹配的新阶段。
研报提示了哪些风险?
研报提示了长端利率趋势性下行、新单增长不及预期、股市短期波动等风险。长端利率下行可能影响保险公司的投资收益;新单增长不及预期可能影响公司现金流;股市短期波动可能影响投资组合的稳定性。这些风险需要保险公司密切关注并采取相应措施进行管理,以确保经营的稳健性。