猜你想问
这份研报的核心内容是什么?
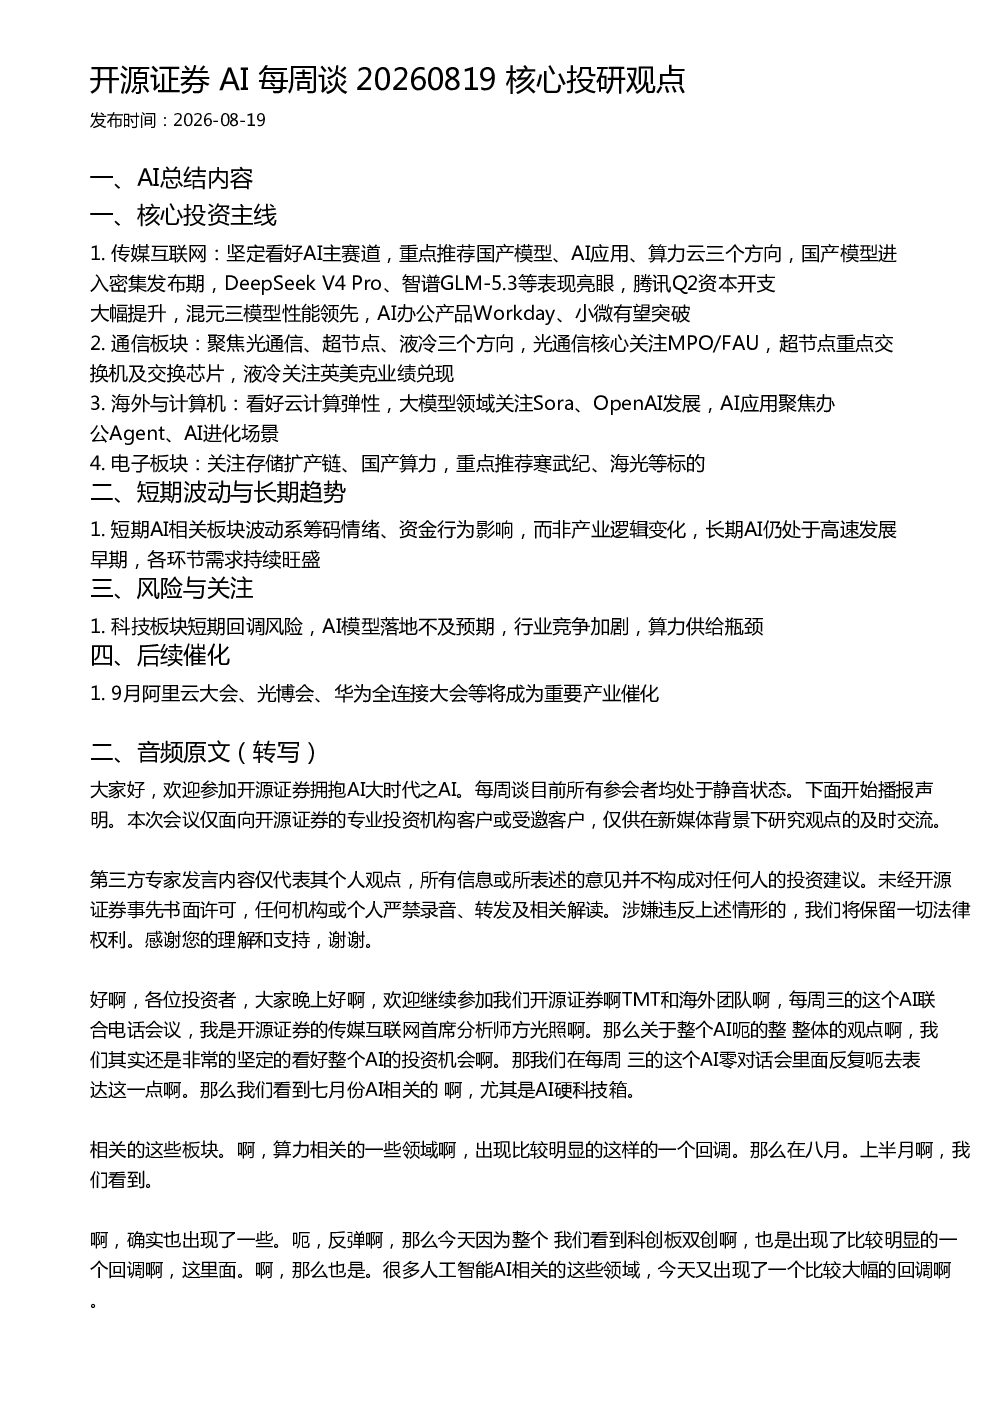
这份研报主要围绕AI核心投资主线展开,重点分析了传媒互联网板块中的国产模型、AI应用和算力云三个方向,通信板块中的光通信、超节点和液冷方向,以及海外与计算机板块中的云计算弹性,同时关注电子板块的存储扩产链和国产算力。报告认为AI长期处于高速发展早期,各环节需求持续旺盛,但短期存在波动风险。
AI行业的发展趋势如何?
AI行业正进入高速发展早期,国产模型性能持续提升,AI应用落地加速,算力需求持续拉动。传媒互联网、通信、海外计算机和电子板块均有投资机会,国产算力产业趋势强,云计算弹性受看好。但需关注科技板块短期回调、AI模型落地不及预期、行业竞争加剧和算力供给瓶颈等风险。
研报重点推荐了哪些方向?
研报重点推荐传媒互联网板块的国产模型(如智谱、MiniMax、腾讯)、AI应用(如寒武纪、海光)和算力云(如声网科技、设一高地),通信板块的光通信(如杰佛特、长兴博创)、超节点(如盛科通信、瑞捷网络)和液冷(如英美克),以及海外计算机板块的云计算(如金山云、新云)。同时关注电子板块的存储扩产链和国产算力。
当前AI市场现状如何?
当前AI市场处于高速发展早期,各环节需求持续旺盛,国产模型能力提升带动AI应用落地加速,业绩逐步兑现。但短期板块存在波动,主要受筹码情绪和资金行为影响,而非产业逻辑变化。长期来看,AI发展前景广阔,但需警惕科技板块回调、模型落地不及预期、行业竞争加剧和算力供给瓶颈等风险。
研报提示了哪些风险?
研报提示的主要风险包括科技板块短期回调风险,AI模型落地不及预期风险,行业竞争加剧风险,以及算力供给瓶颈风险。此外,需关注产业政策变化、技术迭代速度等因素对AI行业的影响。建议投资者在关注AI投资机会的同时,合理评估相关风险。
你可能感兴趣
开源证券AIGC每周谈:AI产业投资多板块观点汇总
未知机构2026-08-26
开源证券 拥抱AI大时代之AIGC每周谈
未知机构2026-07-15
开源证券 拥抱AI大时代之AIGC每周谈
未知机构2026-09-02
开源证券 拥抱AI大时代之AIGC每周谈
未知机构2026-07-22
开源证券 拥抱AI大时代之AIGC每周谈
未知机构2026-07-08
开源证券周期周周谈第十九期行业核心观点整理
未知机构2026-07-29
开源证券传媒周一谈20260727国产模型物理AI游戏观点更新
未知机构2026-07-27
开源证券传媒周一谈:国产模型、物理AI、游戏投资观点更新
未知机构2026-07-27
中信证券 电子-观点每周谈第105期短期去杠杆无碍景气上行坚定看好自主可控与AI主线电子
未知机构2026-07-19
开源地产建筑 核心城市土拍回暖下的投研观点交流
未知机构2026-08-06