猜你想问
这份研报的核心内容是什么?
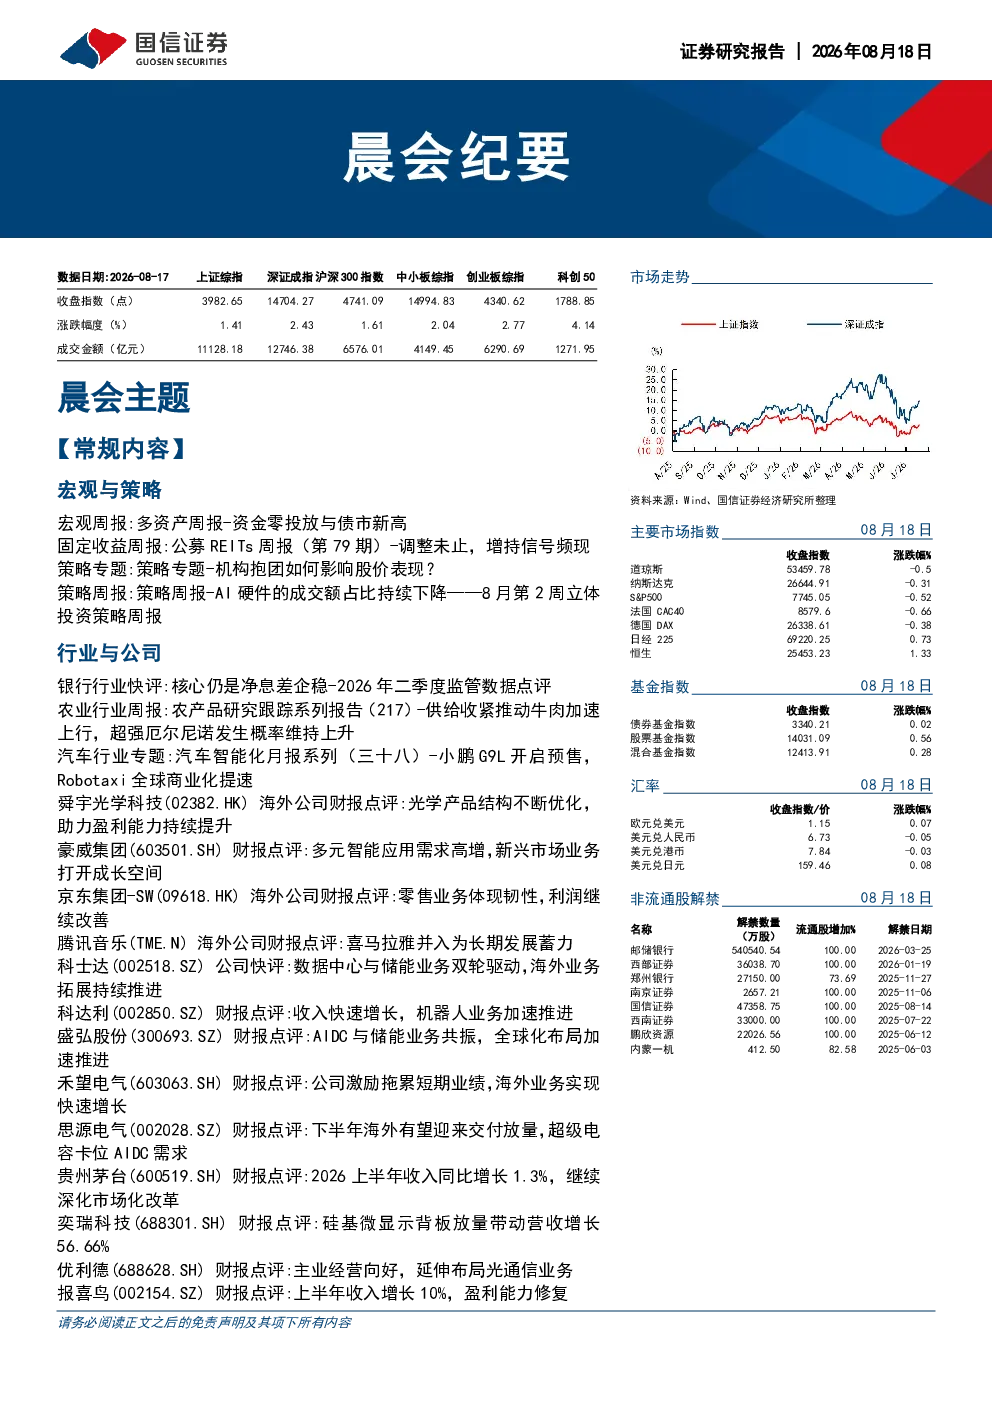
这份研报涵盖了宏观与策略、固定收益、策略专题、行业与公司、金融工程等多个板块的内容。宏观方面分析了债市、资金面、CPI和PPI等数据,并对债市走势进行了预测。固定收益部分则关注公募REITs的调整情况和增持信号。策略专题探讨了机构抱团对股价表现的影响,以及AI硬件成交额占比的变化。行业与公司部分对银行、农业、汽车、光学、半导体等多个行业的最新情况进行了分析,并点评了多家公司的财报。金融工程板块则涉及基金、ETF和股市动态等内容。
报告对哪些赛道/行业的发展趋势进行了分析?
报告对多个赛道/行业的发展趋势进行了分析,包括债市、公募REITs、机构抱团、AI硬件、银行、农业、汽车智能化、光学、半导体、数据中心与储能、机器人、光通信、零售、音乐音频、金融科技等。其中,重点关注了债市的强势走势、公募REITs的估值调整、机构抱团对绩优板块的影响、AI硬件成交额占比下降、银行净息差企稳、农业供给收紧推动牛肉价格上行、汽车智能化发展、光学产品结构优化、半导体产业链需求高增等趋势。
报告重点分析了哪些方向?
报告重点分析了以下几个方向:一是宏观经济的走势,特别是债市和资金面的变化;二是公募REITs的估值调整和投资价值;三是机构抱团行为对股价表现的影响;四是AI硬件市场成交额占比的变化;五是多个行业的最新动态,包括银行、农业、汽车、光学、半导体等;六是金融工程领域的新动态,如基金、ETF和股市等。通过对这些方向的深入分析,为投资者提供了全面的行业和公司视角。
当前市场现状如何?
当前市场现状呈现多方面特征。宏观方面,债市延续强势,10年期国债收益率在1.69%至1.70%区间波动,央行连续三个交易日零投放,资金面自发性宽松。CPI和PPI数据双双回落,为利率中枢温和下行预留空间。权益市场方面,沪深300上涨2.32%,恒生指数下跌0.84%,标普500上涨3.58%。大宗商品方面,SHFE螺纹钢上涨0.21%,伦敦金现上涨7.68%,伦敦银现上涨11.43%,LME铜上涨2.94%,LME铝上涨2.62%,WTI原油下跌7.67%。资产比价方面,金银比下降,铜油比上升,股债性价比下降,AH股溢价下降。市场情绪较为高涨,收盘时有110只股票涨停。
研报中有哪些风险提示?
研报中提示了以下几个风险:一是债市虽然延续强势,但仍存在波动风险,10年期国债在1.70%下方谨慎下探。二是公募REITs板块整体仍处在估值下行通道,虽然部分类型REITs收涨,但整体调整未止。三是机构抱团行为可能因新叙事的取代而终结,流动性收紧和资金加速踩踏可能是催化剂。四是部分行业如银行、农业等虽然呈现向好趋势,但仍需关注其业绩兑现情况和市场竞争格局。五是金融工程领域的新动态,如基金、ETF和股市等,也存在一定的市场波动风险。投资者需密切关注市场变化,理性决策。