猜你想问
这份研报主要分析了哪些市场表现?
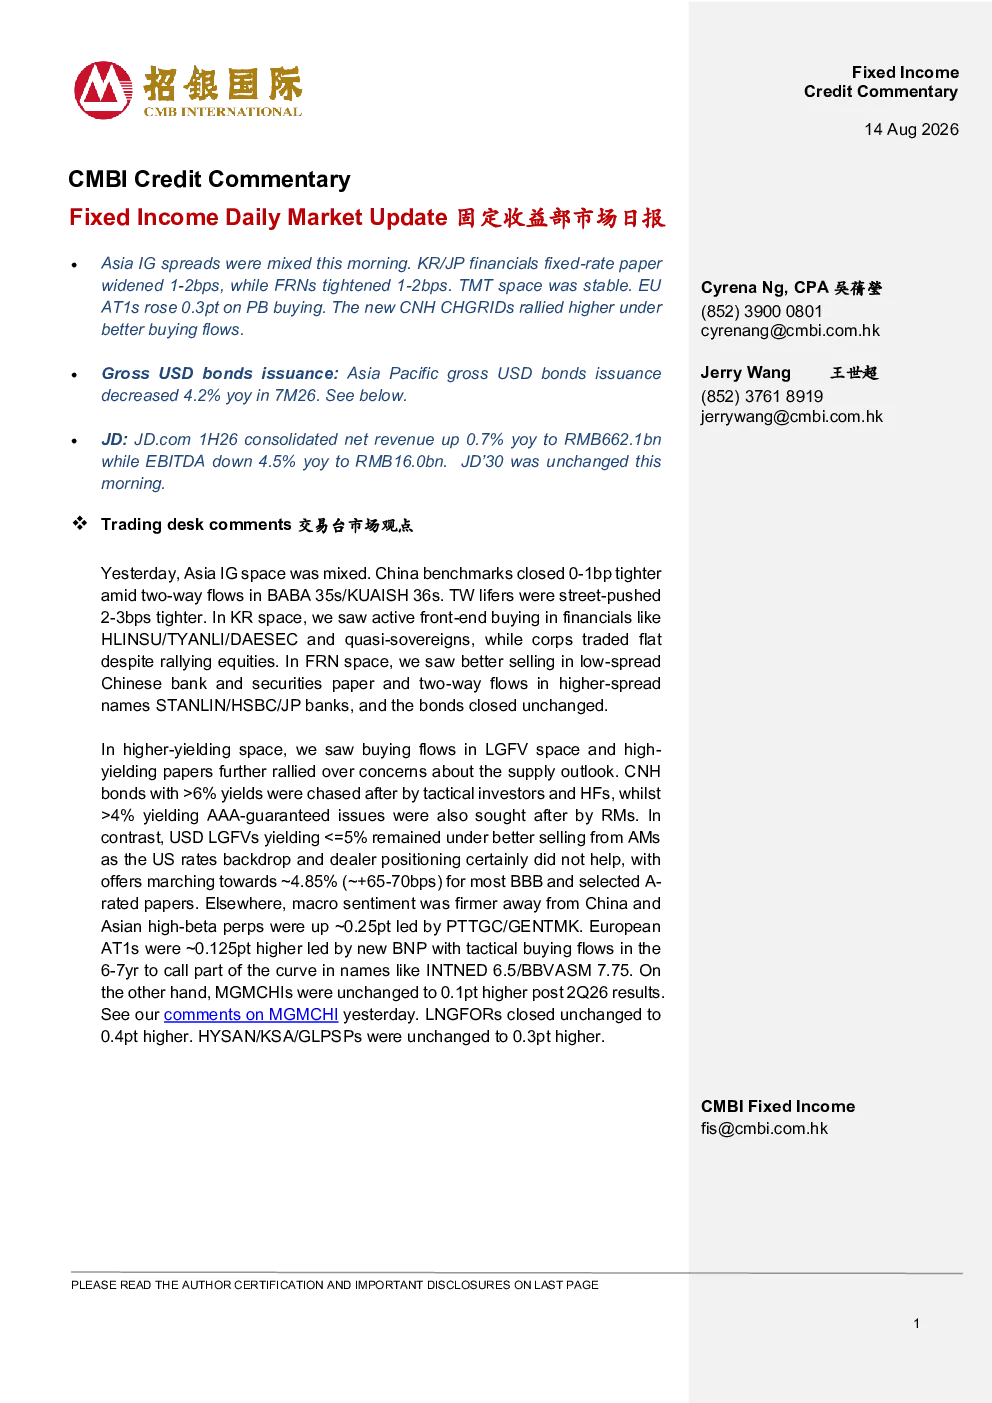
这份研报分析了亚洲IG掉期市场、高收益率市场、亚太地区美元债券发行数据、中东地区美元债发行数据以及点心债发行数据。其中,亚洲IG掉期市场表现不一,新离岸人民币CHGRIDs涨势强劲;高收益率市场LGFV板块出现买入资金流;亚太地区美元债券总发行量同比减少4.2%;中东地区美元债发行量同比增长17.8%;点心债发行量同比减少3.3%。
亚太地区美元债券发行趋势如何?
根据研报数据,2026年7月亚太地区美元债券总发行量同比减少4.2%,至205亿美元。韩国、日本和中国是主要发行国,其中韩国发行60亿美元,日本发行40亿美元,中国发行37亿美元。投资级债券占比84.6%,主要发行行业为金融业(49.4%)、政府机构(23.1%)和通信业(8.0%)。
高收益率市场有哪些值得关注的动态?
高收益率市场方面,LGFV板块出现买入资金流,高收益票据因供应担忧上涨。收益率超6%的离岸人民币债券受战术型投资者青睐,收益率超4%的AAA担保债券也被投资经理青睐。然而,收益率等于或低于5%的美元LGFV因美国利率背景和交易商仓位下滑,BBB级和精选A-级债券报价上涨65-70个基点。
中国信用债市场目前的情况是怎样的?
中国信用债市场方面,2026年7月发行122只,金额970亿元人民币,同比减少8.2%。主要发行行业为金融业(53.7%)、LGFV(17.0%)和TMT(18.1%)。此外,Cathay Life税后净利达517亿新台币,中电华宇上半年营收同比增长6.1%,联想集团2027财年Q1营收同比增长43%,里奥廷托公司获18亿美元政府支持,雅隆地产集团上半年营收同比降33.3%。
研报提示了哪些潜在风险?
研报指出,LGFV美元债券发行在2026年7月同比下降67.1%至10亿美元,上半年同比下降78.9%至53亿美元,点心债发行量同比减少68.1%至330亿元人民币。预测显示,离岸LGFV发行量短期内将保持低位。此外,美国利率背景和交易商仓位变化对美元LGFV市场产生影响,部分债券报价上涨,市场波动可能增加。